
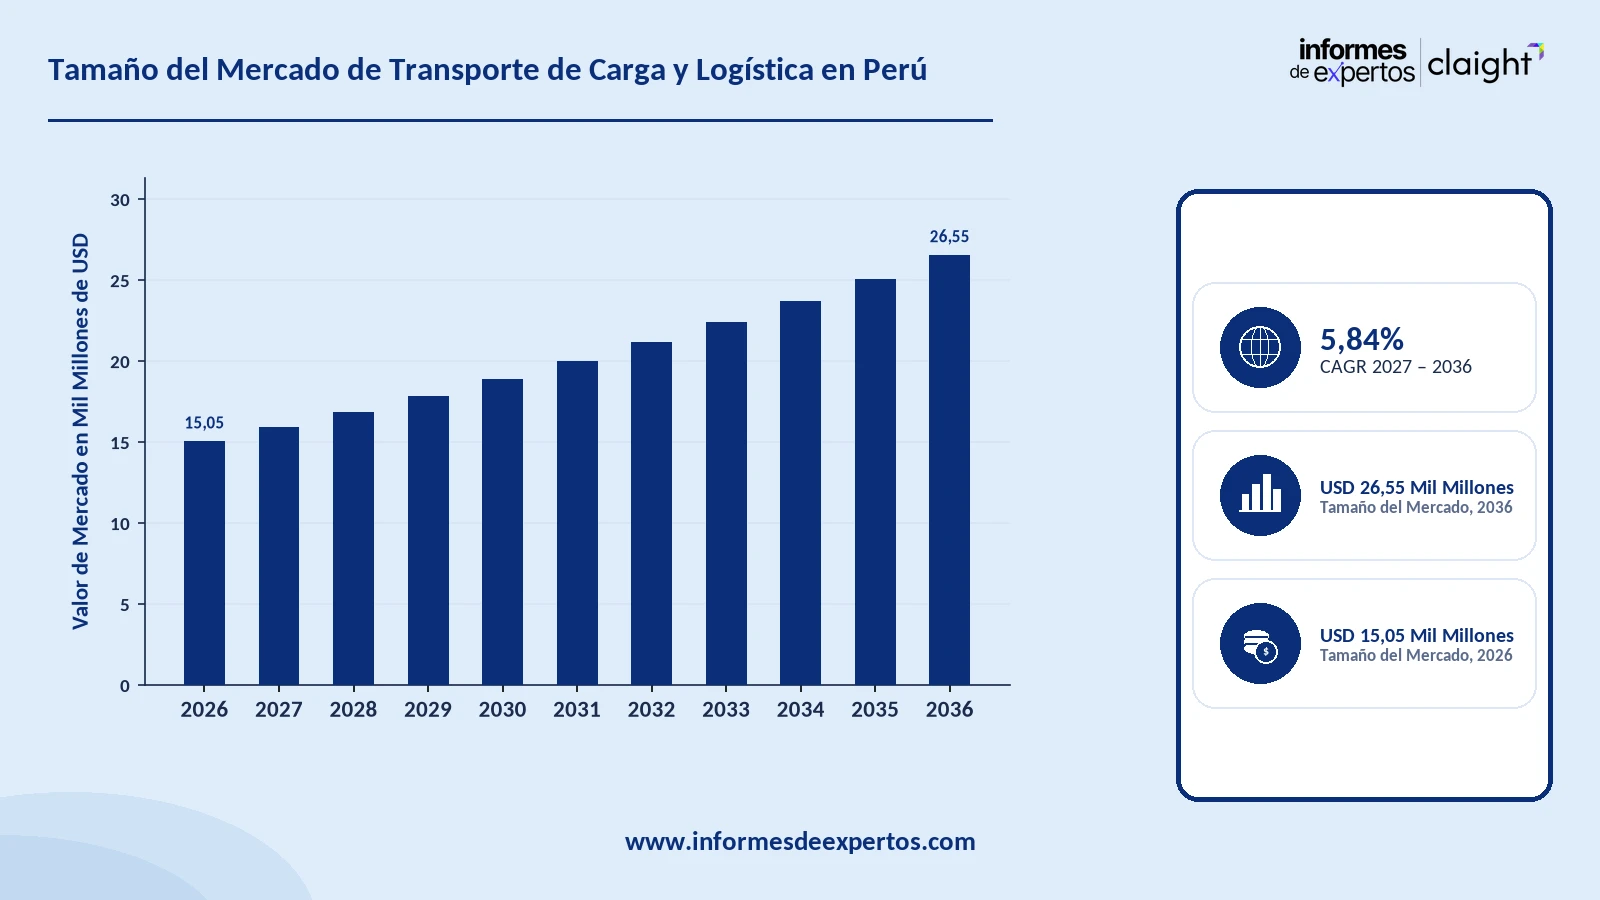
Tamaño del Mercado de Transporte de Carga y Logística en Perú
El mercado de transporte de carga y logística en Perú alcanzó USD 15,05 Mil Millones en 2025. Se espera que la industria crezca a una CAGR de 5,84 % durante el período de pronóstico 2026-2035. Para 2035, se espera que el mercado alcance USD 26,55 Mil Millones. La expansión de los volúmenes de comercio y las crecientes necesidades de distribución del comercio electrónico impulsan el crecimiento del mercado. Los operadores logísticos globales continúan invirtiendo en capacidad portuaria y en infraestructura de almacenamiento, mientras que los proveedores locales profundizan sus propias redes de servicios. Las tendencias de demanda de Perú siguen en términos generales los patrones del mercado latinoamericano de transporte de carga y logística, donde la inversión en infraestructura impulsada por el comercio avanza de forma similar.
Principales Tendencias y Perspectivas del Mercado
- La expansión de los volúmenes de comercio y las necesidades de distribución del comercio electrónico amplían la demanda en el mercado de transporte de carga y logística en Perú.
- Los servicios de valor agregado y otros servicios se perfilan como una categoría de rápido crecimiento, a medida que los cargadores buscan un soporte integral de la cadena de suministro.
- El transporte de carga concentra la mayor participación de los ingresos entre las principales actividades logísticas del país.
Tamaño del Mercado y Pronóstico
- Tamaño del Mercado en 2025: USD 15,05 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 26,55 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 5,84 %
La demanda de transporte de carga y logística en Perú abarca el transporte terrestre, aéreo y marítimo, el almacenamiento contratado y los servicios de valor agregado. Estos servicios atienden por igual a fabricantes, minoristas y compañías de salud y de energía. Los operadores logísticos globales dominan los corredores internacionales de comercio, aunque los operadores peruanos continúan ampliando su propia presencia portuaria y de almacenes. Dentro de este conjunto, el mercado de transporte de carga por carretera en Perú concentra el mayor volumen de movimiento de mercancías. La capacidad portuaria, la automatización de los almacenes y el alcance de los corredores comerciales transfronterizos siguen siendo los factores que más claramente determinan la rapidez con la que la nueva capacidad logística llega a los cargadores peruanos.
Descargue un informe de muestra gratuito: Descargar PDF
La ampliación de la capacidad portuaria es un impulsor determinante que redefine la trayectoria de crecimiento del sector. En septiembre de 2026, DP World propuso un plan de inversión de USD 1.470 millones para ampliar el muelle sur del puerto del Callao. El plan busca sumar capacidad de manejo de contenedores en la principal puerta marítima del país. Inversiones de este tipo reflejan el impulso por modernizar la infraestructura portuaria de Perú ante el aumento de los volúmenes de comercio.
La consolidación de las redes transfronterizas es otro impulsor determinante. En septiembre de 2026, DHL Group adquirió Aero Cargas S.A., con lo que obtuvo su primera operación directa en Uruguay y amplió su red latinoamericana de agenciamiento de carga. Este tipo de expansión mediante adquisiciones determina cada vez más la forma en que los operadores globales fortalecen su cobertura regional dentro del mercado de transporte de carga y logística en Perú.
Principales Impulsores y Tendencias
Septiembre 2026 - DHL Group Adquirió Aero Cargas S.A. para Fortalecer su Red Latinoamericana
DHL Group adquirió Aero Cargas S.A., con lo que obtuvo su primera operación directa en Uruguay e integró la compañía en su clúster regional de Perú, Ecuador, Argentina y Chile. La operación fortalece las capacidades de DHL en transporte aéreo y marítimo, en logística de proyectos industriales y en servicios farmacéuticos en toda la región. La ubicación de Uruguay en las rutas marítimas del Atlántico lo convirtió en una incorporación estratégica para la red. Este tipo de expansión mediante adquisiciones refleja cómo los operadores globales consolidan su cobertura regional en el mercado de transporte de carga y logística en Perú.
Mayo 2026 - UPS Lanzó una Expansión de Carga Aérea de USD 50 Millones hacia México
UPS anunció una inversión cercana a los USD 50 millones para introducir por primera vez un servicio de carga aérea pesada con plazos garantizados desde y hacia México. La nueva oferta North American Air Freight ofrece opciones de entrega en uno, dos y tres días para autopartes y componentes industriales de alto valor. Un equipo dedicado de más de 300 especialistas respalda la iniciativa. Este tipo de inversión en capacidad transfronteriza es relevante para los cargadores del mercado de transporte de carga y logística en Perú que buscan alternativas de tránsito regional más rápidas.
Diciembre 2025 - Tramarsa Evaluó la Expansión de Terminales Portuarias en México, Colombia y Chile
Grupo Tramarsa comenzó a evaluar posibles adquisiciones de terminales portuarias en México, Colombia y Chile como parte de una estrategia de expansión más amplia fuera de Perú. La medida se apoya en la posición consolidada de la compañía como operadora de terminales en el mercado nacional. Una diversificación regional de este tipo refleja la creciente confianza de los operadores logísticos peruanos para expandirse más allá de su mercado de origen. Esta tendencia es cada vez más visible en el mercado.
Octubre 2025 - Talma Ganó un Contrato de Servicios de Carga y de Rampa para Sunrise Airlines en el Jorge Chávez
Talma se adjudicó las operaciones de servicios de carga y de rampa para Sunrise Airlines en el nuevo Aeropuerto Internacional Jorge Chávez de Lima. La ruta conecta Miami y Lima dos veces por semana. Los servicios incluyen el estacionamiento de aeronaves, la carga y descarga, la limpieza de cabina y el manejo de carga con temperatura controlada. El contrato se suma a la inversión más amplia de Talma en la infraestructura de la nueva terminal. Este tipo de adjudicación refleja cómo los proveedores de servicios aeroportuarios captan nuevos negocios vinculados a la ampliación de la capacidad del Jorge Chávez.
Desarrollos Recientes
Los Operadores Portuarios Proponen Ampliaciones de Capacidad Multimillonarias en el Callao
Los principales operadores portuarios proponen inversiones de gran escala en capacidad para responder al aumento de los volúmenes de contenedores en la principal puerta marítima de Perú. En septiembre de 2026, DP World propuso una inversión de USD 1.470 millones para ampliar el muelle sur del puerto del Callao. La propuesta refleja la creciente presión sobre la infraestructura portuaria peruana a medida que aumentan los volúmenes de comercio. Este tipo de planificación de capacidad es central para la perspectiva de largo plazo del mercado de transporte de carga y logística en Perú.
Los Operadores de Almacenes Adoptan Prácticas Logísticas Inteligentes y Basadas en Tecnología
Los proveedores logísticos peruanos invierten cada vez más en operaciones de almacén basadas en tecnología para responder a las crecientes expectativas de servicio. En agosto de 2025, Ransa Comercial impulsó prácticas de logística inteligente orientadas a enfrentar los desafíos operativos del sector. El cambio refleja la creciente demanda de automatización, visibilidad y eficiencia en el almacenamiento contratado. Esta tendencia continúa determinando la diferenciación de los servicios en el mercado de transporte de carga y logística en Perú.
Los Operadores Globales Consolidan sus Centros Regionales para Atender los Mercados Andinos
Los operadores internacionales consolidan cada vez más varias operaciones regionales en centros logísticos únicos y de mayor tamaño para mejorar su eficiencia. En julio de 2025, Kuehne+Nagel inauguró un nuevo centro logístico en Quito, Ecuador, el mismo año en que cumplió tres décadas de operaciones en el país. La instalación integra varios equipos regionales en una sola ubicación. La consolidación refleja un impulso más amplio hacia la eficiencia operativa en los mercados andinos vecinos. Este tipo de consolidación es relevante para el mercado de transporte de carga y logística en Perú, dados sus estrechos vínculos comerciales con Ecuador.
La Consolidación de la Industria Redefine el Panorama Global del Agenciamiento de Carga
Las fusiones de gran escala redefinen la estructura competitiva de la industria global del agenciamiento de carga. En abril de 2025, DB Schenker completó su integración en DSV tras una adquisición de EUR 14.300 millones. La entidad combinada se convirtió en una de las mayores redes de agenciamiento de carga del mundo. La operación unió las redes globales de ambas compañías bajo una sola estructura de propiedad. Se espera que este tipo de consolidación continúe redefiniendo la dinámica competitiva del mercado de transporte de carga y logística en Perú.
Descargue un informe de muestra gratuito: Descargar PDF
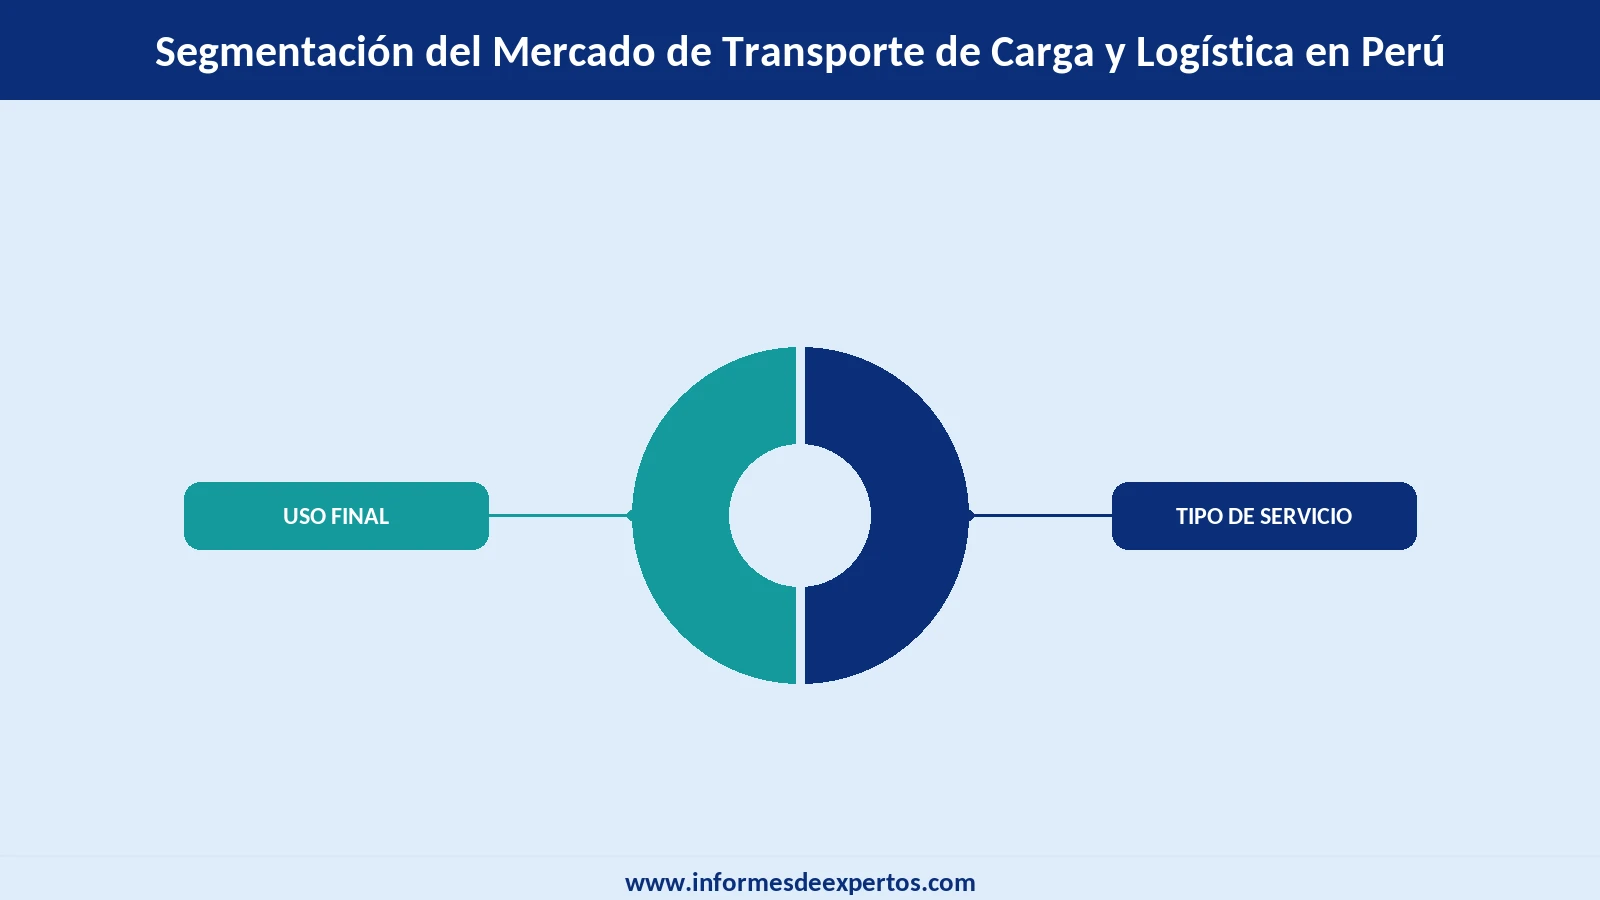
Segmentación de la Industria del Transporte de Carga y la Logística en Perú
El informe de Informes de Expertos titulado Informe y Pronóstico del mercado de transporte de carga y logística en Perú 2026-2035 ofrece un análisis detallado del mercado a partir de los siguientes segmentos:
Mercado por Tipo de Servicio:
- Transporte de Carga
- Almacenamiento
- Servicios de Valor Agregado y Otros Servicios
- Otros
Información clave: El transporte de carga concentra la mayor participación de la categoría de servicios, lo que refleja la demanda constante de movimiento de carga terrestre, aérea y marítima en todo el país. Los servicios de valor agregado y otros servicios crecen con mayor rapidez, a medida que los cargadores tercerizan cada vez más el empaque, el etiquetado y la gestión de inventarios junto con el transporte principal. Esta tendencia sigue de cerca la del mercado latinoamericano de logística. El almacenamiento continúa creciendo, ya que los fabricantes y los minoristas buscan capacidad de almacenaje moderna y bien ubicada. La categoría de otros incluye el despacho aduanero y los servicios de asesoría en agenciamiento de carga. La creciente complejidad de los servicios continúa ampliando la oferta de los proveedores en el mercado.
Mercado por Uso Final:
- Manufactura
- Comercio Minorista y Comercio Electrónico
- Salud
- Petróleo, Gas y Productos Químicos
- Construcción
- Otros
Información clave: La manufactura lidera el mercado, lo que refleja la dependencia que el sector tiene de la logística de materias primas de entrada y de productos terminados de salida. El comercio minorista y el comercio electrónico crecen con mayor rapidez, a medida que las compras en línea amplían las necesidades de entrega de última milla y de distribución. Los cargadores del sector salud requieren un manejo con temperatura controlada y plazos estrictos para los productos farmacéuticos y los insumos médicos, una demanda vinculada al mercado logístico de la cadena de frío en Perú. El petróleo, el gas y los productos químicos exigen un manejo especializado para la carga peligrosa y a granel. La construcción depende de los proveedores logísticos para el traslado de maquinaria pesada y de materiales. La categoría de otros incluye la carga vinculada a la agricultura y a la minería. La ampliación de los usos finales continúa ampliando la base potencial del mercado de transporte de carga y logística en Perú.
Descargue un informe de muestra gratuito: Descargar PDF
Cuota del Mercado de Transporte de Carga y Logística en Perú
Por tipo de servicio, el transporte de carga domina gracias a la demanda constante de movimiento de mercancías
La demanda constante de movimiento de carga terrestre, aérea y marítima es lo que mantiene al transporte de carga como la mayor categoría de servicio en todo el país. Los operadores globales dan prioridad a la capacidad de transporte de carga al ampliar sus operaciones en Perú. En septiembre de 2026, la adquisición de Aero Cargas S.A. por parte de DHL Group confirmó que la expansión de las redes continúa concentrándose en las capacidades centrales de transporte de carga. Esta combinación de demanda constante y creciente capacidad mantiene al transporte de carga muy por delante de todos los demás tipos de servicio en el mercado de transporte de carga y logística en Perú.
La creciente tercerización del empaque, el etiquetado y la gestión de inventarios por parte de los cargadores convierte a los servicios de valor agregado y otros servicios en la categoría de servicio de más rápido crecimiento. Los operadores de almacenes amplían su oferta de servicios basados en tecnología para captar esta demanda. El impulso de Ransa Comercial hacia prácticas de logística inteligente ilustra cómo los proveedores construyen capas de servicio diferenciadas más allá del transporte básico. Se espera que la demanda continua de un soporte integral de la cadena de suministro mantenga a esta categoría como el tipo de servicio de más rápido crecimiento durante el período de pronóstico.
Por uso final, la manufactura lidera por su dependencia de la logística de entrada y de salida
La dependencia de la logística de materias primas de entrada y de productos terminados de salida es lo que mantiene a la manufactura como la mayor categoría de uso final de la demanda de transporte de carga y logística. Los proveedores globales dan prioridad a los clientes de manufactura al ampliar su capacidad transfronteriza hacia Perú. La expansión de carga aérea de USD 50 millones de UPS hacia México refleja cómo los fabricantes buscan cada vez más alternativas de tránsito regional más rápidas y confiables. Esta combinación de demanda industrial constante y creciente capacidad de los proveedores mantiene a la manufactura por delante de todas las demás categorías de uso final en el mercado de transporte de carga y logística en Perú.
La ampliación de las necesidades de entrega de última milla y de distribución derivada de las compras en línea convierte al comercio minorista y al comercio electrónico en la categoría de uso final de más rápido crecimiento. Los proveedores logísticos amplían su capacidad dedicada a la distribución del comercio electrónico para atender esta creciente demanda. Los operadores de almacenes cercanos a los centros urbanos priorizan cada vez más a los clientes de comercio electrónico frente a los inquilinos tradicionales de almacenaje a granel, lo que redefine la composición de los nuevos parques de distribución. Se espera que el crecimiento continuo del comercio en línea mantenga a esta categoría como la de más rápido crecimiento durante el período de pronóstico.
Panorama Competitivo
Los operadores globales de agenciamiento de carga y los conglomerados diversificados de logística definen en conjunto la base de oferta del transporte de carga y la logística del país. Esto refleja los patrones de suministro del mercado latinoamericano de transporte de carga y logística en su conjunto. También responde a la combinación de alcance de red y amplitud de servicios que los cargadores peruanos valoran al elegir a sus socios logísticos. Las compañías más capaces de combinar el acceso a los corredores comerciales globales con infraestructura local portuaria y de almacenes suelen llegar a la base más amplia de clientes. La inversión sostenida en capacidad portuaria y en automatización de almacenes también distingue a los proveedores líderes de los operadores regionales más pequeños. La creciente demanda de servicios integrados y con soporte tecnológico añade una capa adicional de diferenciación entre los competidores. Los actores del mercado de transporte de carga y logística en Perú que combinan el alcance global con infraestructura local están en mejor situación para defender su posición.
El alcance de la red, la inversión en infraestructura y el ritmo de integración de los servicios son los factores que, en última instancia, deciden quién llega a la base más amplia de clientes. Las compañías del mercado de transporte de carga y logística en Perú más sólidas en esos tres frentes están mejor posicionadas para captar la demanda continua de servicios logísticos impulsados por el comercio. Las compañías con carteras diversificadas que abarcan el transporte de carga, el almacenamiento y los servicios de valor agregado suelen adaptarse mejor a los cambios en los patrones comerciales que los operadores de un solo servicio. Los proveedores dispuestos a invertir en infraestructura portuaria y de almacenes construyen relaciones más sólidas con sus clientes que los que dependen únicamente de capacidad tercerizada.
DHL Group
DHL Group tiene su sede en Bonn, Alemania. La compañía se constituyó en 1969, cuando fue fundada en San Francisco antes de integrarse a la red global de Deutsche Post. Consolidó su posición como uno de los mayores proveedores logísticos del mundo con sus divisiones de transporte aéreo y marítimo, de entrega exprés y de logística contractual.
Kuehne+Nagel International AG
Kuehne+Nagel International AG fue fundada en 1890 en Bremen, Alemania, y tiene su sede actual en Schindellegi, Suiza. La compañía consolidó su posición global con el agenciamiento de carga marítima y aérea, además de la logística contractual y la gestión aduanera.
DB Schenker
DB Schenker se constituyó en 1872 y tiene su sede en Essen, Alemania. La compañía consolidó su posición global con el agenciamiento de carga ferroviaria, terrestre, aérea y marítima, además de servicios de logística contractual en más de 90 países.
DSV A/S
DSV A/S tiene su sede en Hedehusene, Dinamarca, y se constituyó en 1976. La compañía consolidó su posición global con el agenciamiento de carga terrestre, aérea, marítima y ferroviaria, junto con una creciente división de logística contractual. Su adquisición de DB Schenker en 2025 amplió de manera considerable su red global y su escala de servicios. Esta mayor escala ayuda a DSV a competir por los mayores contratos de transporte de las multinacionales a nivel mundial.
Otros actores clave del mercado incluyen a Ransa Comercial S.A., Neptunia S.A., Tramarsa, Talma Servicios Aeroportuarios y United Parcel Service, Inc., entre otros.
Conclusiones Clave del Informe del Mercado de Transporte de Carga y Logística en Perú
- El mercado de transporte de carga y logística en Perú alcanzó USD 15,05 Mil Millones en 2025 y se proyecta que crezca a una CAGR de 5,84 % hasta 2035.
- El transporte de carga lidera por tipo de servicio, mientras que los servicios de valor agregado y otros servicios son la categoría de más rápido crecimiento.
- La manufactura concentra la mayor parte de la demanda por uso final, mientras que el comercio minorista y el comercio electrónico son la categoría de uso final de más rápido crecimiento.
- Los operadores globales y los conglomerados diversificados de logística continúan invirtiendo en capacidad portuaria y en automatización de almacenes para defender su posición de mercado.
¿Por qué elegir Informes de Expertos?
- Análisis integral y basado en datos, fundamentado en fuentes gubernamentales, regulatorias y corporativas confiables.
- Conocimiento profundo de la dinámica del transporte de carga, la logística y la infraestructura comercial en América Latina.
- Información práctica sobre las oportunidades del mercado de transporte de carga y logística en Perú, diseñada para respaldar la planificación estratégica, las decisiones de inversión y las estrategias de entrada al mercado.
- Un equipo de analistas con experiencia, comprometido con la precisión, la objetividad y una investigación centrada en el cliente.
Llamado a la Acción
Descubra la información más reciente sobre el mercado de transporte de carga y logística en Perú (2026-2035) con nuestro informe integral. Conozca los patrones de crecimiento regional, las preferencias del consumidor y los principales actores de la industria. Manténgase por delante de la competencia con datos confiables y análisis expertos. Descargue hoy su informe de muestra gratuito e impulse decisiones informadas en el mercado.
Alcance del Mercado:
|
Características del Informe |
Detalles |
|
Año Base de la Estimación: |
2025 |
|
Datos Históricos: |
2019-2025 |
|
Datos de Pronóstico: |
2026-2035 |
|
Alcance del Informe: |
Tendencias Históricas y Previsiones del Mercado, Impulsores y Limitantes de
|
|
Desglose por |
|
|
Desglose por Uso Final: |
|
|
Dinámica del Mercado: |
|
|
Panorama Competitivo: |
|
|
Empresas Cubrietas: |
|