
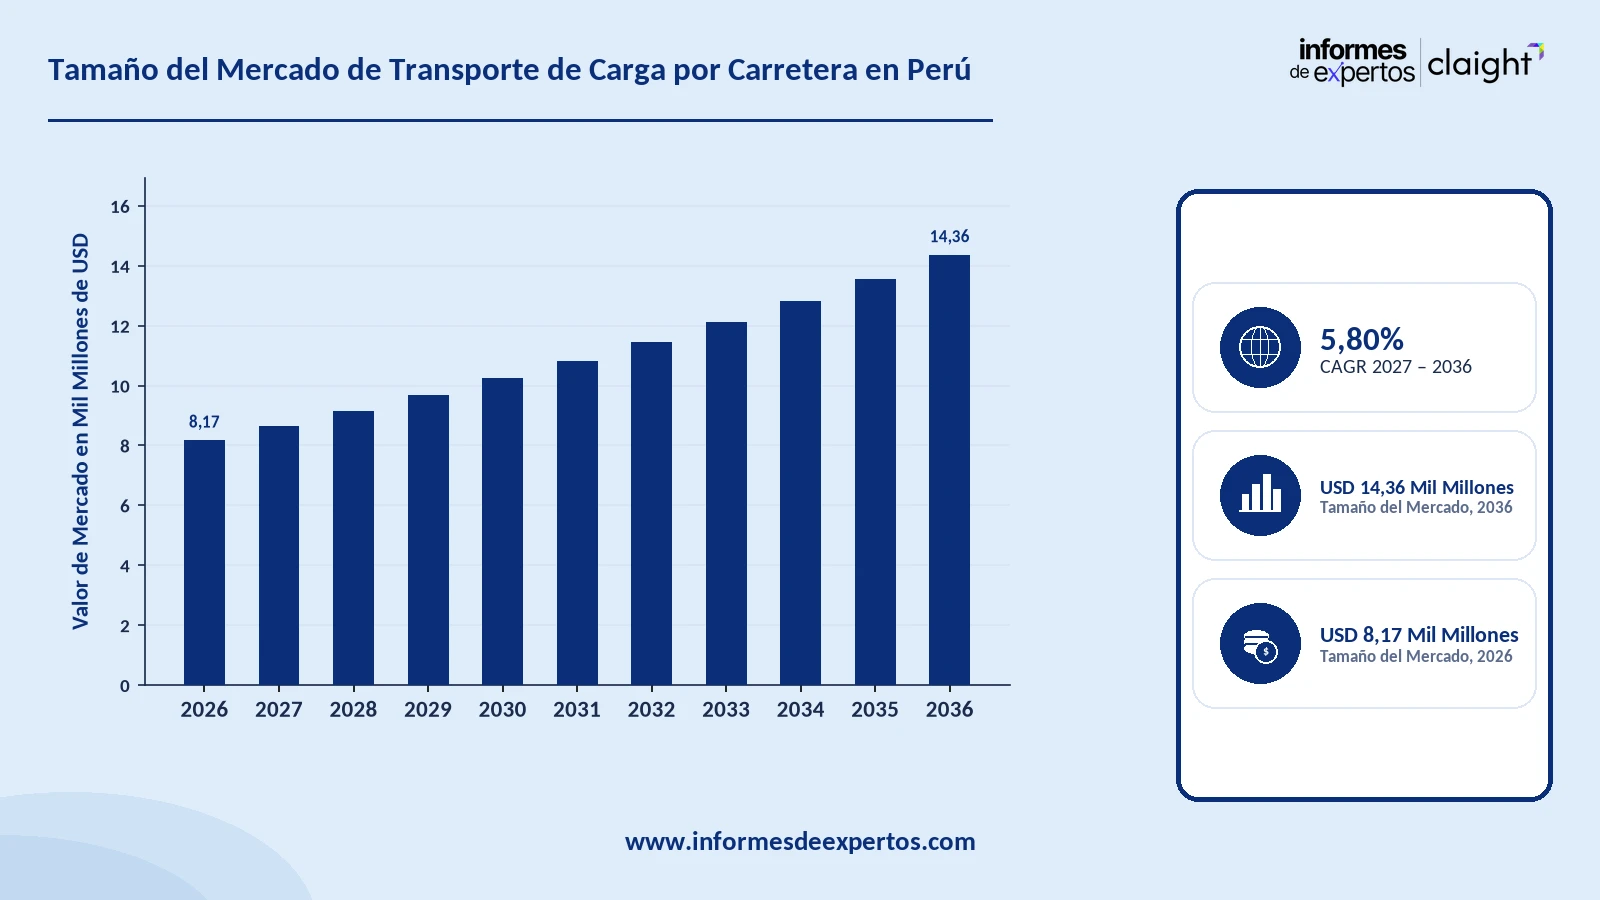
Tamaño del Mercado de Transporte de Carga por Carretera en Perú
El mercado de transporte de carga por carretera en Perú alcanzó USD 8,17 Mil Millones en 2025. Se espera que la industria crezca a una CAGR de 5,80 % durante el período de pronóstico 2026-2035. Para 2035, se espera que el mercado alcance USD 14,36 Mil Millones. El aumento de los volúmenes de comercio y las crecientes necesidades de distribución del comercio electrónico amplían la demanda de capacidad de transporte de carga en todo el mercado. Los operadores logísticos globales continúan invirtiendo en la modernización de sus flotas y en los corredores de transporte transfronterizo, mientras que los transportistas locales profundizan sus propias redes regionales. La demanda de transporte de carga de Perú sigue en términos generales los patrones del mercado latinoamericano de transporte de carga por carretera, donde la inversión en flotas impulsada por el comercio avanza de forma similar.
Principales Tendencias y Perspectivas del Mercado
- El aumento de los volúmenes de comercio y las crecientes necesidades de distribución del comercio electrónico amplían la demanda en el mercado de transporte de carga por carretera en Perú.
- Los servicios de carga parcial (LTL) se perfilan como una categoría de rápido crecimiento, a medida que los envíos del comercio electrónico se fragmentan en cargas más pequeñas y frecuentes.
- Los servicios de carga completa (FTL) concentran la mayor participación de los ingresos entre las principales actividades de transporte de carga del país.
Tamaño del Mercado y Pronóstico
- Tamaño del Mercado en 2025: USD 8,17 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 14,36 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 5,80 %
La demanda de transporte de carga por carretera en Perú abarca los servicios de carga completa y de carga parcial. Estos servicios trasladan mercancías para los fabricantes, los minoristas y las compañías de petróleo, gas y construcción. Los operadores logísticos globales dominan los corredores transfronterizos de marca, aunque los transportistas peruanos continúan ampliando sus propias flotas y su cobertura regional. La modernización de las flotas, la composición del parque vehicular y la capacidad de entrega de última milla siguen siendo los factores que más claramente determinan la rapidez con la que la nueva capacidad de transporte llega a los cargadores peruanos. Es una dinámica comparable a la del mercado de transporte de carga por carretera en Chile.
Descargue un informe de muestra gratuito: Descargar PDF
La modernización de las flotas es un impulsor determinante que redefine la trayectoria de crecimiento del sector. En junio de 2026, Ransa Comercial anunció planes para invertir alrededor de USD 12 millones con el fin de ampliar su flota de camiones y fortalecer su propia capacidad de transporte. La inversión busca una mayor cobertura geográfica para su red de distribución. Inversiones de este tipo reflejan el impulso de los transportistas peruanos por construir capacidad propia de transporte ante el aumento de los volúmenes de comercio.
La tecnología de transporte autónomo es otro factor impulsor. En mayo de 2026, DSV y Volvo Autonomous Solutions iniciaron operaciones comerciales de carga autónoma en Texas, uno de los primeros despliegues comerciales de camiones autónomos de largo recorrido. Este tipo de ampliación de capacidad basada en la tecnología determina cada vez más la forma en que los operadores logísticos globales enfrentan la escasez de conductores y la utilización de sus activos en el mercado de transporte de carga por carretera en Perú.
Principales Impulsores y Tendencias
Junio 2026 - Ransa Comercial Invirtió USD 12 Millones para Ampliar su Flota de Camiones
Ransa Comercial anunció planes para invertir alrededor de USD 12 millones en Perú durante 2026, con una parte significativa destinada a ampliar su flota de camiones. La inversión suma vehículos dedicados a la distribución, a la carga de comercio exterior y a los transportadores especializados que trasladan automóviles desde el puerto de Chancay hacia Lima. Su director ejecutivo, Paolo Sacchi, señaló que la compañía destina recursos a una mayor cobertura geográfica y a una capacidad de transporte propia. Este tipo de inversión en flota refleja cómo los transportistas peruanos construyen capacidad propia en el mercado de transporte de carga por carretera en Perú.
Mayo 2026 - DSV y Volvo Autonomous Solutions Iniciaron Operaciones de Carga con Camiones Autónomos
DSV y Volvo Autonomous Solutions iniciaron operaciones comerciales de carga autónoma en Texas con el vehículo Volvo VNL Autonomous. El servicio opera inicialmente entre las terminales de Dallas y Houston, todavía con un conductor de seguridad a bordo. El despliegue utiliza la tecnología de conducción autónoma Aurora Driver, desarrollada para el transporte de largo recorrido. Según el director ejecutivo de operaciones terrestres de DSV, la colaboración busca mejorar la seguridad, enfrentar la escasez de conductores y lograr una mejor utilización de los activos mediante operaciones ininterrumpidas. Este tipo de despliegue tecnológico es relevante para los transportistas del mercado de transporte de carga por carretera en Perú que enfrentan limitaciones similares de capacidad en el largo recorrido.
Abril 2026 - DINET Obtuvo el Reconocimiento ADCE de Nivel Plata en su Alianza Logística con Adidas
La operación de DINET que gestiona la logística de Adidas Perú obtuvo el reconocimiento de nivel plata del programa adidas Distribution Center Excellence. Con ello se convirtió en la primera operación gestionada por un operador logístico externo en alcanzar esa categoría. Los servicios de DINET abarcan desde el almacenamiento temporal de contenedores fuera del puerto hasta la entrega de última milla al cliente. La alianza evolucionó de una relación tradicional entre cliente y proveedor hacia una colaboración estratégica basada en objetivos de desempeño compartidos. Este tipo de reconocimiento refleja cómo los proveedores peruanos de transporte y distribución elevan sus estándares operativos en el mercado de transporte de carga por carretera en Perú.
Noviembre 2025 - Kuehne+Nagel Amplió su Centro de Transporte Transfronterizo en El Paso
Kuehne+Nagel sumó un nuevo local de 20.252 metros cuadrados contiguo a sus instalaciones existentes en El Paso, Texas. La ampliación eleva en un 60 % su capacidad total de transporte transfronterizo, luego de que el local original alcanzara su capacidad máxima en un año. El almacén fiscal ampliado cuenta con 53 puertas de andén y 65 espacios de estacionamiento para remolques que apoyan el movimiento de carga hacia el norte y hacia el sur. La inversión responde a la demanda sostenida del nearshoring en el corredor entre Estados Unidos y México. Este tipo de ampliación de capacidad transfronteriza ilustra cómo los operadores logísticos globales escalan su infraestructura de transporte para atender la demanda comercial regional. Sigue siendo relevante para el mercado de transporte de carga por carretera en Perú.
Desarrollos Recientes
Las Flotas de Transporte de Carga Aceleran la Adopción de Vehículos a Gas Natural
Las flotas de transporte pesado de América Latina se convierten cada vez más a vehículos a gas natural (GNV) para reducir sus costos operativos y sus emisiones. En agosto de 2026, Perú superó los 10.000 vehículos pesados a GNV tras la incorporación de 90 camiones mezcladores con configuración a gas natural en una importante renovación de flota. La conversión a gas natural puede reducir los gastos operativos hasta en un 60 % frente a los combustibles convencionales. Este tipo de conversión de flotas determina cada vez más las decisiones de compra de vehículos en el mercado de transporte de carga por carretera en Perú.
Los Operadores Logísticos Globales Invierten en la Modernización de sus Flotas Regionales
Los operadores logísticos internacionales destinan un capital considerable a modernizar sus flotas de transporte en América Latina. En septiembre de 2025, DHL Supply Chain comprometió EUR 500 millones para su expansión regional. El plan contempla la modernización de alrededor de 1.200 camiones, junto con nuevos centros regionales e instalaciones de cross-docking. La inversión busca mejorar el cumplimiento de los plazos de entrega y reducir los tiempos de espera en frontera en los principales corredores comerciales. Este tipo de inversión en flotas a gran escala redefine las expectativas de capacidad en el mercado de transporte de carga por carretera en Perú.
La Infraestructura de Transporte del Sur de Perú Atrae Inversiones Importantes
La infraestructura que atiende los corredores mineros y de exportación del sur de Perú continúa atrayendo importantes compromisos de capital. En junio de 2025, Terminal Internacional del Sur, de Tramarsa, anunció planes para invertir USD 113,6 millones en mejoras de infraestructura portuaria y de transporte terrestre en el puerto de Matarani. Las mejoras incluyen un sistema cerrado de descarga de camiones y la ampliación de las conexiones ferroviarias que apoyan el movimiento de concentrados minerales. Las obras buscan atender la creciente demanda del sector minero y mejorar la eficiencia operativa. Este tipo de inversión en los corredores respalda la red de transporte que sustenta el mercado de transporte de carga por carretera en Perú.
Los Transportistas Globales Electrifican sus Flotas de Largo Recorrido
Los principales transportistas de carga convierten cada vez más sus rutas de largo recorrido a camiones eléctricos, a medida que mejoran la infraestructura de carga y la autonomía de los vehículos. En enero de 2025, DB Schenker puso en servicio los primeros 10 de los 150 camiones eléctricos MAN eTGX y eTGL previstos en rutas regulares entre sus principales centros logísticos, con apoyo de financiamiento público. Los vehículos ofrecen una autonomía cercana a los 500 kilómetros y admiten carga rápida de un megavatio. Este tipo de electrificación de flotas es relevante para los transportistas del mercado de transporte de carga por carretera en Perú que evalúan inversiones similares de bajas emisiones.
Los Transportistas de Carga Parcial se Reestructuran para Ganar Densidad de Red
Los grandes transportistas de carga parcial priorizan cada vez más la densidad de sus terminales frente al tamaño de la red para mejorar la eficiencia del servicio. En enero de 2026, FedEx Freight, el mayor transportista de carga parcial de América del Norte por ingresos, presentó una estrategia de red previa a su escisión que cerró 37 terminales y concentró la capacidad en sus mercados de mayor volumen. La compañía destacó el número de puertas de andén, y no el de terminales, como su principal indicador de capacidad. Este tipo de optimización de la red es relevante para los proveedores de carga parcial que compiten en el mercado de transporte de carga por carretera en Perú.
Descargue un informe de muestra gratuito: Descargar PDF
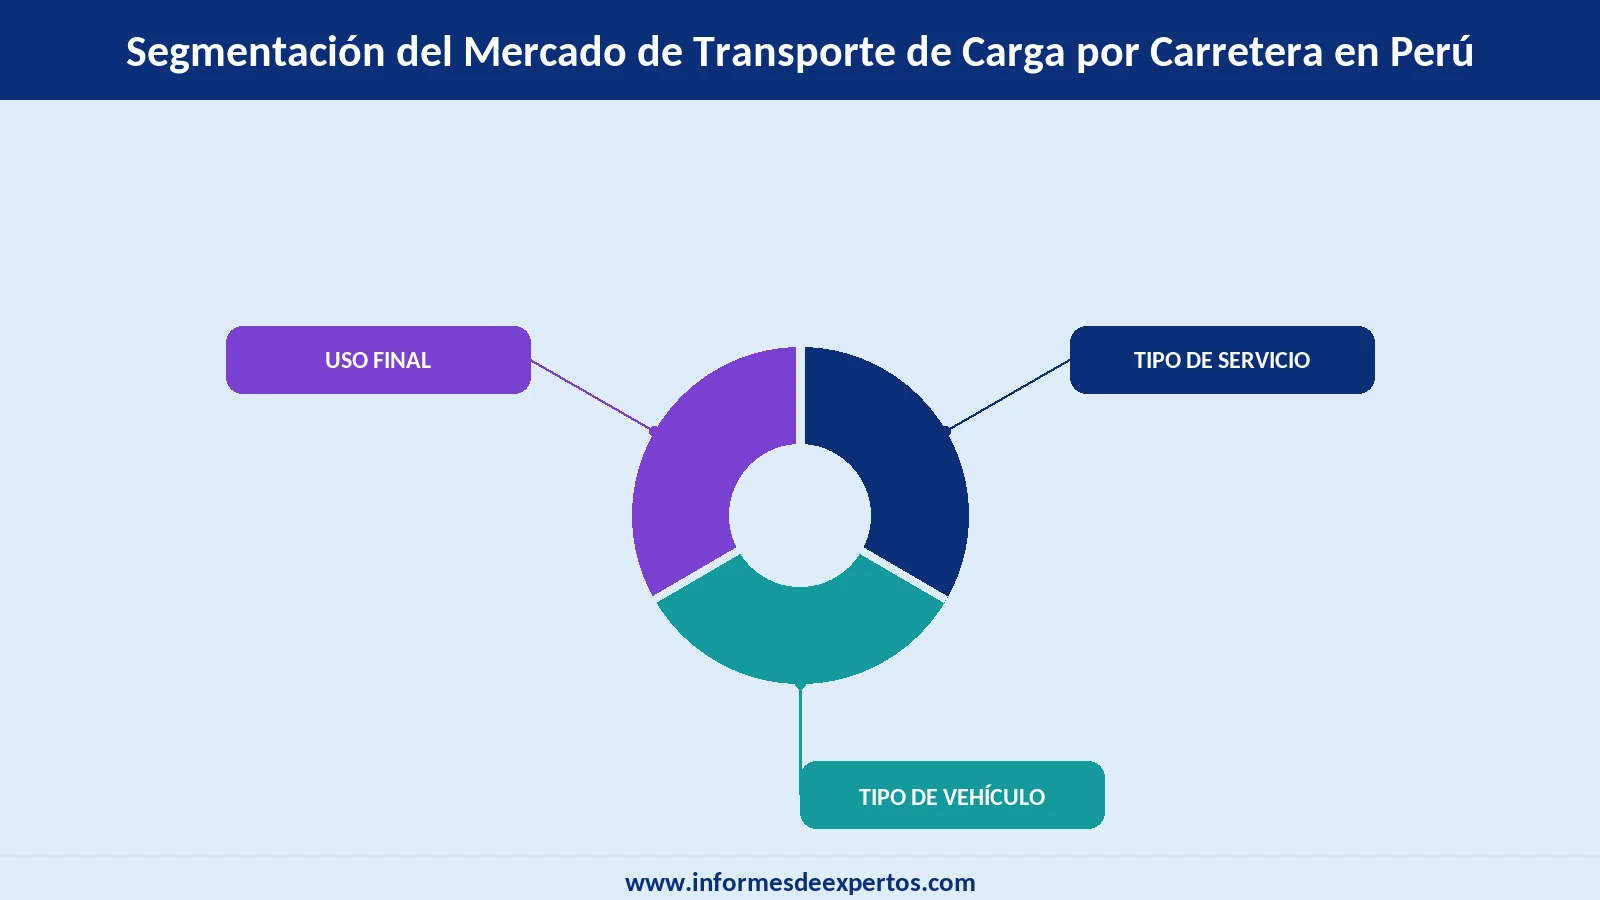
Segmentación de la Industria del Transporte de Carga por Carretera en Perú
El informe de Informes de Expertos titulado Informe y Pronóstico del mercado de transporte de carga por carretera en Perú 2026-2035 ofrece un análisis detallado del mercado a partir de los siguientes segmentos:
Mercado por Tipo de Servicio:
- Carga Completa
- Carga Parcial
- Otros
Información clave: Los servicios de carga completa (FTL) concentran la mayor participación de la categoría de servicios, lo que refleja la demanda constante de traslados dedicados a un solo cargador en las rutas de largo recorrido. Los servicios de carga parcial (LTL) crecen con mayor rapidez, a medida que el comercio electrónico y los cargadores más pequeños consolidan cargas parciales para reducir costos. Esta tendencia sigue de cerca la del mercado latinoamericano de logística. La categoría de otros incluye los servicios de transporte especializado e intermodal. La creciente fragmentación de los envíos continúa ampliando la oferta de los proveedores en el mercado de transporte de carga por carretera en Perú.
Mercado por Tipo de Vehículo:
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos
- Vehículos Comerciales Pesados
Información clave: Los vehículos comerciales pesados concentran la mayor participación de la categoría por tipo de vehículo, lo que refleja su papel central en el traslado de carga de largo recorrido y a granel en todo el país. Los vehículos comerciales ligeros crecen con mayor rapidez, a medida que las necesidades de entrega de última milla y de comercio electrónico se amplían en los centros urbanos. Los vehículos comerciales medianos atienden las rutas de distribución regional entre las principales ciudades. Los operadores de flotas evalúan cada vez más las configuraciones a gas natural y con combustibles alternativos en las tres categorías de vehículos. La evolución de la composición de las flotas continúa ampliando la demanda de equipos en el mercado de transporte de carga por carretera en Perú.
Mercado por Uso Final:
- Manufactura
- Comercio Minorista y Comercio Electrónico
- Petróleo y Gas
- Construcción
- Otros
Información clave: La manufactura concentra la mayor participación de la demanda, lo que refleja la dependencia del sector del transporte de materias primas de entrada y de productos terminados de salida. El comercio minorista y el comercio electrónico crecen con mayor rapidez, a medida que las compras en línea amplían las necesidades de entrega de última milla. Los cargadores de petróleo y gas requieren capacidad especializada de transporte en cisternas y de carga a granel. La construcción depende de los proveedores de transporte para el traslado de maquinaria pesada y de materiales. La categoría de otros incluye la demanda de transporte vinculada a la agricultura y a la minería, así como la del mercado logístico de la cadena de frío en Perú. La ampliación de los usos finales continúa ampliando la base potencial del mercado de transporte de carga por carretera en Perú.
Descargue un informe de muestra gratuito: Descargar PDF
Cuota del Mercado de Transporte de Carga por Carretera en Perú
Por tipo de servicio, la carga completa domina el mercado gracias a la demanda constante de largo recorrido
El traslado dedicado a un solo cargador en las rutas de largo recorrido es lo que mantiene a la carga completa (FTL) como la mayor categoría de servicio en todo el país. Tanto los transportistas globales como los locales dan prioridad a la capacidad de FTL al ampliar sus flotas en Perú. La inversión de USD 12 millones en flota de Ransa Comercial, en junio de 2026, confirmó que la capacidad de los transportistas continúa concentrándose en las operaciones de largo recorrido. Esta combinación de demanda constante y creciente capacidad de flota mantiene a la carga completa muy por delante de todos los demás tipos de servicio en el mercado de transporte de carga por carretera en Perú.
La consolidación de cargas parciales por parte de los cargadores más pequeños para reducir costos convierte a la carga parcial (LTL) en la categoría de servicio de más rápido crecimiento. Los transportistas amplían sus redes de carga parcial y sus centros de consolidación para captar esta demanda. Los minoristas en línea y los pequeños fabricantes prefieren cada vez más los esquemas de carga parcial frente a los camiones dedicados cuando sus volúmenes no justifican un remolque completo. Este cambio ayuda a los proveedores especializados en consolidación a ganar participación junto con los transportistas consolidados. Se espera que la fragmentación continua de los envíos del comercio electrónico mantenga a esta categoría como el tipo de servicio de más rápido crecimiento durante el período de pronóstico.
Por tipo de vehículo, los vehículos comerciales pesados lideran el mercado gracias a la composición de las flotas
Su papel central en el traslado de carga de largo recorrido y a granel explica que los vehículos comerciales pesados concentren la mayor participación del parque de transporte de Perú. Los operadores de flotas prefieren cada vez más los vehículos pesados configurados a gas natural para reducir sus costos operativos. La superación de los 10.000 vehículos pesados a GNV en Perú, en agosto de 2026, ilustra cómo la adopción de combustibles alternativos redefine esta categoría. Esta combinación de dependencia del largo recorrido y de mejoras en la eficiencia del combustible mantiene a los vehículos comerciales pesados como el principal tipo de vehículo en el mercado de transporte de carga por carretera en Perú.
La ampliación de las necesidades de entrega de última milla y de comercio electrónico en los centros urbanos convierte a los vehículos comerciales ligeros en la categoría de más rápido crecimiento. Los proveedores de distribución incorporan vehículos más pequeños, adecuados para entregas urbanas frecuentes y de bajo volumen. Las rutas urbanas congestionadas y las ventanas de entrega más estrechas favorecen a los vehículos pequeños y maniobrables frente a los camiones de mayor tamaño en el tramo final de la entrega. Los minoristas y los especialistas en última milla amplían estas flotas con mayor rapidez en Lima y en otros grandes centros urbanos. Se espera que el crecimiento continuo del comercio en línea mantenga a los vehículos comerciales ligeros como el tipo de vehículo de más rápido crecimiento durante el período de pronóstico.
Por uso final, la manufactura concentra la participación dominante del mercado por su dependencia del transporte de entrada y de salida
La dependencia del transporte de materias primas de entrada y de productos terminados de salida es lo que mantiene a la manufactura como la mayor categoría de uso final de la demanda de transporte de carga. Los proveedores globales dan prioridad a los clientes de manufactura al ampliar su capacidad de transporte transfronterizo hacia Perú. La ampliación del centro transfronterizo de Kuehne+Nagel en El Paso refleja cómo los fabricantes buscan cada vez más alternativas de tránsito regional más rápidas y confiables. Esta combinación de demanda industrial constante y creciente capacidad de los proveedores mantiene a la manufactura por delante de todas las demás categorías de uso final en el mercado de transporte de carga por carretera en Perú.
La ampliación de las necesidades de entrega de última milla derivada de las compras en línea convierte al comercio minorista y al comercio electrónico en la categoría de uso final de más rápido crecimiento. Los proveedores de transporte amplían sus flotas dedicadas a la distribución del comercio electrónico para atender esta creciente demanda. El reconocimiento ADCE de nivel plata obtenido por DINET en su operación con Adidas ilustra cómo la calidad del servicio se convierte en un factor diferenciador para los proveedores enfocados en el comercio minorista. El crecimiento continuo del comercio en línea mantiene la rápida expansión de esta categoría.
Panorama Competitivo
Los operadores logísticos globales y los conglomerados diversificados de logística definen en conjunto la base de oferta del transporte de carga por carretera del país. Esto refleja los patrones de suministro del mercado de logística en su conjunto. También responde a la combinación de escala de flota y cobertura de red que los cargadores peruanos valoran al elegir a sus socios de transporte. Las compañías más capaces de combinar el acceso a los corredores comerciales globales con una infraestructura de flota local suelen llegar a la base más amplia de clientes. La inversión sostenida en la modernización de las flotas y en los vehículos de combustibles alternativos también distingue a los proveedores líderes de los transportistas regionales más pequeños. La creciente demanda de servicios de transporte confiables y con soporte tecnológico añade una capa adicional de diferenciación entre los competidores. Los actores del mercado de transporte de carga por carretera en Perú que combinan el alcance global con una infraestructura de flota local están en mejor situación para defender su posición.
La escala de la flota, el alcance de la red de rutas y la confiabilidad del servicio son los factores que, en última instancia, deciden quién llega a la base más amplia de clientes. Las compañías del mercado de transporte de carga por carretera en Perú más sólidas en esos tres frentes están mejor posicionadas para captar la demanda continua de servicios de transporte impulsados por el comercio. Las compañías con flotas diversificadas que abarcan la carga completa, la carga parcial y los vehículos especializados suelen adaptarse mejor a los cambios en los patrones comerciales que los operadores de un solo servicio. Los proveedores dispuestos a invertir en la modernización de sus flotas construyen relaciones más sólidas con sus clientes que los que dependen únicamente de capacidad tercerizada. Esta combinación de diversidad de flota, alcance de red y confiabilidad del servicio distingue cada vez más a los proveedores líderes de la categoría de sus competidores más pequeños.
DHL Group
DHL Group tiene su sede en Bonn, Alemania. La compañía tiene sus orígenes en 1969, cuando fue fundada en San Francisco antes de integrarse a la red global de Deutsche Post. Consolidó su posición como uno de los mayores proveedores logísticos del mundo con sus divisiones de transporte terrestre, aéreo y marítimo, de entrega exprés y de logística contractual.
Kuehne+Nagel International AG
Kuehne+Nagel International AG tiene sus orígenes en 1890 en Bremen, Alemania, y su sede actual en Schindellegi, Suiza. La compañía consolidó su posición global con servicios de transporte terrestre, marítimo y aéreo, además de logística contractual y gestión aduanera.
DB Schenker
DB Schenker tiene sus orígenes en 1872 y su sede en Essen, Alemania. La compañía consolidó su posición global con servicios de transporte ferroviario, terrestre, aéreo y marítimo, además de logística contractual en más de 90 países.
DSV A/S
DSV A/S tiene su sede en Hedehusene, Dinamarca, y sus orígenes se remontan a 1976. La compañía consolidó su posición global con servicios de transporte terrestre, aéreo, marítimo y ferroviario, junto con una creciente división de logística contractual.
Otros actores clave del mercado incluyen a Ransa Comercial S.A., DINET S.A., Transportes 77 S.A., Tramarsa y FedEx Corporation, entre otros.
Conclusiones Clave del Informe del Mercado de Transporte de Carga por Carretera en Perú
- El mercado de transporte de carga por carretera en Perú alcanzó USD 8,17 Mil Millones en 2025 y se proyecta que crezca a una CAGR de 5,80 % hasta 2035.
- La carga completa (FTL) lidera por tipo de servicio, mientras que la carga parcial (LTL) es la categoría de más rápido crecimiento.
- Los vehículos comerciales pesados dominan el parque por tipo de vehículo, mientras que los vehículos comerciales ligeros son la categoría de más rápido crecimiento.
- La manufactura concentra la mayor parte de la demanda por uso final, mientras que el comercio minorista y el comercio electrónico son la categoría de uso final de más rápido crecimiento.
¿Por qué elegir Informes de Expertos?
- Análisis integral y basado en datos, fundamentado en fuentes gubernamentales, regulatorias y corporativas confiables.
- Conocimiento profundo de la dinámica del transporte de carga, la logística y la infraestructura comercial en América Latina.
- Información práctica sobre las oportunidades del mercado de transporte de carga por carretera en Perú, diseñada para respaldar la planificación estratégica, las decisiones de inversión y las estrategias de entrada al mercado.
- Un equipo de analistas con experiencia, comprometido con la precisión, la objetividad y una investigación centrada en el cliente.
Llamado a la Acción
Descubra la información más reciente sobre el mercado de transporte de carga por carretera en Perú (2026-2035) con nuestro informe integral. Conozca los patrones de crecimiento regional, las preferencias del consumidor y los principales actores de la industria. Manténgase por delante de la competencia con datos confiables y análisis expertos. Descargue hoy su informe de muestra gratuito e impulse decisiones informadas en el mercado.
Alcance del Mercado:
|
Características del Informe |
Detalles |
|
Año Base de la Estimación: |
2025 |
|
Datos Históricos: |
2019-2025 |
|
Datos de Pronóstico: |
2026-2035 |
|
Alcance del Informe: |
Tendencias Históricas y Previsiones del Mercado, Impulsores y Limitantes de
|
|
Desglose por |
|
|
Desglose por |
|
|
Desglose por Uso Final: |
|
|
Dinámica del Mercado: |
|
|
Panorama Competitivo: |
|
|
Empresas Cubrietas: |
|