

Visión General del Mercado de HVAC
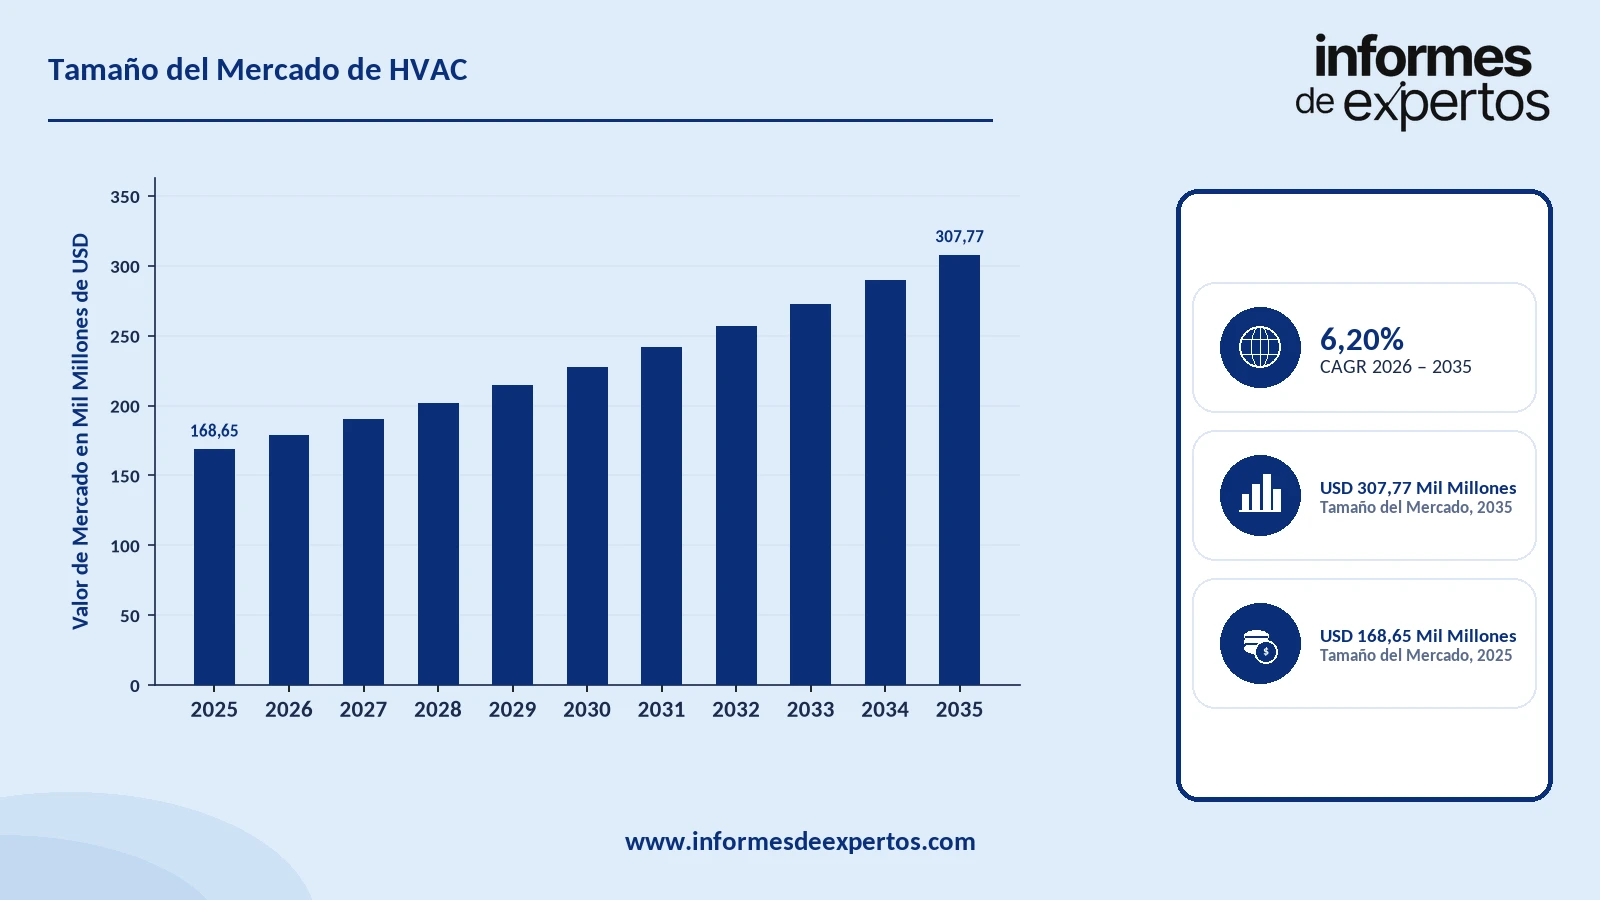
El mercado de HVAC alcanzó un valor de alrededor de USD 168,65 Mil Millones en 2025. Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta del 6,20 % entre 2026 y 2035, para alcanzar un valor de USD 307,77 Mil Millones en 2035.
Principales Perspectivas del Mercado
- Asia-Pacífico dominó el mercado de HVAC en 2025, con China liderando la producción mundial de aires acondicionados al fabricar cerca de 170 millones de unidades anuales y exportar alrededor de 60 millones (AIE, 2026).
- La eficiencia energética y la expansión del sector de la construcción están impulsando la demanda de HVAC, respaldadas por la integración de sistemas inteligentes (IoT), normativas como la Enmienda de Kigali y el alza sostenida de las temperaturas globales.
- La inversión en manufactura de HVAC se está acelerando en Asia-Pacífico, impulsada por una demanda de refrigeración que creció un 50 % desde 2015 (AIE), lo que posiciona a la región como centro estratégico global de producción de climatización.
Tamaño del Mercado y Pronóstico:
- Tamaño del Mercado en 2025: USD 168,65 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 307,77 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 6,20 %
Descargue un informe de muestra gratuito: Descargar PDF
HVAC son las siglas en inglés de calefacción, ventilación y aire acondicionado (heating, ventilation and air conditioning). Se refiere a la tecnología, los equipos y los sistemas utilizados para regular y mantener la calidad del aire interior, la temperatura y la humedad en edificios y otros espacios cerrados. Los sistemas HVAC proporcionan confort térmico y mejoran la calidad del aire al hacerlo circular y filtrarlo, eliminar la humedad y controlar la cantidad de aire exterior que entra en el espacio.
El sector tiene un peso central en el consumo energético de los edificios. Según la Agencia Internacional de la Energía (IEA), la calefacción, el calentamiento de agua y la refrigeración representan cerca del 50% del consumo energético de los edificios a nivel mundial, y el aire acondicionado y los ventiladores suponen por sí solos alrededor de una quinta parte de la electricidad usada en los edificios, es decir, cerca del 10% del consumo eléctrico mundial. La demanda crece con rapidez: según la IEA, el parque mundial de aparatos de aire acondicionado pasó de unos 880 millones de unidades en 2000 a cerca de 2.000 millones en 2024, y podría alcanzar 5.600 millones en 2050, impulsado por el aumento de la renta, la urbanización y el calentamiento global, sobre todo en economías emergentes como India, Indonesia, México, Brasil y Arabia Saudí.
El mercado de HVAC se expande con la creciente preocupación por la contaminación del aire y la calidad del aire interior, lo que ha elevado la demanda de sistemas HVAC integrados con tecnologías de purificación y filtración. Estas soluciones eliminan de forma eficaz contaminantes, alérgenos y otras sustancias peligrosas del aire interior, generando ambientes más saludables. La magnitud del problema es notable: según la Organización Mundial de la Salud (OMS), el 99% de la población mundial respira aire que supera sus límites de calidad recomendados, y la contaminación del aire causa alrededor de 7 millones de muertes prematuras al año, de las cuales cerca de 3,8 millones se asocian a la contaminación del aire en interiores. Estas cifras impulsan la demanda de sistemas de ventilación y filtración más eficaces.
A medida que los edificios envejecen, crece la necesidad de modernizar los sistemas de calefacción, ventilación y aire acondicionado para optimizar su eficiencia, reducir el consumo de energía y mejorar la calidad del aire interior. Esta tendencia tiene un fuerte respaldo energético: según la Agencia Internacional de la Energía (IEA), la calefacción, el calentamiento de agua y la refrigeración concentran cerca del 50% del consumo energético de los edificios, por lo que la renovación de equipos antiguos ofrece un ahorro significativo. Se prevé que el mercado crezca a medida que los propietarios opten por modernizar sus instalaciones existentes como alternativa a la inversión en sistemas totalmente nuevos.
Desde el punto de vista geográfico, Asia Pacífico ostenta la mayor cuota del mercado HVAC y se mantiene como la región de mayor crecimiento durante el periodo de pronóstico, impulsada por el aumento de la construcción y la creciente demanda en países como China, India y Japón. El peso de la región es notable: según la Agencia Internacional de la Energía (IEA), alrededor del 35% de los aparatos de aire acondicionado del mundo se encuentran en China, y se prevé que China e India concentren cerca de la mitad del aumento mundial de la propiedad de equipos de aire acondicionado hasta 2050, a medida que suben las temperaturas y la renta disponible.
También se espera que Norteamérica y Europa registren un crecimiento significativo, impulsado por la adopción de sistemas HVAC energéticamente eficientes. Según la IEA, Estados Unidos concentra cerca del 23% de los aparatos de aire acondicionado del mundo, mientras que los equipos vendidos en Europa y Japón son al menos un 25% más eficientes que los de Estados Unidos y China, lo que refleja el peso de la eficiencia energética en estos mercados.
En los segmentos comercial e industrial, Norteamérica y Europa son los principales mercados por la presencia de infraestructuras consolidadas, normativas medioambientales estrictas y una elevada demanda de sistemas de calefacción, ventilación y aire acondicionado de alta eficiencia energética, incluido el creciente uso de bombas de calor.
Principales Impulsores y Tendencias
Agosto 2026: Samsung invirtió KRW 240.000 millones en una planta HVAC en Corea
Samsung Electronics anunció el 19 de agosto de 2026 una inversión de aproximadamente KRW 240.000 millones (US$158 millones) para establecer una nueva línea de producción de HVAC de FläktGroup en su complejo de Gwangju, Corea del Sur. La instalación, de aproximadamente 21.500 m², estaba prevista para comenzar operaciones a principios de 2028 y producir soluciones HVAC, incluidos sistemas de refrigeración para centros de datos de inteligencia artificial.
Julio 2026: Carrier adquirió 75F para reforzar los edificios inteligentes
Carrier Global completó la adquisición de 75F el 23 de julio de 2026. La operación incorporó a Carrier las capacidades de automatización de edificios basadas en la nube, inalámbricas y habilitadas por inteligencia artificial de 75F, reforzando sus soluciones para edificios inteligentes, centros de datos, aplicaciones comerciales y proyectos de modernización.
Junio 2026: Lennox acordó adquirir Heat Controller
Lennox firmó el 18 de junio de 2026 un acuerdo definitivo para adquirir Heat Controller por US$205 millones. Heat Controller operaba en Norteamérica mediante las marcas Comfort-Aire y Century y atendía a distribuidores de equipos HVAC. Lennox completó la adquisición el 13 de julio de 2026, ampliando su capacidad para atender a distribuidores pequeños y medianos en el mercado norteamericano.
Abril 2026: Johnson Controls adquirió Nantum AI para optimización energética
Johnson Controls anunció el 27 de abril de 2026 la adquisición de Nantum AI, empresa con sede en Nueva York especializada en algoritmos de inteligencia artificial para el ahorro energético y el control de edificios. La incorporación amplió el ecosistema digital OpenBlue con capacidades para optimizar en tiempo real el flujo de aire y el rendimiento de los sistemas HVAC en instalaciones complejas, incluidos campus sanitarios y centros de fabricación avanzada.
Impulsores que Definen el Mercado de HVAC
-
Aumento de la demanda de sistemas HVAC energéticamente eficientes: Con el continuo aumento de los costes energéticos, ha crecido la demanda de sistemas de calefacción, ventilación y aire acondicionado que reducen el consumo de energía y, por tanto, las facturas. El potencial de ahorro es significativo: según la Agencia de Protección Ambiental de EE.UU. (EPA), la calefacción y la refrigeración representan cerca de la mitad de la factura energética de un hogar medio, y la actualización a equipos eficientes certificados puede reducir hasta un 20% los costes energéticos anuales. Estos sistemas emplean tecnologías avanzadas para minimizar el consumo y ofrecer servicios eficientes de calefacción, refrigeración y ventilación.
-
Crecimiento del sector de la construcción: Como las personas pasan más tiempo en interiores, aumenta la demanda de sistemas HVAC capaces de mantener temperaturas agradables y mejorar la calidad del aire interior. Este crecimiento se apoya en la expansión urbana: según el Departamento de Asuntos Económicos y Sociales de la ONU (UN DESA), cerca del 68% de la población mundial vivirá en ciudades en 2050, lo que multiplica la demanda de edificios equipados con sistemas HVAC. Estos equipos ayudan a eliminar contaminantes, alérgenos y otras sustancias nocivas del aire interior, creando ambientes más saludables.
-
Adopción de sistemas HVAC inteligentes: El crecimiento del mercado se impulsa con la integración de sistemas HVAC inteligentes basados en la tecnología IoT (Internet de las Cosas). Estos sistemas incorporan sensores, automatización y software en la nube para optimizar el rendimiento, minimizar el consumo de energía y ofrecer información del sistema en tiempo real. El margen de mejora es amplio: según la Agencia Internacional de la Energía (IEA), la eficiencia media de los equipos de aire acondicionado podría duplicarse para 2040 con la tecnología y las políticas adecuadas.
-
Normativas e incentivos gubernamentales: Para promover la adopción de sistemas HVAC eficientes, los gobiernos aplican normativas e incentivos. En Estados Unidos, el programa Energy Star, gestionado por la EPA y el Departamento de Energía (DOE), establece directrices de eficiencia para equipos de calefacción y refrigeración; los equipos certificados son, por ejemplo, al menos un 10% más eficientes que los estándares federales mínimos. Además, algunos estados ofrecen créditos fiscales o descuentos por la instalación de sistemas HVAC eficientes.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación del Mercado de HVAC
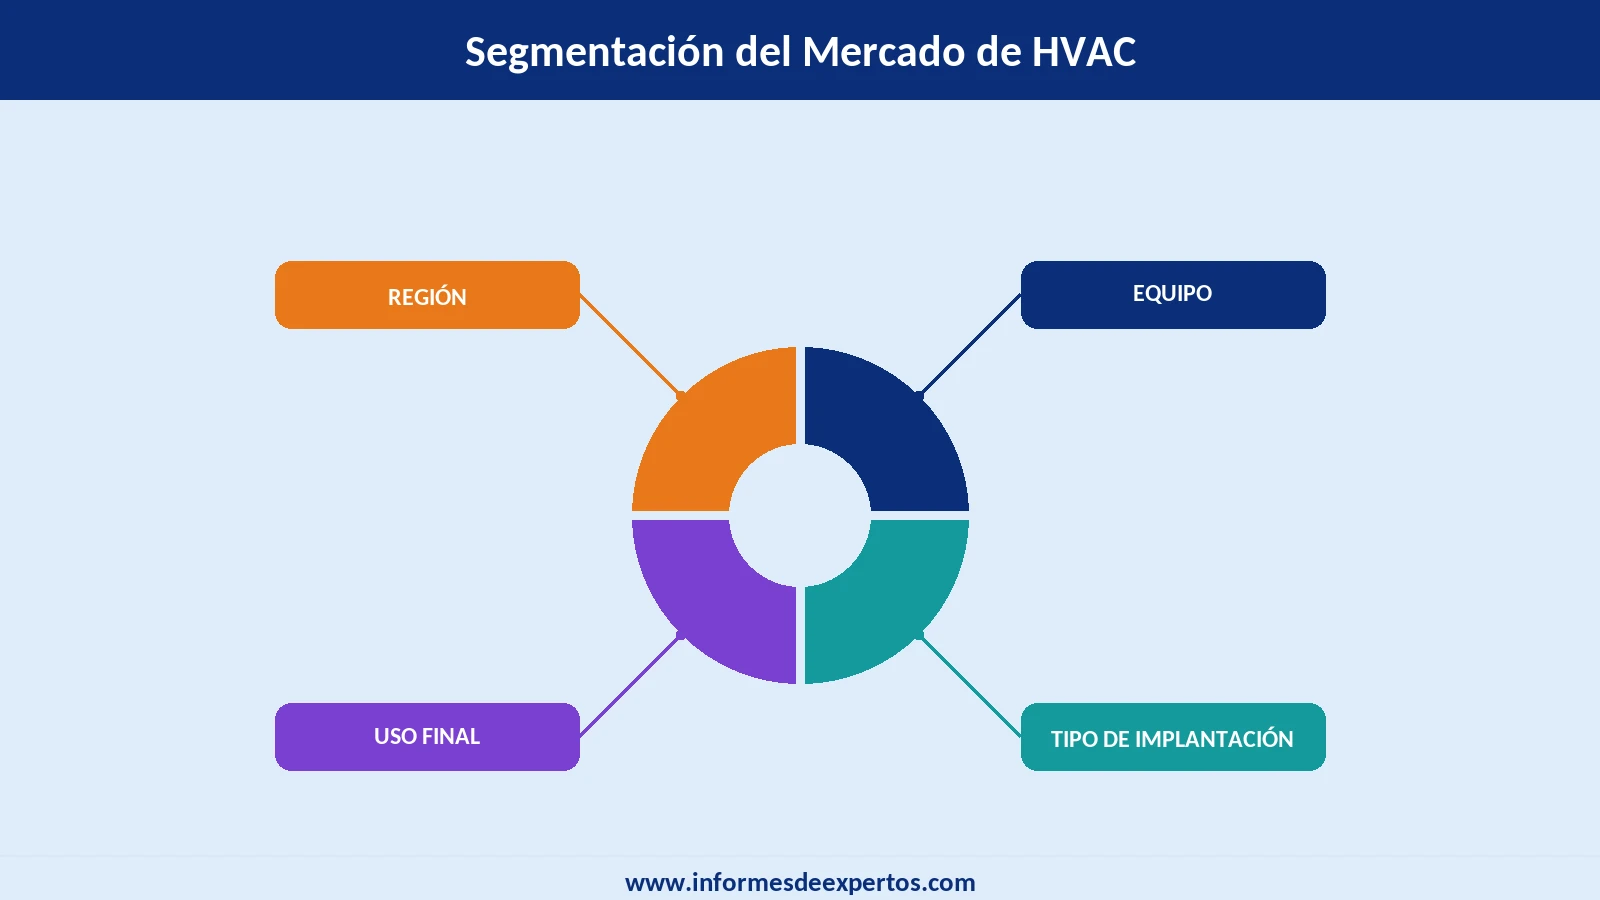
Sobre la base de los equipos, el mercado se distingue en:
Calefacción
- Bombas de Calor
- Aire-aire
- Aire-agua
- Agua-agua
- Hornos
- Aceite
- Gas
- Eléctrico
- Otros
- Calderas
- Otros
Las bombas de calor ganan una cuota creciente dentro del segmento de calefacción por su alta eficiencia. Según la Agencia Internacional de la Energía (IEA), ya representan cerca del 12% de las ventas mundiales de equipos de calefacción residencial, con unos 110 GW instalados en 2023, y en mercados como Estados Unidos superaron a las calderas y hornos de gas desde 2022.
Ventilación
- Unidades de Tratamiento de Aire
- Filtros y Purificadores de Aire
- Ventiladores
- Ventiladores Axiales
- Ventiladores Centrífugos
- Ventiladores de Flujo Cruzado
- Otros
- Deshumidificadores y Humidificadores
- Otros
El segmento de ventilación y purificación crece por la mayor preocupación por la calidad del aire interior. Según la Organización Mundial de la Salud (OMS), el 99% de la población mundial respira aire que supera sus límites de calidad, lo que impulsa la demanda de filtros, purificadores y sistemas de tratamiento de aire.
Refrigeración
- Acondicionadores de Aire Unitarios
- Split
- Packaged
- Sistemas VRF
- Resfriadores
- Enfriadores
- Torres de Refrigeración
- Evaporativo
- Enfriamiento en Seco
- Híbrido
- Otros
La refrigeración es el segmento de mayor crecimiento del mercado. Según la IEA, el parque mundial de aparatos de aire acondicionado pasó de unos 880 millones de unidades en 2000 a cerca de 2.000 millones en 2024, y el aire acondicionado ya representa alrededor del 10% del consumo eléctrico mundial.
Por el tipo de implantación, el mercado puede clasificarse en:
- Nuevas Construcciones
- Remodelaciones
El segmento de remodelaciones gana peso a medida que envejece el parque de edificios y crece la necesidad de sustituir equipos antiguos por modelos eficientes. Según la Agencia de Protección Ambiental de EE.UU. (EPA), la actualización a equipos de calefacción y refrigeración eficientes puede reducir hasta un 20% los costes energéticos anuales de un hogar, lo que incentiva la renovación.
Basándose en el uso final, la industria se bifurca en:
- Residencial
- Comercial
- Industrial
El segmento residencial concentra la mayor cuota, sostenido por el aumento de la propiedad de equipos de climatización en los hogares, mientras que los segmentos comercial e industrial se apoyan en oficinas, hoteles, centros comerciales, hospitales y plantas de producción. Según el Departamento de Asuntos Económicos y Sociales de la ONU (UN DESA), cerca del 68% de la población mundial vivirá en ciudades en 2050, lo que sostiene la demanda de sistemas HVAC en los tres segmentos.
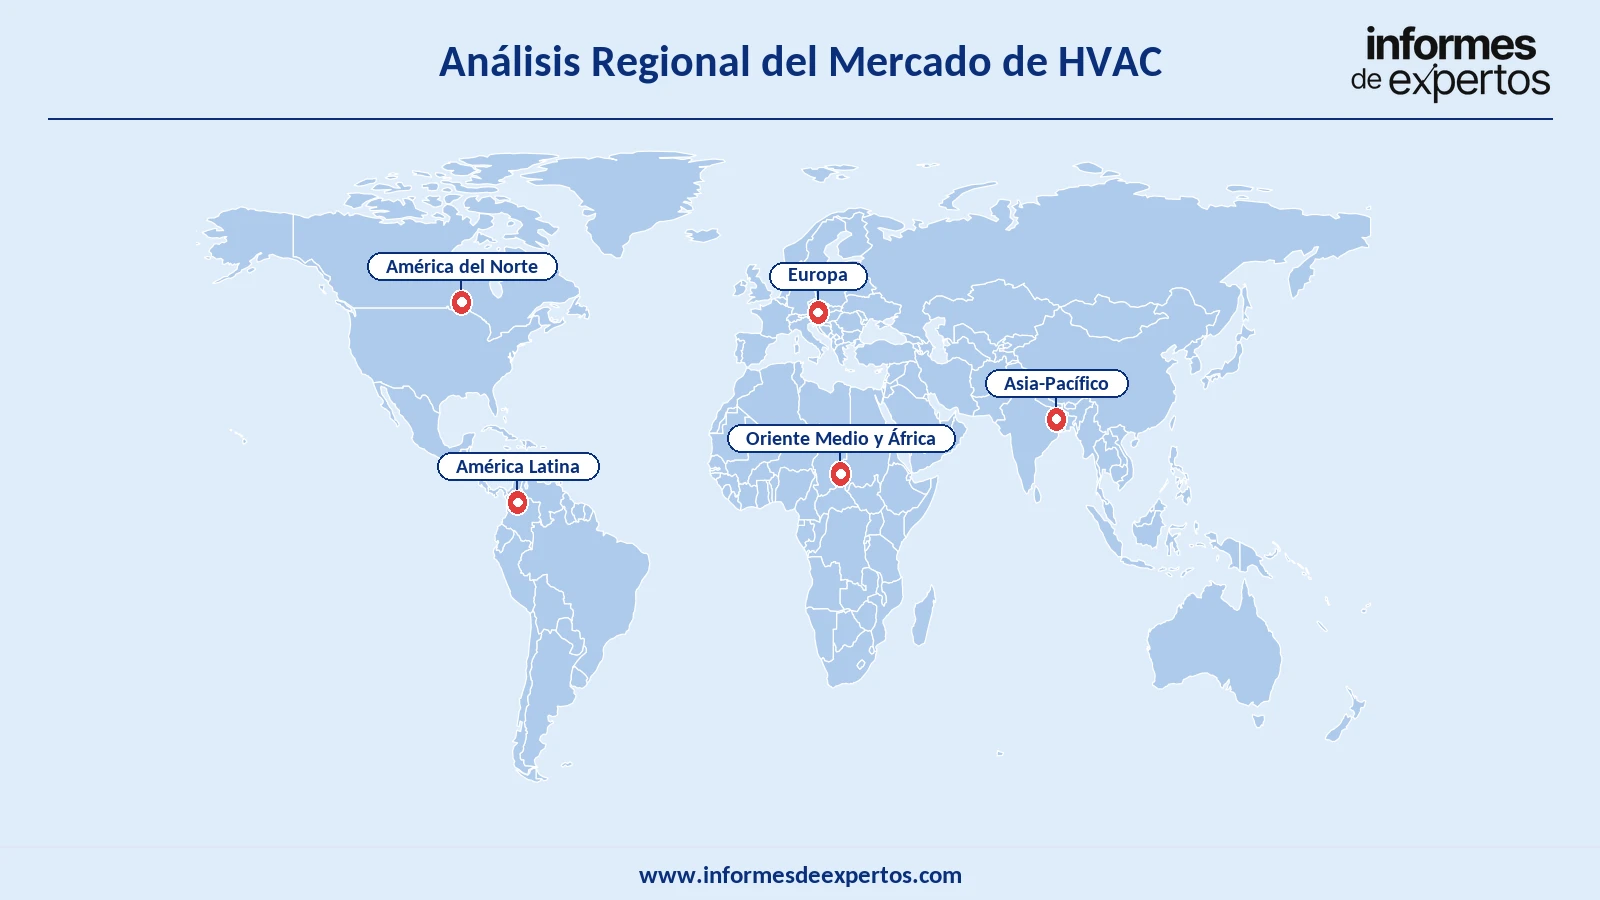
El mercado global de HVAC tiene una amplia cobertura, con una presencia significativa en varias regiones del mundo. Algunas de las regiones con una cobertura de mercado significativa son América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis regional del mercado de HVAC
Norteamérica
Es uno de los mercados más grandes y maduros, liderado por Estados Unidos. Según la Agencia Internacional de la Energía (IEA), cerca del 90% de los hogares estadounidenses tienen aire acondicionado y el país concentra alrededor del 23% de los aparatos de aire acondicionado del mundo. La demanda se apoya en la renovación de equipos antiguos, la adopción de bombas de calor (que en EE.UU. superaron a los hornos de gas desde 2022) y la fuerte presencia de sistemas de alta eficiencia respaldados por programas como Energy Star de la EPA.
Asia Pacífico
Es la región de mayor tamaño y crecimiento del mercado. Según la IEA, alrededor del 35% de los aparatos de aire acondicionado del mundo se encuentran en China, y se prevé que China e India concentren cerca de la mitad del aumento mundial de la propiedad de equipos de aire acondicionado hasta 2050. Japón presenta una penetración muy alta, cercana al 91% de los hogares, mientras que India y el Sudeste Asiático ofrecen el mayor margen de crecimiento por su baja penetración actual y el aumento de la renta y las temperaturas.
Europa
Es un mercado maduro orientado a la eficiencia energética y la descarbonización. Según la IEA, los equipos vendidos en Europa son al menos un 25% más eficientes que los de Estados Unidos y China. La demanda está impulsada por la renovación de edificios, las normativas medioambientales estrictas y el fuerte despliegue de bombas de calor, cuyas ventas alcanzaron récords en los últimos años como alternativa a la calefacción con combustibles fósiles.
Medio Oriente y África
Es una de las regiones de crecimiento más acelerado, impulsada por las temperaturas extremas y la expansión urbana. Según la IEA, cerca del 80% de los hogares de los países del Golfo cuentan con aire acondicionado, y la refrigeración representa alrededor de la mitad de la demanda eléctrica pico en la región de Medio Oriente y Norte de África (MENA). Se prevé que la demanda eléctrica de MENA crezca cerca de un 50% hasta 2035, impulsada en buena parte por el aire acondicionado. África subsahariana, con una penetración muy baja, ofrece un amplio potencial de crecimiento a futuro.
América Latina
Es un mercado en expansión, impulsado por el aumento de las temperaturas y la mayor renta disponible. Según la IEA, la propiedad de aparatos de aire acondicionado por hogar en la región es cercana a la mitad del promedio mundial, pero se prevé que se cuadruplique para 2050. Brasil y México lideran el mercado regional, apoyados en el crecimiento económico, el turismo y la inversión extranjera.
En conjunto, Norteamérica y Asia Pacífico concentran el mayor consumo y tamaño de mercado, Asia Pacífico lidera el crecimiento por su enorme base poblacional y baja penetración en muchos países, Europa destaca por la eficiencia y las bombas de calor, Medio Oriente crece con rapidez por el clima extremo, y América Latina y África se perfilan como mercados emergentes con amplio recorrido.
Panorama Competitivo
El informe ofrecerá un análisis del panorama competitivo del mercado de HVAC, incluida la visión general de las empresas, los principales actores y sus estrategias. Estas empresas tienen una presencia significativa en el mercado e invierten en investigación y desarrollo para desarrollar nuevos productos y tecnologías. Entre los principales actores del mercado de HVAC figuran empresas como:
- Lennox International, Inc.
- LG Electronics, Inc.
- Carrier Global Corporation
- Samsung Electronics Co. Ltd.
- Haier Smart Home Co., Ltd.
- Daikin Industries, Ltd
- Emerson Electric Co.
- Honeywell International Inc.
- Johnson Controls International plc.
- Otros
El informe Informes de Expertos (IDE) evalúa el mercado global de HVAC, proporcionando un análisis del tamaño del mercado de datos históricos (2019-2025) y proyecciones de crecimiento futuro (2026-2035). Este análisis también incluye el tamaño del mercado en términos de valor y volumen, y también cubre los diferentes segmentos del mercado, como por equipos, tipo de implantación, uso final, y regiones.
El estudio también abarca una visión general de los factores que impulsan el crecimiento, incluidas las tendencias demográficas, económicas y culturales que influyen en el comportamiento de los consumidores. En general, un informe exhaustivo presenta el poder de negociación de compradores y proveedores basado en el modelo de las cinco fuerzas de Porter y el análisis FODA.
Alcance del Mercado:
Informes relacionados:
Mercado Latinoamericano de HVAC
Mercado Latinoamericano de HVAC Automotriz