

Visión General del Mercado de Family Offices
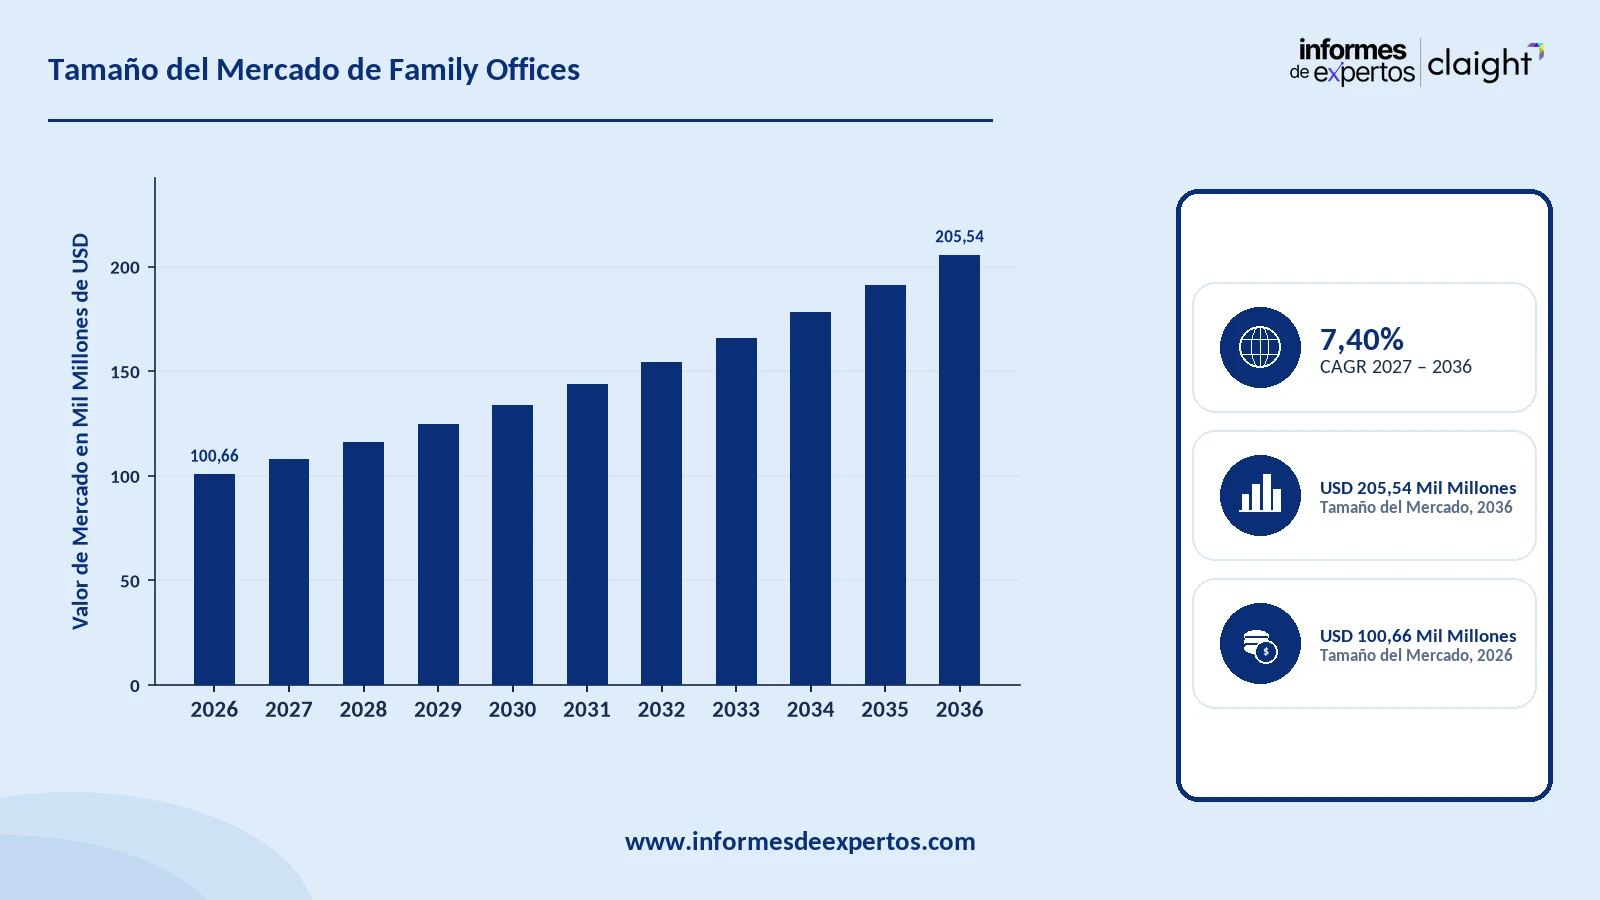
El mercado de family offices alcanzó un valor de USD 100,66 Mil Millones en 2025 y se proyecta que se expanda a una CAGR de alrededor de 7,40 % hasta 2035. Con la adopción de la inteligencia artificial, el auge de las inversiones alternativas, la transferencia de riqueza generacional y la expansión hacia nuevos centros financieros, se espera que el mercado alcance USD 205,54 Mil Millones en 2035.
Principales Perspectivas del Mercado
- América del Norte dominó el mercado en 2025 y se proyecta que crezca a una CAGR de alrededor de 7,1 % durante el período de pronóstico.
- Por Tipo, se proyecta que el segmento de Oficina Unifamiliar registre una CAGR de aproximadamente 7,0 % durante el período de pronóstico.
- Por Clase de Activo, se espera que el segmento de Bonos registre una CAGR de cerca de 6,2 % durante el período de pronóstico debido a la búsqueda de preservación de capital, ingresos estables y diversificación frente a la volatilidad de los mercados de renta variable.
Tamaño del Mercado y Pronóstico
- Tamaño del Mercado en 2025: USD 100,66 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 205,54 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 7,40 %
El mercado de family offices ha pasado de ser un servicio reservado a unas pocas dinastías familiares a convertirse en un sector sofisticado de varios miles de millones de dólares. Su valor de USD 100,66 mil millones en 2025 refleja la expansión sostenida de la riqueza privada y de la población de grandes patrimonios a escala mundial. A medida que las fortunas se vuelven más complejas y cruzan fronteras, generaciones y clases de activos, crece la necesidad de una gobernanza financiera centralizada que integre la inversión, la planificación sucesoria, la fiscalidad y la filantropía bajo una misma estructura.
Esta tendencia se enmarca en un contexto de creciente movilidad internacional del capital. Según la Organización para la Cooperación y el Desarrollo Económicos (OCDE), el intercambio automático de información financiera entre países, en el marco del Estándar Común de Reporte (CRS), cubrió en 2023 información sobre más de 134 millones de cuentas financieras, por un valor cercano a los 12 billones de euros, lo que ilustra el volumen de activos gestionados a través de fronteras. Este entorno de mayor transparencia fiscal y complejidad regulatoria refuerza la demanda de las family offices como estructuras capaces de coordinar patrimonios globales, optimizar su gobernanza y asegurar la transferencia ordenada de la riqueza entre generaciones.
Un motor decisivo del mercado de family offices es la profesionalización impulsada por la tecnología. La integración de plataformas digitales de gestión patrimonial y de analítica avanzada se ha convertido en un estándar más que en un diferenciador, lo que mejora la diligencia debida, el control de riesgos y la eficiencia operativa. La adopción de herramientas de inteligencia artificial, automatización y consolidación de datos permite a estas oficinas gestionar carteras cada vez más complejas y diversificadas, integrar información de múltiples jurisdicciones y responder a mayores exigencias de reporte y cumplimiento.
Este avance tecnológico responde en buena medida a un entorno regulatorio más estricto y transparente. Según la Organización para la Cooperación y el Desarrollo Económicos (OCDE), bajo el Estándar Común de Reporte (CRS) se intercambió en 2022 información sobre unos 123 millones de cuentas financieras, por un valor cercano a los 12 billones de euros, y el volumen ha seguido creciendo en los años posteriores. La OCDE amplió además este marco en 2023 con la actualización del CRS y el nuevo Marco de Reporte de Criptoactivos (CARF). Este entorno de mayor transparencia fiscal y complejidad regulatoria, unido a la gestión de patrimonios globales y multigeneracionales, eleva la demanda de estructuras formales como las family offices, capaces de coordinar la inversión, la fiscalidad, la planificación sucesoria y el cumplimiento bajo una gobernanza centralizada.
Descargue un informe de muestra gratuito: Descargar PDF
Principales Impulsores y Tendencias
Octubre 2025 - Integración Acelerada de la Inteligencia Artificial
Las family offices están incorporando la inteligencia artificial en la investigación de inversiones, la diligencia debida y las operaciones diarias. Según el estudio de family offices de Bank of America de 2025, alrededor de nueve de cada diez oficinas consideran que la IA puede mejorar los rendimientos y cerca de la mitad ya la utiliza, lo que redefine la eficiencia operativa y la toma de decisiones de inversión.
Diciembre 2025 - Mayor Asignación a Inversiones Alternativas
Las oficinas familiares amplían su exposición a private equity, crédito privado y activos reales en busca de mayores rendimientos y diversificación. El resumen de tendencias de 2025 de Agreus señala que el 43% de las oficinas considera el private equity como la mayor oportunidad de creación de riqueza, lo que impulsa la coinversión y la inversión directa con mayor control y transparencia, y sostiene el crecimiento del mercado de family offices.
Octubre 2025 - Transferencia de Riqueza Generacional y Gobernanza
La transición de la riqueza hacia la próxima generación está reconfigurando las prioridades del sector. El estudio de Bank of America de 2025 indica que cerca del 60% de las oficinas espera traspasar el liderazgo a la siguiente generación dentro de la próxima década, lo que eleva la demanda de estructuras de gobernanza formal, planificación de la sucesión e integración de herederos más jóvenes con sensibilidad hacia la sostenibilidad.
Enero 2025 - Consolidación de Singapur y Dubái como Polos de Riqueza
Los centros financieros emergentes redibujan el mapa global del sector. En enero de 2025, Reuters confirmó que Singapur superó las 2.000 oficinas unifamiliares, frente a cerca de 1.400 en 2022, mientras que el DIFC de Dubái sumó alrededor de 200 nuevas oficinas familiares en 2024, un crecimiento interanual del 33%, impulsado por incentivos fiscales, reformas regulatorias y la migración de patrimonio desde mercados tradicionales.
Desarrollos Recientes
Septiembre 2025 - Corient Adquiere Stonehage Fleming y Stanhope Capital
Corient, la unidad estadounidense de gestión patrimonial filial de la canadiense CI Financial, acordó adquirir las multifamily offices europeas Stonehage Fleming y Stanhope Capital, que aportan en conjunto más de 214.000 millones de dólares en activos de clientes. Como parte de la operación, Caledonia Investments vendió su participación minoritaria en Stonehage Fleming por unos 288 millones de libras. El cierre está previsto para la primera mitad de 2026, consolidando a Corient como una de las mayores firmas independientes de asesoramiento.
Julio 2025 - JAR Capital Adquiere la MFO Lyra Capital
JAR Capital, firma global de gestión de patrimonio y fondos con raíces suizas, acordó adquirir Lyra Capital Pte, una multifamily office de Singapur fundada en 2007. La operación eleva los activos gestionados por JAR Capital por encima de los 1.000 millones de dólares solo en Singapur y más que duplica su plantilla local, reforzando su plataforma de inversión en Asia con un foco particular en Japón.
Septiembre 2025 - AlTi Global Adquiere Kontora Family Office
AlTi Tiedemann Global, gestora de patrimonio de alcance global, adquirió Kontora Family Office, una multifamily office con sede en Hamburgo, Alemania, que administra alrededor de 14.000 millones de euros en activos. La transacción amplía la presencia de AlTi en Europa continental y refuerza su capacidad para atender a familias de patrimonio ultraelevado con necesidades transfronterizas cada vez más complejas.
Diciembre 2025 - Nomura Amplía su Franquicia en el DIFC de Dubái
Nomura comunicó la expansión de su franquicia de gestión patrimonial internacional desde su oficina en el Dubai International Financial Centre, lanzada en 2023. La firma japonesa amplía su cobertura hacia clientes de patrimonio elevado locales, oficinas unifamiliares y gestores externos de activos en los Emiratos Árabes Unidos, apoyándose en la experiencia de gestión patrimonial internacional de Nomura Singapur.
Enero 2025 - Corient Adquiere el Negocio de Geller
Corient adquirió el negocio de multifamily office de Geller, con sede en Nueva York, sentando las bases de su estrategia de construir una plataforma global de oficinas familiares. La operación precedió a las posteriores compras europeas de la firma y refleja la intensa consolidación del sector, en el que los grandes gestores buscan escala, alcance geográfico y acceso a familias de patrimonio ultraelevado.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación del Mercado de Family Offices
El informe de Informes de Expertos titulado "Mercado de Family Offices, Informe y Pronóstico 2026-2035" ofrece un análisis detallado del mercado a partir de los siguientes segmentos:
Mercado por Tipo:
- Oficina Unifamiliar
- Oficina Multifamiliar
- Oficina Familiar Virtual
Información clave: La oficina unifamiliar lidera el mercado, ya que ofrece control absoluto, máxima privacidad y servicios totalmente personalizados a una única familia de gran patrimonio. Estas estructuras son las preferidas por los primeros creadores de riqueza que buscan supervisión centralizada de inversiones, planificación patrimonial y filantropía. Las oficinas multifamiliares ganan terreno con rapidez gracias a las economías de escala, el acceso a flujo de operaciones institucionales y la distribución de los costes de cumplimiento entre varias familias, mientras que la oficina familiar virtual emerge como una alternativa flexible y de menor coste, basada en la externalización de servicios y el uso intensivo de tecnología.
Mercado por Clase de Activo:
- Bonos
- Acciones
- Inversiones Alternativas
- Mercancías
- Efectivo o Equivalentes de Efectivo
Información clave: Las inversiones alternativas concentran una de las mayores asignaciones de las carteras de las oficinas familiares, impulsadas por el private equity, el crédito privado y los activos reales, que buscan rendimientos superiores y una baja correlación con los mercados cotizados. Las acciones siguen siendo un pilar central por su liquidez y su potencial de crecimiento a largo plazo, mientras que los bonos aportan estabilidad y preservación de capital, y el efectivo ofrece flexibilidad operativa. Esta inclinación hacia los activos alternativos refleja la creciente sofisticación y el horizonte de inversión multigeneracional del sector.
Mercado por Región:
- América del Norte
- Europa
- Asia Pacífico
- América Latina
- Medio Oriente y África
Información clave: América del Norte lidera el mercado, sostenida por la mayor concentración mundial de grandes patrimonios, unos mercados de capitales profundos y un ecosistema maduro de asesores y bancos privados. Europa ocupa una posición destacada, con una sólida tradición de gestión patrimonial multigeneracional. Asia Pacífico y Medio Oriente y África emergen como las regiones de crecimiento más dinámico, lideradas por Singapur y Dubái. El caso de Singapur es ilustrativo: según la Autoridad Monetaria de Singapur (MAS), el número de oficinas unifamiliares con incentivos fiscales pasó de 400 a finales de 2020 a más de 2.000 a finales de 2024, un crecimiento de cinco veces en cuatro años, apoyado en esquemas de incentivos como los regímenes 13O y 13U. Este entorno, junto con marcos internacionales de transparencia fiscal como el Estándar Común de Reporte (CRS) de la OCDE, impulsa la formalización del sector a escala global.
Participación del Mercado de Family Offices
Por Tipo
La oficina unifamiliar (single family office) mantiene la cuota de mercado dominante, sostenida por familias que priorizan el control directo, la confidencialidad y los servicios diseñados a medida, que abarcan desde la gestión de inversiones hasta la planificación de la sucesión y la filantropía. La adoptan sobre todo los creadores de riqueza de primera generación con un patrimonio suficiente para justificar una estructura dedicada. El fuerte crecimiento de este segmento se refleja en centros como Singapur: según la Autoridad Monetaria de Singapur (MAS), el número de oficinas unifamiliares con incentivos fiscales pasó de 400 a finales de 2020 a más de 2.000 a finales de 2024, un crecimiento de cinco veces en cuatro años.
El segundo segmento más relevante es la oficina multifamiliar (multi family office), que gana terreno con rapidez al permitir que varias familias compartan los costes operativos y de cumplimiento sin renunciar a capacidades sofisticadas, lo que resulta especialmente atractivo para patrimonios que se sitúan por debajo del umbral de una estructura propia. La consolidación del sector refuerza el atractivo de escala de este modelo. Un ejemplo relevante es la operación anunciada en septiembre de 2025, por la cual Corient (filial de la canadiense CI Financial) acordó la adquisición de la multifamiliar británica Stonehage Fleming y de Stanhope Capital, una transacción que aportó más de 214.000 millones de USD en activos de clientes y convirtió al grupo resultante en el mayor gestor patrimonial no bancario y la mayor oficina multifamiliar enfocada en clientes de gran y muy gran patrimonio. La oficina familiar virtual, por su parte, emerge como una alternativa flexible y de menor coste, basada en la externalización de servicios y el uso intensivo de tecnología.
Por Clase de Activo
Las inversiones alternativas encabezan la asignación de cartera, ya que las oficinas familiares incrementan su exposición al private equity, el crédito privado, el inmobiliario y las coinversiones en busca de mayores rendimientos y de diversificación. Este segmento se ha convertido en una de las mayores asignaciones de las carteras del sector y su peso sigue ampliándose, impulsado por el acceso directo a operaciones y por la baja correlación de estos activos con los mercados cotizados.
El segundo segmento con mayor peso son las acciones, valoradas por su liquidez y su potencial de crecimiento a largo plazo, que continúan siendo el ancla de las carteras diversificadas. Los bonos aportan estabilidad y preservación de capital, mientras que el efectivo y los equivalentes ofrecen flexibilidad operativa y capacidad de respuesta ante oportunidades de inversión. Esta combinación responde al horizonte multigeneracional de las familias y a su creciente apetito por los activos privados de alto potencial frente a la volatilidad de los mercados cotizados.
Por Región
América del Norte posee la mayor participación del mercado, respaldada por una alta concentración de grandes patrimonios, la profundidad de sus mercados de capitales y un ecosistema consolidado de bancos privados y asesores, con Estados Unidos a la cabeza. La región se beneficia además de una intensa actividad de fusiones y adquisiciones entre gestores que buscan ganar escala; un ejemplo relevante es la adquisición, anunciada en septiembre de 2025, de la multifamiliar Stonehage Fleming y de Stanhope Capital por parte de Corient (filial de la canadiense CI Financial), una operación que aportó más de 214.000 millones de USD en activos de clientes y que ilustra la consolidación del sector.
El segundo bloque en relevancia combina a Europa, con una sólida tradición de gestión patrimonial multigeneracional y grandes centros como Suiza, Luxemburgo y el Reino Unido, y a Asia Pacífico, cuya cuota crece con rapidez. El caso de Singapur es ilustrativo: según la Autoridad Monetaria de Singapur (MAS), el número de oficinas unifamiliares con incentivos fiscales pasó de 400 a finales de 2020 a más de 2.000 a finales de 2024, un crecimiento de cinco veces en cuatro años, apoyado en esquemas de incentivos fiscales como los regímenes 13O y 13U. La expansión del patrimonio en China e India refuerza el dinamismo de la región.
Medio Oriente y África emergen como un mercado de rápido crecimiento, liderado por Dubái y por los programas de diversificación económica del Golfo, que atraen a grandes patrimonios y a nuevas estructuras familiares. La migración de fortunas hacia centros con ventajas fiscales, regulatorias y de estabilidad está redistribuyendo de forma gradual la participación regional, un proceso que se enmarca en marcos internacionales de transparencia como el Estándar Común de Reporte (CRS) de la OCDE.
Descargue un informe de muestra gratuito: Descargar PDF
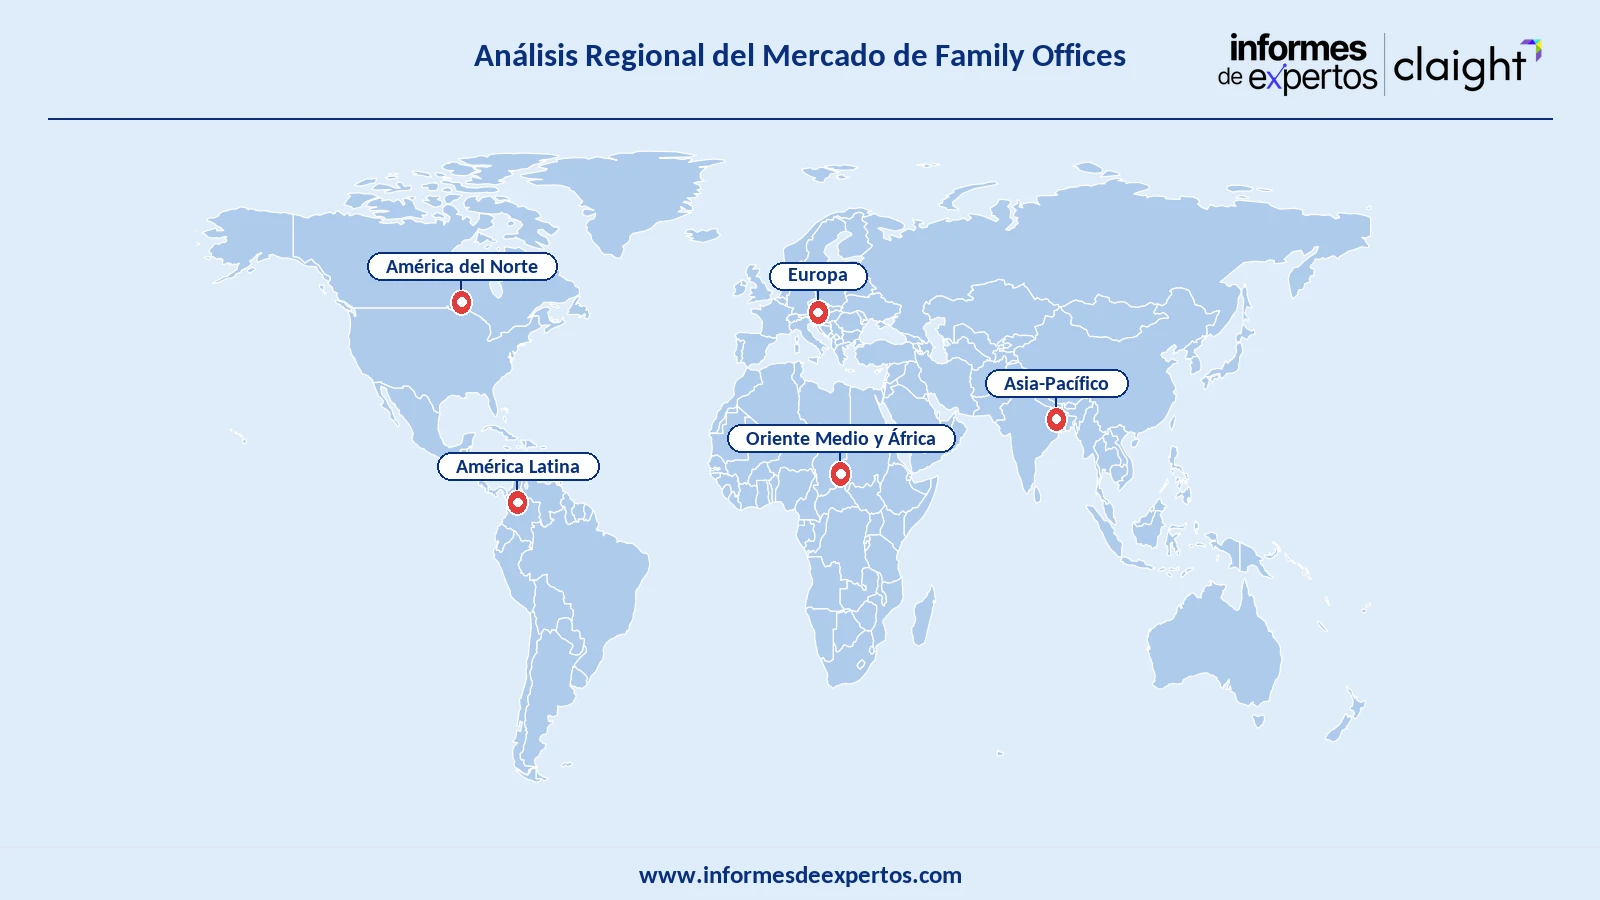
Análisis Regional del Mercado de Family Offices
América del Norte posee la mayor participación del mercado, respaldada por una alta concentración de grandes patrimonios, la profundidad de sus mercados de capitales y un ecosistema maduro de bancos privados, asesores y proveedores de servicios, con Estados Unidos a la cabeza. La región concentra buena parte de la actividad de fusiones y adquisiciones del sector, con gestores que buscan ganar escala y ampliar sus capacidades. Un ejemplo relevante es la adquisición, anunciada en septiembre de 2025, de la multifamiliar Stonehage Fleming y de Stanhope Capital por parte de Corient (filial de la canadiense CI Financial), que aportó más de 214.000 millones de USD en activos de clientes y dio lugar a uno de los mayores gestores patrimoniales no bancarios del mundo.
Europa ocupa una posición destacada, con una sólida tradición de gestión patrimonial multigeneracional y grandes centros financieros como Suiza, Luxemburgo y el Reino Unido. La región combina una amplia base de patrimonio familiar consolidado con un marco regulatorio exigente, en especial en materia de transparencia fiscal. El intercambio automático de información bajo el Estándar Común de Reporte (CRS) de la OCDE, que en 2022 cubrió unos 123 millones de cuentas financieras por un valor cercano a los 12 billones de euros, refleja el nivel de supervisión que rige la gestión del patrimonio transfronterizo en la región.
Asia Pacífico es la región de crecimiento más dinámico, impulsada por la rápida creación de riqueza en China e India y por la consolidación de Singapur y Hong Kong como grandes centros de gestión patrimonial. El caso de Singapur es ilustrativo: según la Autoridad Monetaria de Singapur (MAS), el número de oficinas unifamiliares con incentivos fiscales pasó de 400 a finales de 2020 a más de 2.000 a finales de 2024, un crecimiento de cinco veces en cuatro años, apoyado en esquemas de incentivos como los regímenes 13O y 13U y en políticas activas para atraer a grandes patrimonios. Esta base impulsa una demanda creciente de estructuras formales de gobernanza familiar.
Medio Oriente y África emerge como un mercado de rápido crecimiento, liderado por Dubái y por los programas de diversificación económica del Golfo, como la Visión 2030 de Arabia Saudí, que atraen a grandes patrimonios, gestores y nuevas estructuras familiares. Centros como el Dubai International Financial Centre (DIFC) y el Abu Dhabi Global Market (ADGM) ofrecen marcos regulatorios y fiscales específicos para las family offices, lo que refuerza el papel de la región como destino de capital internacional y como puente entre los mercados de Europa, Asia y África.
América Latina se perfila como un mercado en expansión, con una base creciente de grandes patrimonios familiares vinculados a sectores como la agroindustria, la energía, la minería y el consumo. La demanda de estructuras de gobernanza, planificación sucesoria y preservación del patrimonio crece en mercados como Brasil, México, Chile y Colombia. Una parte significativa del patrimonio de la región se gestiona a través de centros internacionales como Estados Unidos, Suiza y, cada vez más, los hubs de Oriente Medio y Asia, en un contexto de mayor transparencia fiscal internacional.
Panorama Competitivo
El mercado de family offices está fragmentado y combina oficinas unifamiliares privadas, grandes multifamily offices independientes y divisiones de gestión patrimonial de bancos globales. La competencia se centra en la confidencialidad, el desempeño de las inversiones, la calidad de la gobernanza y la amplitud de servicios, desde la planificación patrimonial hasta la filantropía y la sucesión.
En los últimos años, la consolidación se ha intensificado los grandes gestores buscan escala, alcance geográfico y acceso a familias de patrimonio ultraelevado mediante fusiones y adquisiciones. Las prioridades competitivas giran en torno a la integración tecnológica, la inversión directa y la capacidad de atender necesidades transfronterizas cada vez más complejas, lo que favorece a las firmas con plataformas globales y equipos especializados.
Cascade Investment Group, Inc.
Fundada alrededor de 1995 y con sede en Estados Unidos, es una firma privada de inversión que opera como vehículo de oficina familiar, gestionando una cartera ampliamente diversificada en renta variable, bienes raíces, deuda y activos privados en nombre de un patrimonio de gran envergadura, con un enfoque de largo plazo y baja exposición pública.
MSD Partners, L.P.
Con sede en Nueva York, surgió de la estructura creada para gestionar el patrimonio de la familia Dell. Combina banca mercantil e inversión en private equity, crédito y activos reales; en 2023 se integró con BDT & Company para formar una de las mayores firmas de asesoramiento y gestión patrimonial de alcance global.
Stonehage Fleming Family and Partners Limited
Constituida en 2014 con la fusión de Stonehage y Fleming Family & Partners y con sede en Jersey y Londres, es una de las mayores multifamily offices internacionales. Atiende a más de 250 familias de patrimonio ultraelevado con servicios de asesoramiento, fiduciarios e inversión; en 2025 acordó su adquisición por Corient.
The Glenmede Trust Company, N.A.
Fundada en 1956 como el fideicomiso de la familia Pew y con sede en Filadelfia, es una firma independiente de gestión de patrimonio privado e inversión institucional. Administra alrededor de USD 40.000 a 46.000 millones para individuos, familias, oficinas familiares, fundaciones y clientes institucionales en varias ciudades de Estados Unidos.
Otros actores clave del mercado son Bessemer Group, Incorporated, y Otros.
Conclusiones Clave del Informe del Mercado de Family Offices
- Análisis cuantitativo y cualitativo integral del mercado con datos históricos y de pronóstico de 2026-2035.
- Segmentación detallada por tipo, clase de activo y región, con desglose por países.
- Análisis del panorama competitivo que perfila a los principales actores, su participación, estrategias e iniciativas recientes.
- Evaluación de las tendencias tecnológicas, de gobernanza y de sostenibilidad que dan forma a la industria.
- Información sobre la asignación de activos, la inversión directa y el comportamiento de las familias de patrimonio ultraelevado.
- Recomendaciones estratégicas para las empresas basadas en la dinámica del mercado y las oportunidades de crecimiento.
¿Por qué elegir Informes de Expertos?
- Reconocidos por clientes de todo el mundo por entregar inteligencia de mercado y pronósticos precisos respaldados por datos.
- Informes validados por la industria y elaborados por analistas con experiencia y especialistas locales de cada mercado.
- Conocimientos prácticos que respaldan la planificación estratégica, el marketing y el desarrollo de productos.
- Opciones de investigación personalizables que se adaptan a sus objetivos de negocio y a sus decisiones de inversión.
Llamado a la Acción
Descubra las perspectivas más recientes sobre el mercado de family offices con nuestro informe integral para 2026-2035. Manténgase a la vanguardia con datos valiosos sobre la asignación de activos, la inversión directa, la adopción tecnológica y las principales regiones de crecimiento. Ya sea que esté estructurando una nueva oficina familiar o ampliando su plataforma de gestión patrimonial, este informe le brinda la claridad que necesita. Descargue ahora su muestra gratuita y descubra las oportunidades clave del próspero sector de family offices.