

Tamaño del Mercado de Procesadores
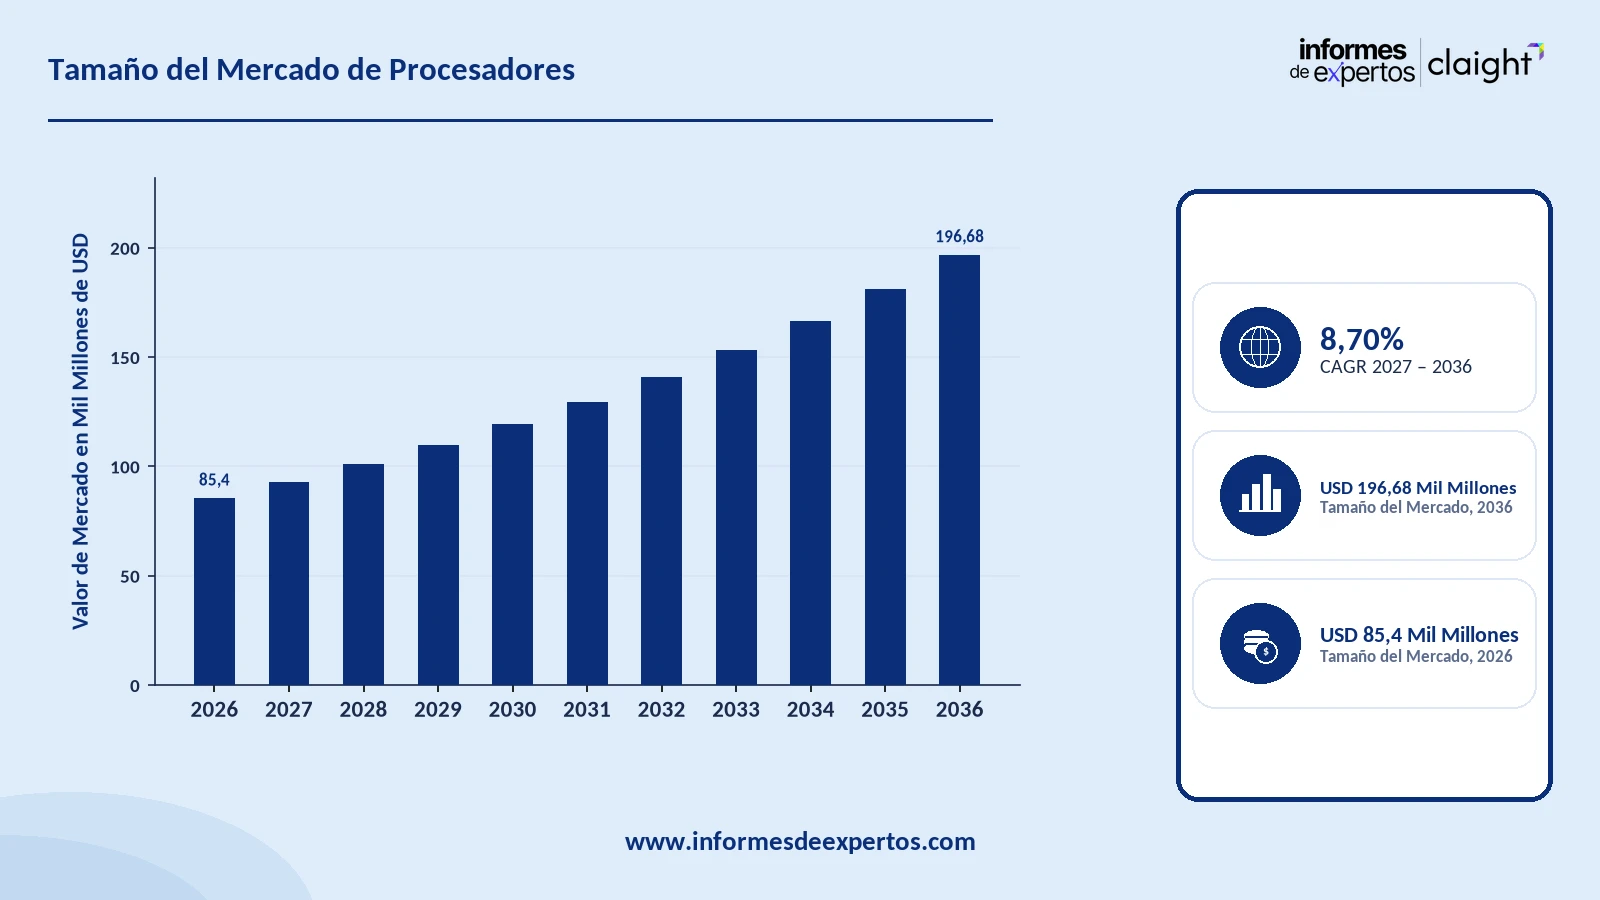
El mercado de procesadores alcanzó USD 85,40 Mil Millones en 2025. Se espera que la industria crezca a una CAGR de 8,70 % durante el período de pronóstico 2026-2035. Para 2035, se espera que el mercado alcance USD 196,68 Mil Millones. La creciente demanda de aceleradores de IA y de chips avanzados para dispositivos móviles y computadoras personales continúa redefiniendo la inversión en todo el mercado de procesadores. Los fabricantes de chips compiten por asegurar capacidad de fundición de vanguardia, a medida que los operadores de centros de datos amplían su infraestructura de IA generativa. Las alianzas continuas en chips automotrices amplían la demanda de procesadores más allá de las aplicaciones tradicionales de electrónica de consumo.
Principales Tendencias y Perspectivas del Mercado
- La creciente demanda de aceleradores de IA sigue ampliando el mercado de procesadores.
- La arquitectura basada en ARM se perfila como la categoría de más rápido crecimiento, a medida que se amplía su adopción en los centros de datos y en el sector automotriz.
- La arquitectura x86 se mantiene como líder en volumen, dada su posición consolidada en la computación personal y en los servidores empresariales.
Tamaño del Mercado y Pronóstico
- Tamaño del Mercado en 2025: USD 85,40 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 196,68 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 8,70 %
Los fabricantes de chips que atienden a la electrónica de consumo, a los centros de datos y al sector automotriz continúan impulsando los avances en nodos de proceso y la innovación en arquitecturas. Los operadores de fundiciones compiten por asegurar capacidad de fabricación de vanguardia, ya que la demanda de aceleradores de IA supera la oferta disponible. Los fabricantes de automóviles firman cada vez más acuerdos plurianuales de suministro de chips para asegurar los procesadores de sus futuros sistemas de asistencia a la conducción y de infoentretenimiento. Los fabricantes de chips para dispositivos móviles y computadoras continúan acortando sus ciclos de producto, a medida que los consumidores exigen un procesamiento de IA más rápido en el propio dispositivo. Las nuevas transiciones de nodos de proceso redefinen qué proveedores pueden competir en la frontera del rendimiento y la eficiencia.
Descargue un informe de muestra gratuito: Descargar PDF
Los lanzamientos de nuevos chips siguen siendo una de las señales más claras de dónde se trazan las líneas competitivas. Intel presentó en octubre de 2025 Panther Lake, su CPU de nueva generación fabricada con el proceso Intel 18A. El lanzamiento fortalece la posición de Intel en la carrera por los nodos de proceso avanzados frente a las fundiciones rivales. Los lanzamientos de esta magnitud suelen acelerar la inversión competitiva en todo el mercado de procesadores.
Los fabricantes de dispositivos de consumo también amplían la frontera del rendimiento mediante el diseño de chips propios. Apple presentó en octubre de 2025 el chip M5, su procesador Apple Silicon de nueva generación, incorporado por primera vez en el nuevo iPad Pro. Los chips de esta categoría refuerzan la tendencia creciente hacia la integración vertical del diseño de procesadores entre los fabricantes de dispositivos de consumo.
Principales Impulsores y Tendencias
Septiembre 2026 - MediaTek Lanzó un Nuevo Chip de Gama Alta Fabricado con la Tecnología de Proceso Más Avanzada de TSMC
MediaTek lanzó en septiembre de 2026 un nuevo chip móvil de gama alta de su serie Dimensity, fabricado con la tecnología de proceso más avanzada disponible de TSMC. El lanzamiento fortalece la posición competitiva de MediaTek frente a los fabricantes rivales de chips móviles que apuntan a los diseños de teléfonos inteligentes de gama alta. Los lanzamientos de esta magnitud suelen intensificar la competencia por los contratos de diseño de las principales marcas de teléfonos inteligentes. Los lanzamientos de producto de este tipo refuerzan la innovación continua en todo el mercado de procesadores.
Agosto 2026 - NVIDIA Respaldó un Paquete de Financiamiento de USD 105.000 Millones para el Centro de Datos de OpenAI en Ohio
NVIDIA respaldó un paquete de financiamiento de USD 105.000 millones para un centro de datos de OpenAI en Ohio, según se informó en agosto de 2026. El financiamiento respalda uno de los mayores proyectos individuales de infraestructura de IA anunciados hasta la fecha. Los compromisos de esta magnitud reflejan el papel central que ha adquirido el cómputo basado en GPU en la planificación de la infraestructura de IA a gran escala. Las inversiones de esta magnitud refuerzan la demanda continua de GPU en todo el mercado de procesadores.
Julio 2026 - Qualcomm Obtuvo un Contrato de Chips de Largo Plazo con BMW para Sistemas de Cabina Digital y ADAS
Qualcomm obtuvo en julio de 2026 un acuerdo de suministro de chips a diez años con BMW que abarca los sistemas de cabina digital y de asistencia avanzada a la conducción. El acuerdo de largo plazo asegura la presencia de la tecnología de procesadores de Qualcomm en la próxima generación de vehículos de BMW. Los acuerdos de esta duración reflejan la creciente dependencia de los fabricantes de automóviles respecto de los proveedores especializados en chips automotrices. Los acuerdos de esta magnitud refuerzan la demanda continua de procesadores automotrices en todo el mercado de procesadores.
Mayo 2026 - Qualcomm Amplió su Alianza con Stellantis para las Plataformas Snapdragon Digital Chassis
Qualcomm amplió en mayo de 2026 su alianza con Stellantis para adoptar las plataformas Snapdragon Digital Chassis en las arquitecturas vehiculares de nueva generación. Las plataformas abarcan los sistemas de asistencia a la conducción, de cabina y de conectividad. La alianza ampliada profundiza la presencia de los procesadores automotrices de Qualcomm en uno de los principales fabricantes de automóviles del mundo. Las ampliaciones de este alcance reflejan la creciente dependencia del sector automotriz respecto de las plataformas unificadas de chips. Las alianzas de este tipo refuerzan la demanda continua de procesadores automotrices en todo el mercado de procesadores.
Desarrollos Recientes
La Inversión en Aceleradores de IA Crece con Rapidez en Toda la Industria de Semiconductores
El desarrollo de aceleradores de IA personalizados continúa expandiéndose, a medida que los operadores de centros de datos a hiperescala buscan diseños de chips dedicados. Broadcom anunció en 2025 una colaboración estratégica con OpenAI para desplegar 10 gigavatios de aceleradores de IA diseñados por OpenAI y fabricados como circuitos integrados de aplicación específica. Las colaboraciones de esta magnitud reflejan el creciente giro hacia el silicio personalizado para las cargas de trabajo de IA a gran escala. Una inversión de este tipo continúa ampliando la demanda de ASIC en todo el mercado de procesadores.
Los Fabricantes de Chips Automotrices Profundizan sus Vínculos con los Fabricantes Globales de Vehículos
Los proveedores de procesadores continúan ampliando sus alianzas automotrices, a medida que los vehículos adoptan arquitecturas cada vez más definidas por software. NVIDIA y Mercedes-Benz se asociaron en enero de 2026 para desarrollar una arquitectura de cómputo definida por software destinada a la conducción automatizada. El software NVIDIA DRIVE AV comenzó a distribuirse primero en el nuevo Mercedes-Benz CLA. Las alianzas de este tipo reflejan la creciente dependencia de los fabricantes de automóviles respecto de las plataformas de cómputo dedicadas para las funciones autónomas. Los acuerdos de esta magnitud refuerzan la demanda continua de procesadores automotrices en todo el mercado de procesadores.
La Inversión en Capacidad de Fundición se Amplía en Asia-Pacífico
Los principales operadores de fundiciones continúan comprometiendo grandes inversiones de capital para ampliar su capacidad de fabricación en nodos avanzados. TSMC inició en octubre de 2025 la construcción de su segunda planta en Kumamoto, Japón, respaldada por una inversión de USD 13.900 millones. Las ampliaciones de esta magnitud reflejan la carrera por asegurar capacidad de fabricación de vanguardia ante el aumento de la demanda de chips. Una inversión de esta magnitud refuerza la expansión continua de la cadena de suministro en todo el mercado de procesadores.
La Adopción de la Arquitectura ARM se Extiende Más Allá de los Dispositivos Móviles
La arquitectura de procesadores basada en ARM continúa expandiéndose hacia las aplicaciones de centros de datos y de computación empresarial tradicionalmente dominadas por los diseños x86. Qualcomm anunció en mayo de 2025 sus planes de lanzar CPU basadas en ARM para centros de datos, diseñadas para conectarse directamente con los chips de NVIDIA. Las ampliaciones de este tipo reflejan el creciente interés empresarial por una computación de centros de datos más eficiente en el consumo de energía. Los planes de producto de esta magnitud refuerzan la diversificación arquitectónica continua en todo el mercado de procesadores.
La Inversión en RISC-V Gana Impulso en la Computación para Centros de Datos
La arquitectura de procesadores RISC-V, de estándar abierto, continúa atrayendo un creciente interés de los inversionistas como alternativa a los diseños de chips propietarios. SiFive recaudó USD 400 millones en 2025 para acelerar el desarrollo de soluciones RISC-V de alto rendimiento para centros de datos, con lo que alcanzó una valoración de USD 3.650 millones. Las rondas de financiamiento de esta magnitud reflejan la creciente confianza en el potencial de RISC-V para la computación de centros de datos. Una inversión de este tipo continúa ampliando la competencia arquitectónica en todo el mercado de procesadores.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación de la Industria de Procesadores
El informe de Informes de Expertos titulado Informe y Pronóstico del mercado de procesadores 2026-2035 ofrece un análisis detallado del mercado a partir de los siguientes segmentos:
Mercado por Tipo de Producto:
- Unidad Central de Procesamiento (CPU)
- Unidad de Procesamiento Gráfico (GPU)
- Matriz de Puertas Programable en Campo (FPGA)
- Circuito Integrado de Aplicación Específica (ASIC)
- Otros
Información clave: Las unidades centrales de procesamiento concentran la mayor participación por tipo de producto, dado su papel consolidado en la computación personal, en los servidores y en los dispositivos embebidos. Las unidades de procesamiento gráfico son las que avanzan con mayor rapidez, ya que las cargas de trabajo de entrenamiento e inferencia de IA sostienen la demanda de GPU para centros de datos. Las matrices de puertas programables en campo atienden aplicaciones industriales y de telecomunicaciones especializadas que requieren lógica reconfigurable. Los circuitos integrados de aplicación específica ganan terreno, a medida que los operadores a hiperescala desarrollan silicio personalizado para las cargas de trabajo de IA. La categoría de otros incluye los microcontroladores y los procesadores digitales de señal. La innovación arquitectónica continua sigue ampliando la adopción en el mercado de semiconductores.
Mercado por Arquitectura:
- x86
- ARM
- RISC-V
- Otras
Información clave: La arquitectura x86 conserva la mayor participación, dada su profunda consolidación en las computadoras personales y en los servidores empresariales. La arquitectura ARM avanza con mayor rapidez, a medida que las aplicaciones móviles, automotrices y, cada vez más, las de centros de datos adoptan su diseño eficiente en el consumo de energía. RISC-V comienza a ganar terreno como alternativa de estándar abierto que atrae un interés creciente de desarrolladores e inversionistas. La categoría de otras incluye las arquitecturas propietarias y heredadas que se utilizan en aplicaciones industriales especializadas. Esta diversificación arquitectónica continúa ampliando el panorama competitivo del mercado de procesadores.
Mercado por Uso Final:
- Electrónica de Consumo
- TI y Telecomunicaciones
- Automotriz
- Industrial
- Otros
Información clave: La electrónica de consumo concentra la mayor participación por uso final, impulsada por la demanda mundial de procesadores para teléfonos inteligentes, computadoras portátiles y tabletas. El segmento automotriz crece con mayor rapidez, a medida que los vehículos adoptan sistemas cada vez más sofisticados de procesamiento para la asistencia a la conducción y el infoentretenimiento. Las aplicaciones de TI y telecomunicaciones abarcan los servidores de centros de datos y los equipos de red que requieren cómputo de alto rendimiento. Las aplicaciones industriales dependen de los procesadores para la automatización, la robótica y los sistemas de control que sustentan el mercado de la Industria 4.0 en su conjunto. La categoría de otros incluye la electrónica aeroespacial y de defensa. Esta variedad de usos finales continúa ampliando el alcance del mercado de procesadores entre los distintos sectores.
Mercado por Región:
- América del Norte
- Europa
- Asia-Pacífico
- América Latina
- Oriente Medio y África
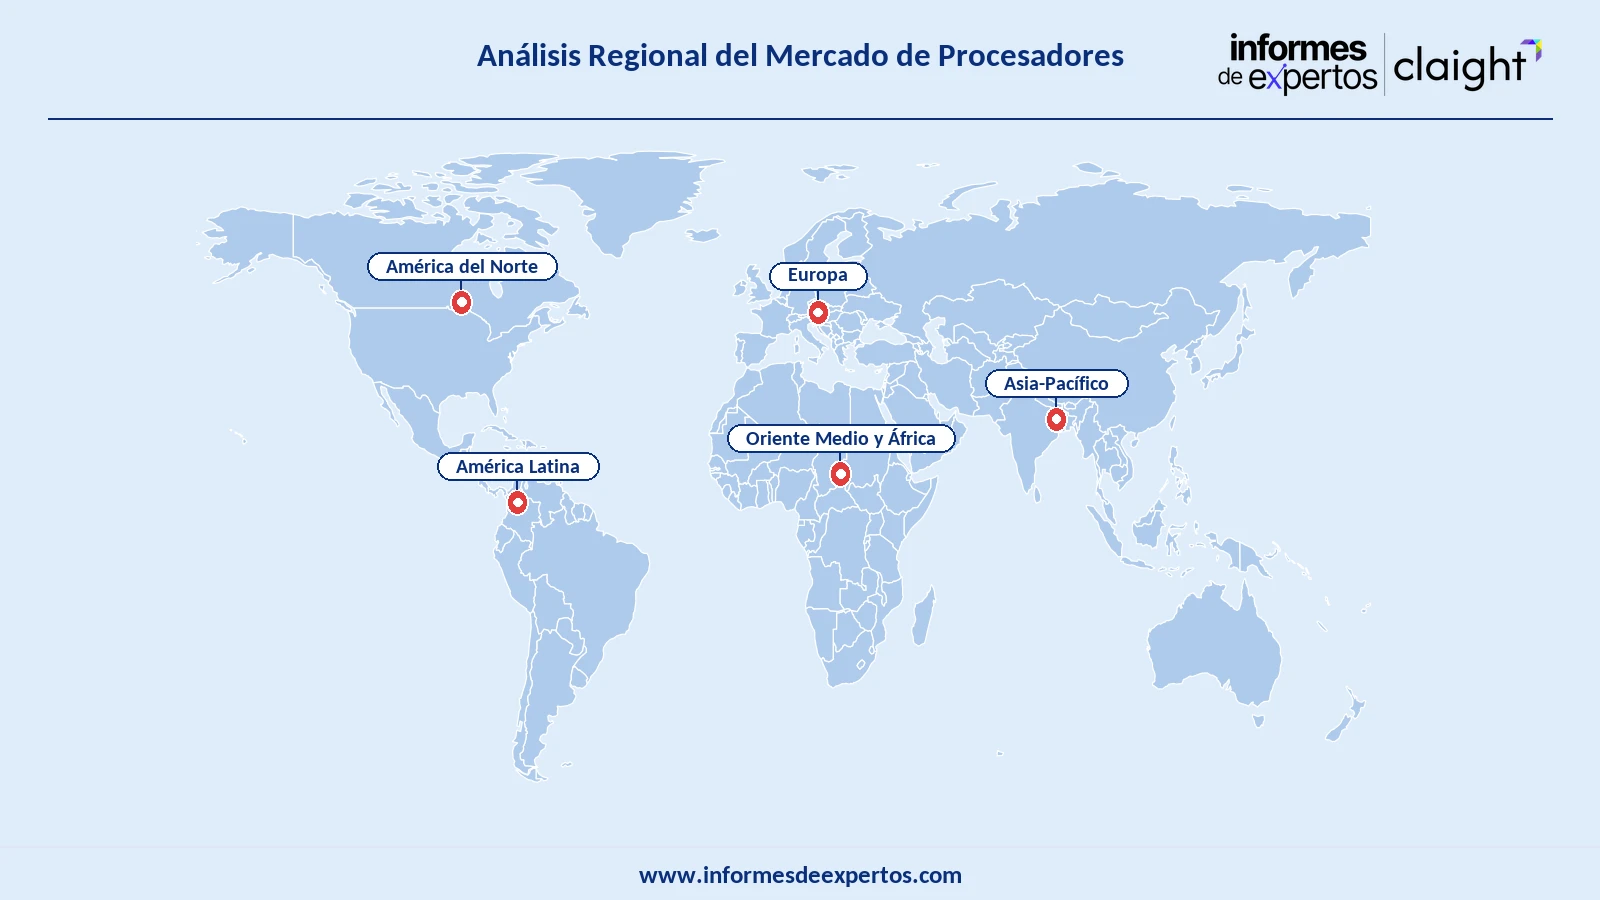
Información clave: Asia-Pacífico concentra la mayor participación regional, sustentada en la concentración de capacidad de diseño de chips y de fabricación en fundiciones de Taiwán, Corea del Sur, China y Japón. América del Norte es la región que avanza con mayor rapidez, a medida que la inversión nacional en fundiciones se amplía al amparo de las políticas de relocalización industrial. Europa continúa invirtiendo en capacidad de diseño de chips automotrices e industriales. América Latina y Oriente Medio y África se mantienen como mercados más pequeños, aunque en crecimiento constante, vinculados a la expansión del ensamblaje de electrónica y de la infraestructura de telecomunicaciones. La inversión transfronteriza continua en la cadena de suministro sigue ampliando la huella manufacturera del mercado de procesadores.
Cuota del Mercado de Procesadores
Por producto, las unidades centrales de procesamiento dominan el mercado gracias a la demanda consolidada de computación personal y de servidores
Las unidades centrales de procesamiento continúan concentrando la mayor participación por tipo de producto, dado su papel consolidado en las computadoras personales, los servidores y los dispositivos embebidos. En enero de 2025, Intel reforzó su liderazgo en computadoras con IA mediante el anuncio de nuevos procesadores Core Ultra en el CES. Los anuncios de producto de esta magnitud refuerzan la innovación continua impulsada por las CPU en la computación personal. Se espera que ese liderazgo se mantenga durante el período de pronóstico, a medida que los fabricantes de CPU integren capacidades dedicadas de procesamiento de IA en los chips de computadoras portátiles y de escritorio de gama media.
Las unidades de procesamiento gráfico avanzan al ritmo más acelerado, ya que las cargas de trabajo de entrenamiento e inferencia de IA sostienen la demanda de los centros de datos. En octubre de 2024, AMD lanzó su chip acelerador de IA Instinct MI325X para competir de forma directa con las GPU rivales para centros de datos. Los lanzamientos de esta magnitud reflejan la intensificación de la competencia por la participación en el mercado de aceleradores de IA. Se espera que la inversión continua de los operadores a hiperescala en infraestructura de IA sostenga el crecimiento de esta categoría, a medida que los clústeres de entrenamiento escalan hacia modelos de mayor tamaño.
Por arquitectura, x86 lidera el mercado gracias a la demanda consolidada de computación personal y de servidores empresariales
La arquitectura x86 concentra la mayor participación por arquitectura, lo que refleja su profunda consolidación en las computadoras personales y en los centros de datos empresariales. En junio de 2025, AMD presentó su serie de chips de IA MI400 de nueva generación junto con la dirección de OpenAI, con lo que reforzó la inversión continua de los proveedores x86 en el diseño de chips orientados a la IA. Las hojas de ruta de producto de esta magnitud refuerzan la competitividad continua del ecosistema x86. Se espera que ese liderazgo se mantenga, ya que los ecosistemas de software empresarial siguen estrechamente vinculados a la compatibilidad con x86 en las implementaciones empresariales heredadas de todo el mundo.
La arquitectura ARM crece al ritmo más acelerado, a medida que las aplicaciones móviles, automotrices y de centros de datos adoptan cada vez más su diseño eficiente en el consumo de energía. En octubre de 2025, Samsung anunció el Exynos 2600, descrito como el primer chip móvil de 2 nanómetros del mundo. Los lanzamientos de esta magnitud refuerzan la creciente presencia de ARM en la vanguardia de la tecnología de nodos de proceso. Se espera que las exigencias continuas de eficiencia energética en la computación móvil y de borde sostengan el crecimiento de esta categoría a nivel mundial, en particular a medida que los centros de datos buscan alternativas de servidores de menor consumo.
Por uso final, la electrónica de consumo domina el mercado gracias al elevado volumen de demanda de teléfonos inteligentes y computadoras personales
La electrónica de consumo concentra la mayor participación por uso final, impulsada por la demanda sostenida a nivel mundial de procesadores para teléfonos inteligentes, computadoras portátiles y tabletas. Broadcom amplió en 2025 hasta 2031 su alianza de chips personalizados con Apple, con lo que reforzó las relaciones de suministro de procesadores de largo plazo en los dispositivos de consumo. Las alianzas de esta duración reflejan la magnitud de la inversión necesaria para asegurar el suministro de procesadores para la electrónica de consumo. Se espera que ese liderazgo se mantenga durante el período de pronóstico, a medida que los fabricantes de dispositivos de gama alta continúan invirtiendo en silicio propio.
El segmento automotriz crece al ritmo más acelerado, a medida que los vehículos adoptan sistemas cada vez más sofisticados de procesamiento para la asistencia a la conducción y el infoentretenimiento. En enero de 2025, Texas Instruments presentó en el CES nuevos procesadores de audio para automóviles y un sensor de radar con IA en el borde. Los lanzamientos de producto de este tipo reflejan la creciente inversión de los fabricantes de chips en tecnología de procesamiento específica para vehículos. Se espera que el aumento del contenido de software por vehículo amplíe aún más la participación de esta categoría durante el período de pronóstico, a medida que los fabricantes de automóviles incorporan más módulos de cómputo dedicados por vehículo.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis Regional del Mercado de Procesadores
Por región, Asia-Pacífico domina el mercado gracias a la concentración de la capacidad de diseño de chips y de fabricación en fundiciones
Asia-Pacífico concentra la mayor participación del mercado de procesadores, sustentada en la concentración de capacidad de diseño de chips de Taiwán, Corea del Sur, China y Japón. La fabricación en fundiciones de nodos avanzados en estos mercados refuerza ese liderazgo. Operadores de fundiciones como Taiwan Semiconductor Manufacturing Company han sostenido la base regional de fabricación en nodos avanzados desde su fundación en 1987. La densa concentración de casas de diseño y de plantas de fabricación de la región continúa atrayendo una inversión sostenida de los fabricantes de chips de todo el mundo.
América del Norte registra el crecimiento más rápido entre las regiones del mundo. En agosto de 2025, Samsung avanzó en la ampliación de su inversión en la fundición de Taylor, Texas, por encima de USD 50.000 millones. La ampliación sitúa a la compañía como el segundo mayor operador de fundiciones de Estados Unidos. La creciente inversión nacional en fundiciones ayuda a la región a desarrollar capacidad de fabricación en nodos avanzados más cerca de los principales diseñadores de chips. Esta expansión replica las estrategias de relocalización industrial que los fabricantes globales de chips han aplicado en otros mercados de importancia estratégica.
Panorama Competitivo
Los diseñadores globales de chips construyeron la base del segmento de procesadores mediante décadas de desarrollo de arquitecturas y de relaciones con sus socios de fundición. Los operadores de fundiciones y los especialistas en chips automotrices, por su parte, continúan ampliando sus carteras mediante ampliaciones de capacidad específicas y acuerdos de suministro de largo plazo. Dinámicas competitivas similares se observan en el mercado de la inteligencia artificial en su conjunto, donde el liderazgo en nodos de proceso y el volumen de contratos de diseño determinan las posiciones. Ganar participación depende cada vez más de la rapidez con la que los fabricantes de chips llevan al mercado las arquitecturas de nueva generación. Los actores del mercado de procesadores que invierten tanto en liderazgo de nodos de proceso como en amplitud de contratos de diseño suelen superar a los competidores más especializados.
El liderazgo en nodos de proceso y la amplitud de los contratos de diseño pesan tanto como la escala de fabricación cuando se trata de una participación de mercado duradera. Las compañías del mercado de procesadores que combinan una amplia cobertura de arquitecturas con sólidas relaciones con las fundiciones suelen construir hojas de ruta de producto más resilientes. Los rivales más pequeños y de enfoque más estrecho suelen tener dificultades para igualar ese alcance. Las alianzas empresariales entre los diseñadores de chips y los operadores de infraestructura de IA a hiperescala redefinen cuánto capital puede destinar cada actor al desarrollo de chips de nueva generación. La renovación sostenida de la tecnología de arquitecturas sigue siendo el factor diferenciador más claro entre las principales compañías de la categoría.
Intel Corporation
Intel Corporation tiene su sede en Santa Clara, California, Estados Unidos, y se constituyó en 1968. La compañía opera como líder global en semiconductores, con una cartera diversificada que abarca CPU, servicios de fundición y plataformas de cómputo para centros de datos. Su arquitectura de procesadores x86 sigue siendo fundamental para los mercados de computación personal y de servidores empresariales de todo el mundo.
NVIDIA Corporation
Con sede en Santa Clara, California, Estados Unidos, NVIDIA Corporation fue fundada en 1993. Es reconocida como líder global en unidades de procesamiento gráfico y en tecnología de aceleradores de IA, y atiende a clientes de centros de datos, de videojuegos y del sector automotriz. La arquitectura de GPU de la compañía sustenta buena parte de la infraestructura mundial de entrenamiento e inferencia de IA a gran escala.
Qualcomm Incorporated
Qualcomm Incorporated tiene su sede en San Diego, California, Estados Unidos, y fue constituida en 1985. La compañía se sitúa entre los principales proveedores mundiales de procesadores móviles basados en ARM y de tecnología de conectividad inalámbrica. Su plataforma Snapdragon abarca aplicaciones de procesadores para teléfonos inteligentes, para el sector automotriz y, cada vez más, para centros de datos.
Apple Inc.
Apple Inc. opera como líder global en electrónica de consumo y tecnología, tiene su sede en Cupertino, California, Estados Unidos, y fue fundada en 1976. La compañía diseña sus propios procesadores Apple Silicon basados en ARM, utilizados en sus líneas de teléfonos inteligentes, tabletas y computadoras. Su estrategia de diseño de chips verticalmente integrada abarca el rendimiento de cómputo móvil y de escritorio.
Otros actores clave del mercado incluyen a Advanced Micro Devices, Inc., Samsung Electronics Co., Ltd., Broadcom Inc., MediaTek Inc. y Texas Instruments Incorporated, entre otros.
Conclusiones Clave del Informe del Mercado de Procesadores
- El mercado de procesadores alcanzó USD 85,40 Mil Millones en 2025 y se proyecta que crezca a una CAGR de 8,70 % hasta 2035.
- Las unidades centrales de procesamiento lideran por tipo de producto, mientras que las unidades de procesamiento gráfico son la categoría de más rápido crecimiento.
- La arquitectura x86 domina, mientras que la arquitectura ARM es la categoría de arquitectura de más rápido crecimiento.
- Asia-Pacífico domina por región, mientras que América del Norte es la región de más rápido crecimiento.
¿Por qué elegir Informes de Expertos?
- Análisis integral y basado en datos, fundamentado en fuentes gubernamentales, regulatorias y corporativas confiables.
- Conocimiento profundo del diseño global de semiconductores, de las fundiciones y de la dinámica de inversión en infraestructura de IA.
- Información práctica sobre las oportunidades del mercado de procesadores, diseñada para respaldar la planificación estratégica, las decisiones de inversión y las estrategias de entrada al mercado.
- Un equipo de analistas con experiencia, comprometido con la precisión, la objetividad y una investigación centrada en el cliente.
Llamado a la Acción
Descubra la información más reciente sobre el mercado de procesadores (2026-2035) con nuestro informe integral. Conozca los patrones de crecimiento regional, las preferencias del consumidor y los principales actores de la industria. Manténgase por delante de la competencia con datos confiables y análisis expertos. Descargue hoy su informe de muestra gratuito e impulse decisiones informadas en el mercado.
Alcance del Mercado:
|
Características del Informe |
Detalles |
|
Año Base de la Estimación: |
2025 |
|
Datos Históricos: |
2019-2025 |
|
Datos de Pronóstico: |
2026-2035 |
|
Alcance del Informe: |
Tendencias Históricas y Previsiones del Mercado, Impulsores y Limitantes de
|
|
Desglose por Tipo de Producto: |
|
|
Desglose por Arquitectura: |
|
|
Desglose por Uso Final: |
|
|
Desglose por Región: |
|
|
Dinámica del Mercado: |
|
|
Panorama Competitivo: |
|
|
Empresas Cubrietas: |
|