
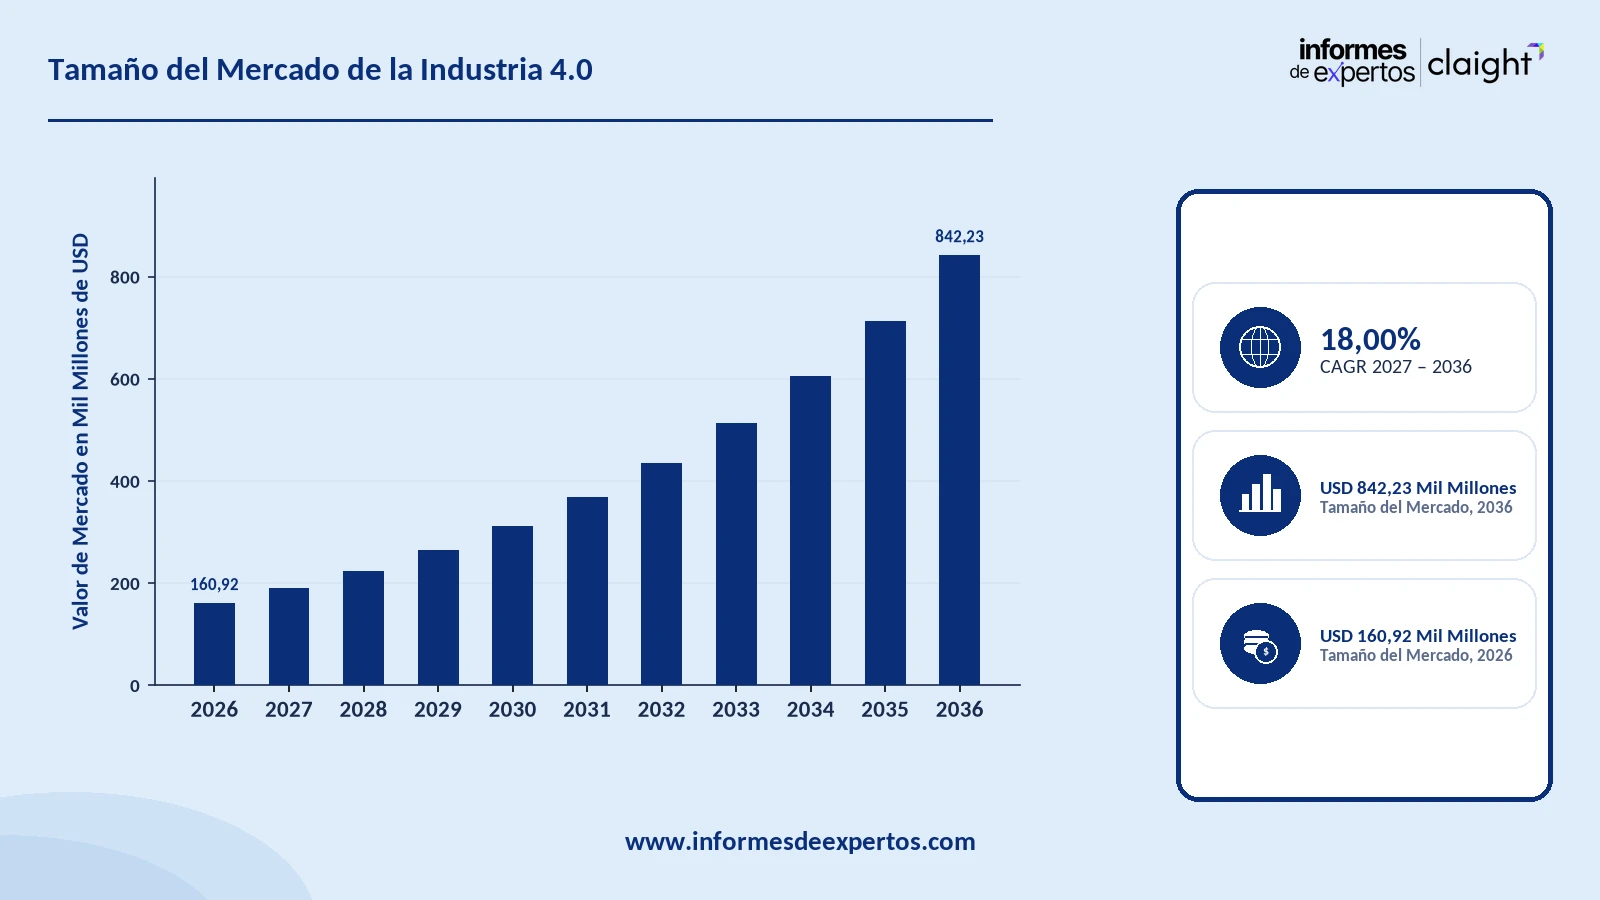
Tamaño del Mercado Global de la Industria 4.0
El Mercado Global de la Industria 4.0 alcanzó un valor de USD 160,92 Mil Millones en 2025 y se proyecta que se expanda a una CAGR de alrededor del 18,00 % hasta 2035. Con la rápida adopción de IA agente en automatización, la convergencia de gemelos digitales con plataformas de simulación industrial, la expansión del IIoT y la consolidación del software como modelo de negocio recurrente, se espera que el mercado alcance USD 842,23 Mil Millones en 2035.
Principales Perspectivas del Mercado
- Asia-Pacífico dominó el mercado en 2025, con una cuota superior al 46 %, y se proyecta que crezca a una CAGR de aproximadamente 19,5 % durante el período de pronóstico, impulsada por la rápida industrialización de China, Japón, India y Corea del Sur.
- La IA agente y los gemelos digitales están impulsando la adopción de la Industria 4.0, respaldados por la expansión del IIoT, la consolidación de la robótica industrial y la integración de plataformas MES con analítica en la nube.
- La inversión en manufactura inteligente se está acelerando, con la adquisición de Altair por parte de Siemens por USD 10.000 millones y USD 75 millones de ABB en India, lo que posiciona a Asia-Pacífico y Norteamérica como centros estratégicos de automatización industrial.
Tamaño del Mercado y Pronóstico
- Tamaño del Mercado en 2025: USD 160,92 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 842,23 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 18,00 %
Descargue un informe de muestra gratuito: Descargar PDF
El Mercado Global de la Industria 4.0 sostiene un ritmo de expansión acelerado, anclado en una valoración base de USD 160,92 mil millones en 2025. Un impulsor decisivo es la integración de la inteligencia artificial en la base instalada de automatización. La planta Amberg de Siemens en Alemania ya consigue mejoras de productividad del 15 % gracias a analítica de IA aplicada a diagnóstico de equipos en tiempo real, y General Electric reporta mejoras del 20 % en el rendimiento de turbinas vía su plataforma Predix. Estos casos de éxito demuestran un retorno tangible que está acelerando la inversión.
La demanda también se ve potenciada por movimientos corporativos de alto impacto. En marzo de 2025, Siemens cerró la adquisición de Altair Engineering por USD 10.000 millones, integrando simulación, computación de alto rendimiento e IA en Siemens Xcelerator. La transacción eleva los ingresos digitales de Siemens en aproximadamente EUR 600 millones y consolida el portafolio de gemelos digitales más amplio del mercado, intensificando la presión competitiva sobre el resto de jugadores.
Principales Impulsores y Tendencias
Junio 2026 - MCTI destinó BRL 38.500 millones a la Nueva Industria Brasil
El Ministerio de Ciencia, Tecnología e Innovación (MCTI) de Brasil destinó BRL 38.500 millones a la política industrial Nueva Industria Brasil (NIB) hasta diciembre de 2026, como parte de un paquete de BRL 140.000 millones firmado junto al BNDES, la Finep, la Embrapii y la ABDI en Río de Janeiro.
Abril 2026 - Argentina creó el Programa Kit 4.0 para pymes
El Ministerio de Economía de Argentina creó, mediante la Resolución 8/2026 de la Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa, el Programa Kit 4.0, orientado a cofinanciar la adquisición e implementación de servicios y kits estandarizados de Industria 4.0 por parte de empresas pymes.
Abril 2026 - Inmetro publicó la portaria sobre madurez de Industria 4.0
El Instituto Nacional de Metrología, Calidad y Tecnología (Inmetro) de Brasil publicó la Portaria N.º 171, que instituyó el Programa de Clasificación de la Madurez de la Industria 4.0 y estableció un estándar nacional para evaluar el nivel de digitalización de las organizaciones productivas del país.
Marzo 2026 - MinTIC anunció el Índice de Transformación Digital
El Ministerio de Tecnologías de la Información y las Comunicaciones (MinTIC) de Colombia anunció, durante el lanzamiento de Colombia 5.0 en Manizales, el desarrollo de un Índice de Transformación Digital para medir el avance de los ecosistemas digitales del país.
Descargue un informe de muestra gratuito: Descargar PDF
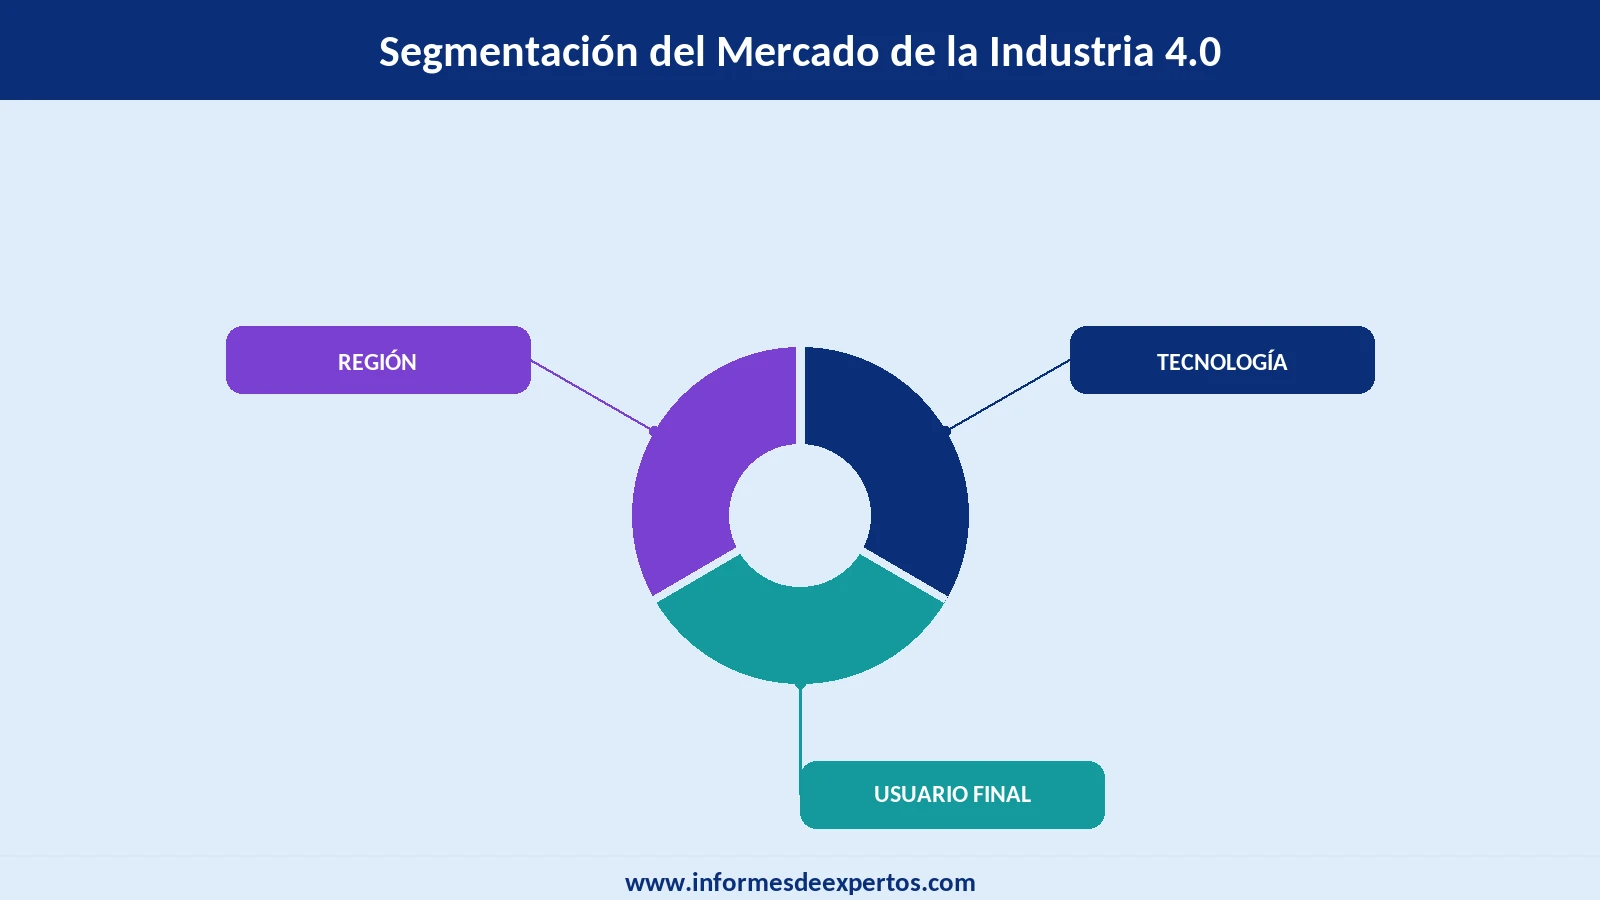
Segmentación del Mercado de la Industria 4.0 en el Mundo
El Informes de Expertos titulado "Mercado Global de la Industria 4.0 Informe y Pronóstico 2026-2035" ofrece un análisis detallado del mercado basado en los siguientes segmentos:
Mercado por Tecnología:
- Robótica Industrial
- IIoT
- IA y ML
- Blockchain
- Realidad Extendida
- Digital Twin
- Impresión 3D
- Otros
Información clave: El IIoT lidera el segmento tecnológico con aproximadamente 31 % de cuota en 2025, sustentado por la necesidad de conectividad en pisos de planta y la rápida adopción de plataformas como Siemens MindSphere, que sumó 1.200 nuevos clientes en 2025 bajo modelos pay-as-you-go. La Robótica Industrial muestra un crecimiento robusto, alimentado por movimientos como la adquisición de ASTI Mobile Robotics por ABB por USD 200 millones en noviembre de 2025. Digital Twin se consolida como categoría estratégica tras la integración de Altair en Siemens Xcelerator, con un 55 % de las cargas de trabajo de gemelos digitales ejecutándose en la nube durante 2025.
Mercado por Usuario Final:
- Fabricación
- Automotriz
- Petróleo y Gas
- Energía y Servicios Públicos
- Electrónica
- Alimentos y Bebidas
- Aeroespacial y Defensa
- Otros
Información clave: La Fabricación mantiene la mayor cuota como usuario final, soportada por la consolidación de MES en ingresos del 28,5 % en 2025 dentro del componente tecnológico. El Automotriz se posiciona como segundo motor, con casos como BMW integrando robótica humanoide con Figure AI para mejorar la productividad. Aeroespacial y Defensa crece a doble dígito apoyado en inversiones de OEMs como GE Aerospace y proyectos federales en EE. UU. Alimentos y Bebidas, con apenas 22 % de tareas automatizadas en 2024, está desplegando sistemas de visión para cumplir mandatos de trazabilidad como Farm to Fork de la UE.
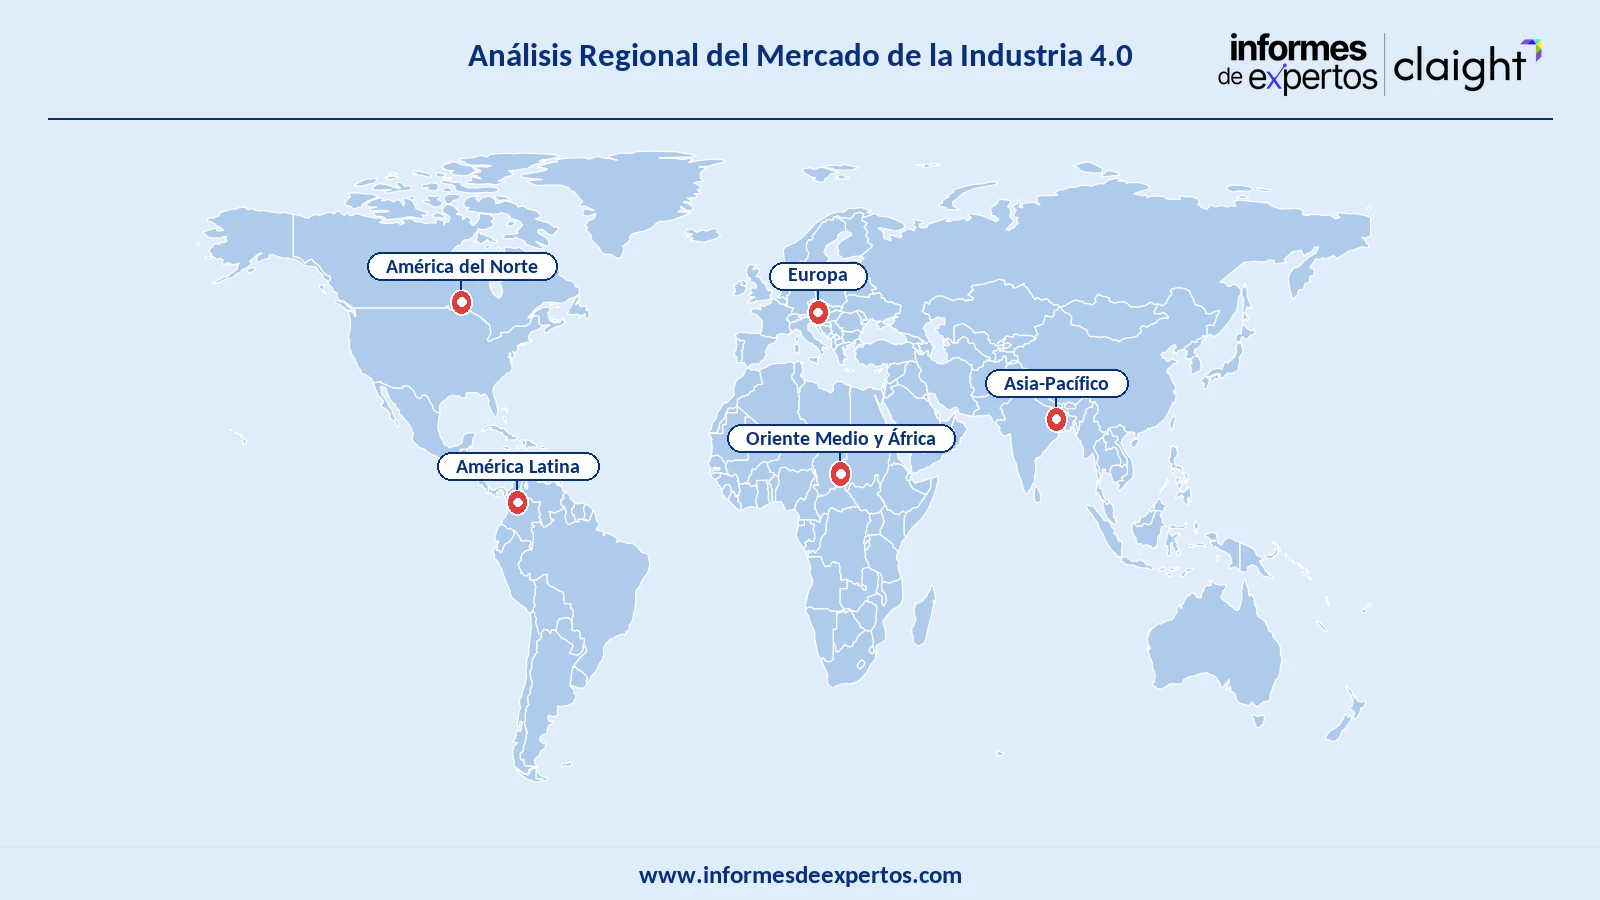
Mercado por Región:
- América del Norte
- Europa
- Asia-Pacífico
- América Latina
- Medio Oriente y África
Información clave: Asia-Pacífico lidera con más de 46 % de cuota en 2025, impulsada por la base manufacturera de China, Japón, Corea del Sur e India, y por iniciativas gubernamentales que promueven la manufactura inteligente. América del Norte mantiene el segundo lugar respaldada por Estados Unidos, donde Siemens invirtió USD 500 millones en su campus de Ohio en diciembre de 2025 y donde el segmento de IIoT y MES continúa creciendo. Europa mantiene una fuerte posición encabezada por Alemania, Reino Unido, Francia e Italia, donde Schneider Electric destinó EUR 44 millones a su planta Dunavecse en Hungría en marzo de 2025.
Cuota de Mercado de la Industria 4.0 en el Mundo
Cuota por Tecnología
El segmento IIoT lidera la cuota tecnológica con aproximadamente 31,2 % de los ingresos en 2025. La dominancia se explica por su rol como capa habilitadora los sensores y dispositivos conectados generan la materia prima sobre la cual operan IA, gemelos digitales y analítica. Los principales operadores priorizan IIoT porque permite mantenimiento predictivo, monitoreo de activos y trazabilidad. SAP Digital Manufacturing Cloud integró más de 50 marcas de equipos en 2025, evidenciando la escala del despliegue. Detrás del IIoT, Robótica Industrial muestra una cuota relevante, refrendada por movimientos como la integración de Altair en Siemens (marzo 2025) que reposiciona la línea de simulación y diseño, y por la adquisición de ASTI Mobile Robotics por ABB.
Cuota por Usuario Final
La Fabricación concentra la mayor cuota como usuario final en 2025, gracias al despliegue masivo de soluciones MES, IIoT y robótica en plantas de gran escala. La adopción se ve reforzada por la presión por productividad la planta Amberg de Siemens reporta mejoras de 15 % en eficiencia mediante analítica de IA. El Automotriz le sigue muy de cerca, alimentado por casos como la colaboración de Figure AI con BMW para introducir robótica humanoide en líneas de ensamblaje, y por las inversiones del sector en electrificación y autónomos. Ambos segmentos absorben las inversiones más significativas de los proveedores. Siemens destinó USD 500 millones a su campus de Ohio en diciembre de 2025 con 1.000 nuevas posiciones enfocadas en IA.
Cuota por Componente Geográfico
Asia-Pacífico concentra la mayor cuota regional con más de 46 % en 2025, traccionada por la base manufacturera de China y el polo electrónico del sudeste asiático. El motivo de su dominancia radica en la combinación de costes laborales competitivos, escala productiva, políticas industriales activas y una creciente sofisticación tecnológica en India y Vietnam. América del Norte mantiene una segunda posición robusta gracias al ecosistema de software, hipersescaladores y proveedores de chips. La consolidación del sector se observa en eventos como la inversión de USD 500 millones de Siemens en Ohio en diciembre de 2025 y los USD 75 millones de ABB en India anunciados en marzo de 2026, que confirman la coexistencia de inversiones masivas en ambas regiones.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis Regional
Asia-Pacífico
Asia-Pacífico lidera el Mercado Global de la Industria 4.0 con una participación superior al 46 % en 2025. Las industrias clave incluyen electrónica de consumo, semiconductores, automóvil, maquinaria pesada y bienes de capital. China encabeza la región por escala manufacturera y por sus programas estatales "Made in China 2025". Japón y Corea del Sur destacan en robótica industrial avanzada con jugadores como FANUC y Mitsubishi Electric. India crece a doble dígito impulsada por inversiones extranjeras. ABB anunció en marzo de 2026 una inyección de USD 75 millones para ampliar capacidad y centros de I+D enfocados en renovables, centros de datos e infraestructura de transporte. Los principales impulsores de demanda son la modernización de plantas, la presión por reducir costes operativos, la trazabilidad para exportaciones y la sustitución de líneas envejecidas por líneas conectadas con IIoT.
América del Norte
América del Norte mantiene la segunda posición global con un ecosistema profundo de software, IA y semiconductores. Estados Unidos concentra la mayor parte de la actividad, con Rockwell Automation, Honeywell, Cisco e Intel como anclas. En diciembre de 2025, Siemens comprometió USD 500 millones para expandir su campus de Digital Industries Software en Ohio, sumando 1.000 nuevos puestos enfocados en IA. Honeywell lanzó en octubre de 2025 Forge Energy Optimization con promesas de 10-15 % de ahorro energético mediante aprendizaje automático. Industrias clave aeroespacial, automotriz, energía, petróleo y gas, y electrónica. Canadá emerge con un crecimiento estimado del 23 % entre 2025 y 2032, gracias a incentivos fiscales y adopción acelerada de robótica avanzada en su base manufacturera.
Panorama Competitivo
El Mercado Global de la Industria 4.0 se caracteriza por una estructura moderadamente consolidada en la parte superior y altamente fragmentada en las capas de software de nicho y proveedores de servicios. Los principales actores compiten en múltiples frentes simultáneos hardware (PLCs, drives, sensores), software (MES, ERP, gemelos digitales) y servicios de integración. La consolidación por M&A se acelera, con operaciones como la adquisición de Altair por Siemens en USD 10.000 millones y la compra de ASTI Mobile Robotics por ABB.
Las prioridades competitivas se centran en migrar el modelo de negocio hacia software y suscripciones recurrentes, integrar IA generativa y agente en plataformas de control, ampliar el portafolio de gemelos digitales y asegurar interoperabilidad bajo estándares abiertos como OPC UA y OpenUSD. La presión por ciberseguridad y la convergencia entre TI y OT marcan además las decisiones de inversión estratégica.
ABB Ltd.
Fundada en 1988 tras la fusión de ASEA y BBC, cuyas raíces se remontan a 1883, la empresa tiene su sede en Zúrich, Suiza. Se especializa en robótica, automatización industrial, electrificación y tecnologías de movimiento para diversos sectores industriales. Entre sus capacidades destacan los cobots GoFa y SWIFTI, los robots móviles autónomos (AMRs) incorporados tras la adquisición de ASTI Mobile Robotics, así como las soluciones ASKI e InSite para monitoreo y gestión energética. La compañía mantiene una sólida presencia global y ha confirmado planes de expansión en Estados Unidos, China e India, incluyendo una inversión de USD 75 millones anunciada en marzo de 2026. Entre sus principales fortalezas sobresalen su liderazgo en robótica industrial y la integración de soluciones de electrificación con servicios digitales avanzados.
Rockwell Automation, Inc.
Fundada en 1903 y con sede en Milwaukee, Wisconsin, Estados Unidos, la empresa se especializa en automatización industrial discreta, sistemas MES, control en tiempo real y soluciones de Industrial Internet of Things (IIoT). Entre sus principales capacidades destacan plataformas como FactoryTalk Hub, Emulate3D y soluciones integradas con Azure OpenAI y NVIDIA para optimización industrial y análisis avanzado. La compañía mantiene una posición dominante en Norteamérica y una sólida presencia global en sectores manufactureros e industriales. Entre sus fortalezas más relevantes se encuentran que el 65 % de sus reservas en 2025 correspondieron a contratos de servicio plurianuales, además de su fuerte especialización en automatización discreta y un ecosistema consolidado de software de control bajo la línea FactoryTalk.
Schneider Electric
Fundada en 1836 y con sede en Rueil-Malmaison, Francia, la empresa se especializa en gestión de energía, automatización industrial y digitalización. Sus capacidades incluyen la plataforma EcoStruxure, EcoStruxure Automation Expert 2.0 y EcoStruxure Foxboro SDA, prevista para 2026, además de soluciones de gemelos digitales para fábricas impulsadas por inteligencia artificial en colaboración con ETAP. La compañía opera en más de 100 países y cuenta con una plantilla de aproximadamente 150.000 empleados. Entre sus principales fortalezas destacan su liderazgo en sostenibilidad energética, su apuesta por la interoperabilidad abierta mediante la Alliance for OpenUSD y su posicionamiento temprano en tecnologías de inteligencia artificial orientadas a la automatización industrial.
Cisco Systems Inc.
Fundada en 1984 y con sede en San José, California, Estados Unidos, la empresa se especializa en redes industriales, ciberseguridad OT/IT y conectividad para el Industrial Internet of Things (IIoT). Sus capacidades incluyen switches industriales, soluciones de edge computing y la plataforma Cyber Vision, diseñada para ofrecer visibilidad y monitoreo de activos industriales. La compañía mantiene una presencia global, con un fuerte enfoque en grandes fabricantes, infraestructuras críticas y el sector energético. Entre sus principales fortalezas destacan su liderazgo en redes industriales seguras, las asociaciones estratégicas con fabricantes OEM de automatización para soluciones convergentes de TI y OT, y un amplio ecosistema de partners certificados a nivel internacional.
Otros actores clave en el mercado son Intel Corporation, Siemens AG, General Electric Company, Honeywell International Inc., Mitsubishi Electric Corporation, Bosch Rexroth AG, Emerson Electric Co., FANUC Corporation, SAP SE, Microsoft Corporation, IBM, NVIDIA, y Others.
Conclusiones Clave del Informe del Mercado de la Industria 4.0
- Análisis cuantitativo y cualitativo integral del mercado con datos históricos y proyecciones de 2026-2035, incluyendo tamaño base, valor pronosticado y CAGR.
- Segmentación detallada por tecnología (Robótica Industrial, IIoT, IA y ML, Blockchain, Realidad Extendida, Digital Twin, Impresión 3D), usuario final (Fabricación, Automotriz, Petróleo y Gas, Energía, Electrónica, Alimentos y Bebidas, Aeroespacial y Defensa) y regiones.
- Análisis del panorama competitivo perfilando a los principales actores, su cuota de mercado, estrategias de M&A e iniciativas de innovación.
- Evaluación de los impactos regulatorios, estándares de ciberseguridad OT/IT, requisitos de trazabilidad y tendencias de sostenibilidad que dan forma a la industria.
- Información sobre la adopción empresarial de IA agente, plataformas de gemelos digitales y modelos de software como servicio que están reconfigurando la propuesta de valor.
- Recomendaciones estratégicas para empresas, inversores y stakeholders basadas en la dinámica del mercado y las oportunidades de crecimiento.
¿Por qué elegir Informes de Expertos?
- Reconocidos por clientes globales por entregar inteligencia de mercado precisa y pronósticos sólidos basados en datos verificados.
- Informes respaldados por la industria, desarrollados por analistas experimentados y especialistas locales con profundo conocimiento sectorial.
- Insights accionables que apoyan la planificación estratégica, las iniciativas de marketing y el desarrollo de productos para entornos industriales digitalizados.
- Opciones de investigación personalizables que se ajustan a sus objetivos comerciales y a sus decisiones de inversión a largo plazo.
Llamado a la Acción
Descubra los conocimientos más actuales sobre el Mercado Global de la Industria 4.0 2026-2035 con nuestro informe integral. Manténgase a la vanguardia con datos fiables sobre innovaciones tecnológicas, demanda industrial y principales regiones de crecimiento. Ya sea que esté lanzando una plataforma de software industrial, expandiendo capacidades de manufactura inteligente o evaluando una inversión estratégica, este informe le ofrece la claridad analítica necesaria. Descargue ahora su muestra gratuita y descubra las oportunidades clave en el dinámico sector de la Industria 4.0.