
Visión General del Mercado de Latas de Aluminio
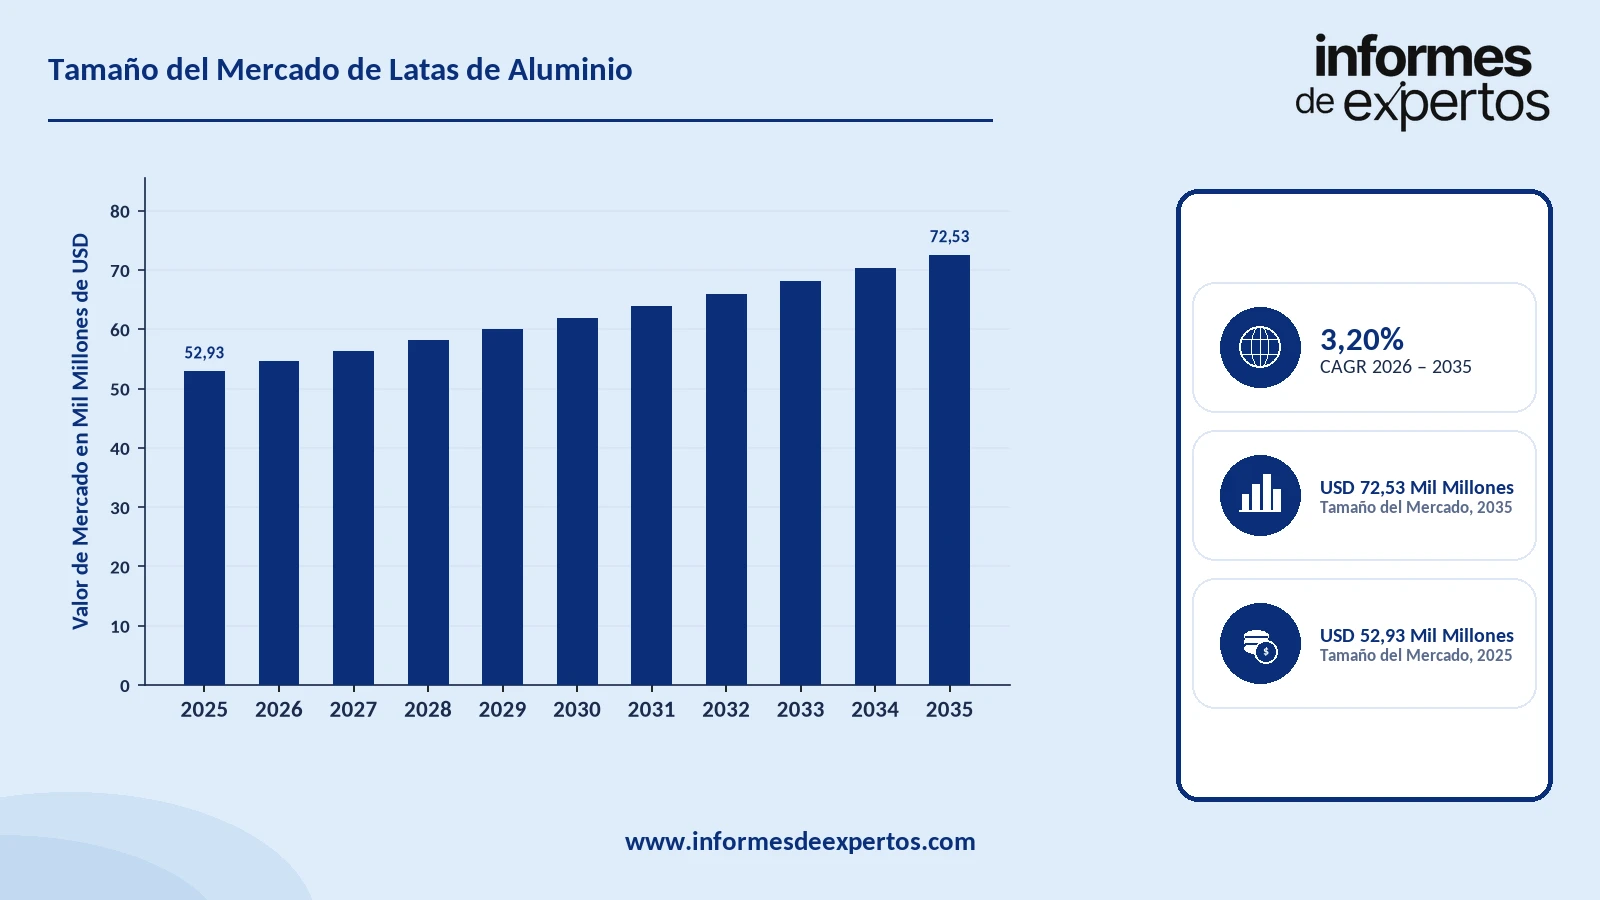
El mercado de latas de aluminio alcanzó USD 52,93 Mil Millones en 2025 y crecerá a USD 72,53 Mil Millones en 2035 con un CAGR del 3,20 %.
Principales Perspectivas del Mercado
- Asia-Pacífico lideró el mercado en 2025 como la mayor región productora, con China a la cabeza, mientras que Brasil se consolidó como el tercer mercado mundial con 34.800 millones de latas vendidas en 2024.
- El consumo creciente de bebidas envasadas y la preferencia por envases sostenibles están impulsando la demanda, respaldados por la expansión de bebidas listas para beber, regulaciones contra el plástico y una tasa global de reciclaje del aluminio del 75 %.
- La inversión en capacidad productiva se está acelerando, con Ball Corp. destinando USD 474 millones en 2025 y Crown Holdings expandiendo líneas en Brasil, impulsada por la reciclabilidad infinita del aluminio como principal ventaja competitiva frente al plástico.
Tamaño del Mercado y Pronóstico:
- Tamaño del Mercado en 2025: USD 52,93 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 72,53 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 3,20 %
Descargue un informe de muestra gratuito: Descargar PDF
Las latas de aluminio son recipientes hechos principalmente de aluminio que se utilizan para envasar diversos productos, como bebidas, alimentos y otros bienes de consumo. Suelen tener forma cilíndrica y una lengüeta de apertura fácil. Las latas de aluminio son ligeras, duraderas y fácilmente reciclables, lo que las convierte en una opción popular para el envasado. Se utilizan para una amplia gama de bebidas, como refrescos carbonatados, cerveza, bebidas energéticas y otras, así como para productos alimenticios como frutas, verduras y sopas enlatadas.
Una de las principales ventajas de las latas de aluminio es su alta reciclabilidad. Según la Agencia de Protección Ambiental de EE.UU. (EPA), reciclar aluminio ahorra cerca del 95% de la energía necesaria para producir aluminio nuevo a partir del mineral de bauxita, lo que convierte a la lata en una de las opciones de envase más respetuosas con el medio ambiente. La misma fuente señala que la lata de aluminio puede reciclarse de forma prácticamente indefinida sin perder sus propiedades, y que una lata recuperada puede volver al lineal del punto de venta como un nuevo envase en apenas unas semanas. Este carácter de material circular, unido a su ligereza, que reduce costes y emisiones en el transporte, y a su barrera total frente a la luz y el oxígeno, que protege el producto y prolonga su vida útil, explica el peso creciente de la lata de aluminio en la industria del envasado de bebidas y alimentos.
El aluminio es, tras el acero, el metal más utilizado del mundo, como confirma el Servicio Geológico de Estados Unidos (USGS), que señala que su uso supera al de cualquier otro metal salvo el hierro. Esta posición se apoya en una combinación de ligereza, resistencia a la corrosión, durabilidad y reciclabilidad que lo hace clave en prácticamente todos los sectores económicos.
El material destaca además por su circularidad. Según el Instituto Internacional del Aluminio (IAI), la lata de aluminio es el envase de bebidas más reciclado del mundo, con una tasa media mundial de recogida cercana al 70% para los envases al final de su vida útil, que supera el 90% en países líderes como Brasil o Japón; la chatarra generada en la propia fabricación se recupera en proporciones aún mayores. El IAI estima que la eficiencia global de reciclaje del aluminio ronda el 76% y que cerca del 75% de todo el aluminio producido en la historia sigue en uso hoy.
En el principal mercado, Estados Unidos, la lata de aluminio se mantiene como el envase de bebidas más reciclado pese a los retos de infraestructura, según la Asociación del Aluminio (Aluminum Association) y el Instituto de Fabricantes de Latas (CMI), en 2023 se recicló alrededor del 43% de las latas de aluminio comercializadas en el país, una tasa que, aun siendo modesta, duplica la de cualquier otro envase de bebidas. Además, la tasa de circularidad en circuito cerrado (latas recicladas que vuelven a convertirse en latas) alcanzó el 97% en 2023, y la lata estadounidense media incorpora en torno al 71% de material reciclado.
Según el Instituto Internacional del Aluminio (IAI), la lata de aluminio es el envase de bebidas más reciclado del mundo y es 100% reciclable de forma indefinida, lo que ha transformado las perspectivas del mercado. Las economías de todo el mundo adoptan cada vez más hábitos de segregación y reciclaje de latas, con tasas de recuperación muy elevadas en los países líderes. Brasil, con una tasa de recuperación cercana al 98%, se mantiene como líder mundial en reciclaje de latas de aluminio desde 2001, según la Asociación Brasileña del Aluminio (ABAL) y ABRALATAS, seguido de otros mercados de alto desempeño como Japón, que supera el 90%, lo que supone un impulso para los productores mundiales de latas.
En cuanto a la distribución geográfica de la producción, las latas de aluminio se fabrican en numerosos países, con los mayores volúmenes concentrados en Asia, Europa y Norteamérica. Asia Pacífico es la mayor región productora del mundo, encabezada por China (el mayor productor y consumidor mundial de aluminio, según el IAI), seguida de Japón y Corea del Sur. Europa es el segundo mayor polo productor, con Alemania, Francia, Italia y el Reino Unido entre sus principales fabricantes. América Latina es la región de crecimiento más acelerado, con Brasil como primer productor regional, apoyado en su consolidada industria de la lata (cuya producción supera los 25.000 millones de unidades anuales, según ABRALATAS) y en su liderazgo mundial en reciclaje.
Principales Impulsores y Tendencias
Agosto 2026: Ball Corporation inició producción de latas en su nueva planta de Oregón
Ball Corporation comenzó la fabricación de latas de bebidas de aluminio en su nueva planta de Millersburg, Oregón, Estados Unidos, como parte de su estrategia de expansión de capacidad productiva en América del Norte. La instalación arrancó con una línea de producción dedicada a latas estándar, y la empresa proyectó alcanzar su capacidad plena a lo largo de 2027, lo que permitiría aliviar la presión sobre su red de manufactura en la región oeste de Estados Unidos, donde la disponibilidad de latas se mantuvo ajustada.
Julio 2026: CANPACK Group aprobó inversión de 100 millones de USD en India
CANPACK Group aprobó una inversión de 100 millones de USD para instalar una segunda línea de producción en su planta de Unnao, en el estado de Uttar Pradesh, India, con capacidad estimada de 1.200 millones de latas adicionales al año. La empresa indicó que la nueva línea entraría en operación comercial entre finales de 2027 y principios de 2028, respaldada por acuerdos comerciales con clientes clave y en respuesta a la creciente demanda de envases de aluminio en el mercado indio.
Mayo 2026: Novelis confirmó avances en la puesta en marcha de su planta de Alabama
Novelis reportó avances en la puesta en marcha de su planta de reciclaje y laminación de aluminio en Bay Minette, Alabama, y confirmó que inició el comisionamiento del laminador en frío en marzo de 2026. La instalación, con una inversión total de 5.000 millones de USD y capacidad de 600.000 toneladas anuales de productos terminados de las cuales 420.000 se destinarían a lámina para envases de bebidas, representó la primera planta integrada de su tipo construida en Estados Unidos en más de cuatro décadas.
Abril 2026: Crown Holdings anunció nueva planta de latas de bebidas en el norte de India
Crown Holdings anunció la construcción de una planta de fabricación de latas de bebidas de aluminio en el norte de India, con capacidad proyectada de aproximadamente 2.200 millones de latas anuales y dos líneas de producción de alta velocidad. El proyecto, respaldado por acuerdos a largo plazo con United Breweries Limited (parte de Heineken N.V.) para marcas como Kingfisher y Heineken, marcó la entrada de Crown en el mercado indio de envases de bebidas, con inicio de operaciones previsto para el segundo semestre de 2027.
Factores Principales que Impactan al Mercado de Latas de Aluminio
El mercado mundial de latas de aluminio ha registrado un crecimiento constante en los últimos años, y se espera que la tendencia continúe, impulsada por varios factores:
-
Demanda creciente de envases sostenibles: Con la mayor conciencia ambiental, crece la demanda de soluciones de envasado sostenibles. La lata de aluminio se percibe como ecológica por su ligereza, durabilidad y alta reciclabilidad. Según el Instituto Internacional del Aluminio (IAI), la lata es el envase de bebidas más reciclado del mundo, con una tasa muy superior a la del PET o el vidrio, y cerca del 75% de todo el aluminio producido en la historia sigue en uso gracias a su carácter circular. Este perfil impulsa su adopción como solución de envasado durante el periodo de previsión.
-
Mayor consumo de bebidas: El consumo de bebidas como los refrescos carbonatados, las bebidas energéticas y la cerveza ha sostenido la demanda de latas. La lata es el formato preferido para estas bebidas por su durabilidad y su capacidad para preservar la calidad del contenido frente a la luz y el oxígeno. Su peso en el sector cervecero es decisivo, según el Beer Institute, que utiliza datos del Departamento de Comercio de EE.UU., en 2023 el 64,1% del volumen de cerveza en Estados Unidos se envasó en latas de aluminio, frente al 26,9% en botellas de vidrio, lo que confirma el desplazamiento sostenido del vidrio hacia la lata.
-
Avances tecnológicos: El desarrollo de tecnologías y equipos de fabricación avanzados ha elevado la capacidad de producción de latas. Esto las ha hecho más asequibles y accesibles para los envasadores, impulsando su adopción y su cuota de mercado mundial. La innovación también ha ampliado los formatos (latas slim, tallboy y de nuevos tamaños), que responden a segmentos en auge como la cerveza artesanal y las bebidas listas para beber (RTD).
-
Crecimiento de los mercados emergentes: Regiones como Asia Pacífico y América Latina han registrado un rápido crecimiento económico, lo que eleva la demanda de productos envasados, incluidas las latas de aluminio. Brasil ilustra este dinamismo, además de liderar el reciclaje mundial, cuenta con una industria de la lata que, según ABRALATAS, supera los 25.000 millones de unidades anuales. Se espera que esta tendencia continúe con el aumento de la renta disponible y la mayor demanda de alimentos y bebidas de calidad, bien envasados y fáciles de transportar.
-
Cambio en las preferencias del consumidor: Las preferencias se orientan hacia la comodidad y la portabilidad, lo que impulsa las soluciones de envasado para llevar como la lata de aluminio. Su formato ligero, apilable e irrompible encaja con estilos de vida activos y con el consumo fuera del hogar. Se espera que la tendencia continúe, lo que empuja a los principales actores a innovar en sus estrategias de producción y fabricación para aumentar las ventas.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación del Mercado de Latas de Aluminio
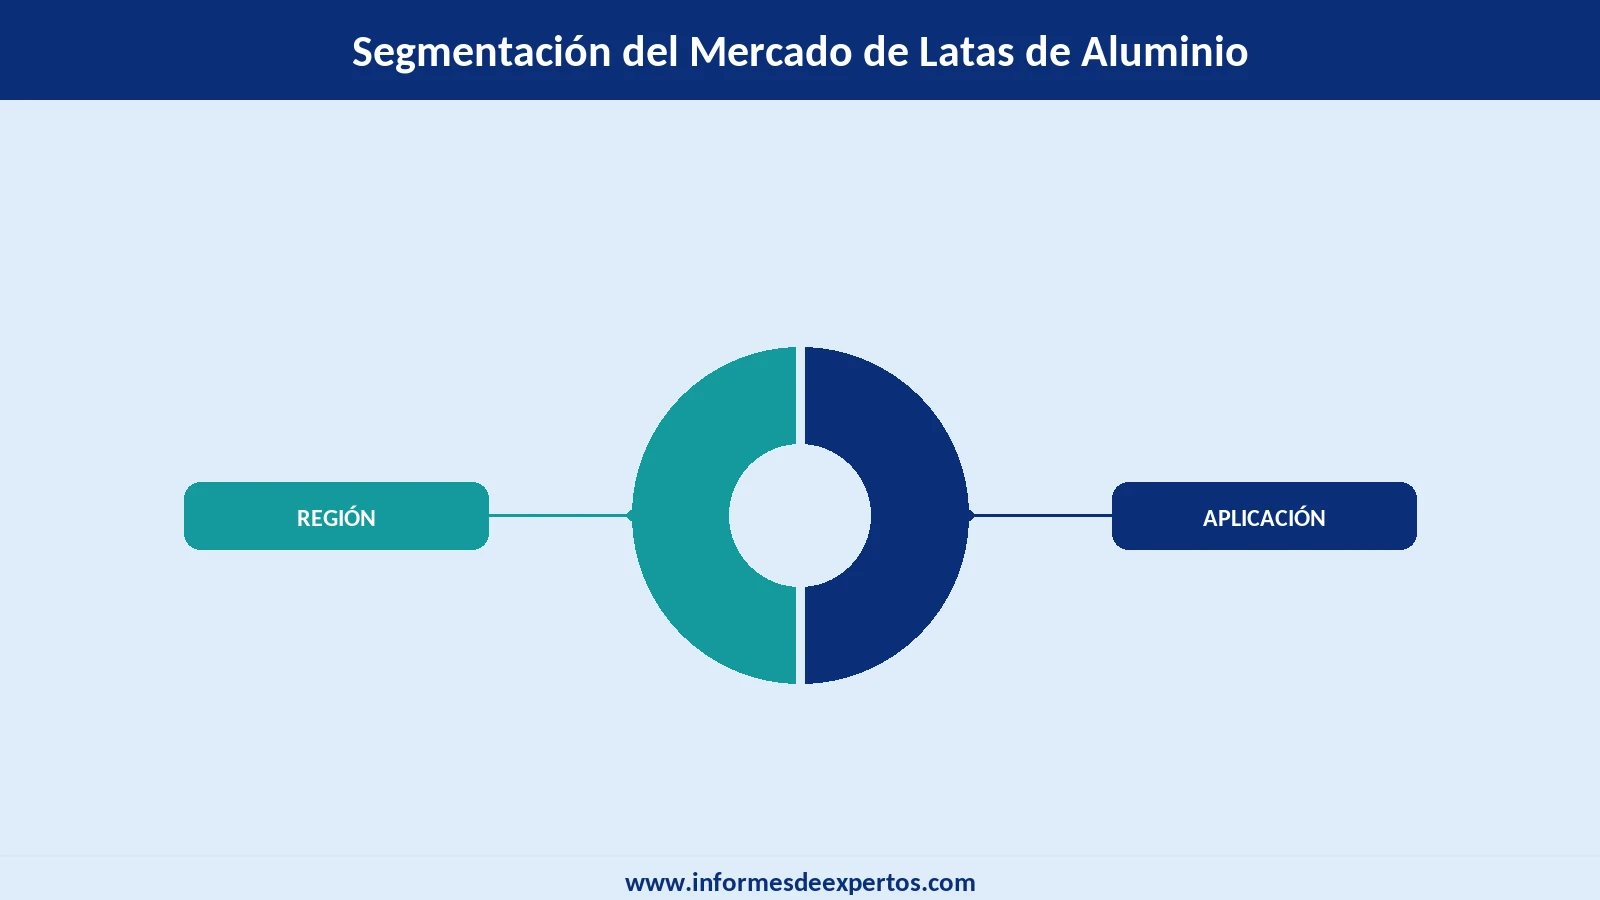
Por aplicaciones, el mercado puede segregarse en:
- Bebidas
- Alimentación
- Otros
El segmento de bebidas concentra, con diferencia, la mayor cuota del mercado, ya que la lata de aluminio es el envase preferido para refrescos carbonatados, cerveza, bebidas energéticas y, cada vez más, bebidas listas para beber (RTD). Su dominio en este segmento está bien documentado: según el Beer Institute, que utiliza datos del Departamento de Comercio de EE.UU., en 2023 el 64,1% del volumen de cerveza en Estados Unidos se envasó en latas de aluminio, muy por encima del vidrio. La barrera total de la lata frente a la luz y el oxígeno, que preserva el sabor y prolonga la vida útil, explica su preferencia en este uso.
El segmento de alimentación abarca productos como frutas, verduras, sopas y conservas enlatadas, donde la lata aporta protección, larga conservación y facilidad de transporte. El segmento de otros incluye usos como envases para productos de cuidado personal, aerosoles y aplicaciones industriales. En todos los casos, la alta reciclabilidad de la lata refuerza su atractivo: según el Instituto Internacional del Aluminio (IAI), es el envase de bebidas más reciclado del mundo y puede reciclarse de forma prácticamente indefinida sin perder sus propiedades.
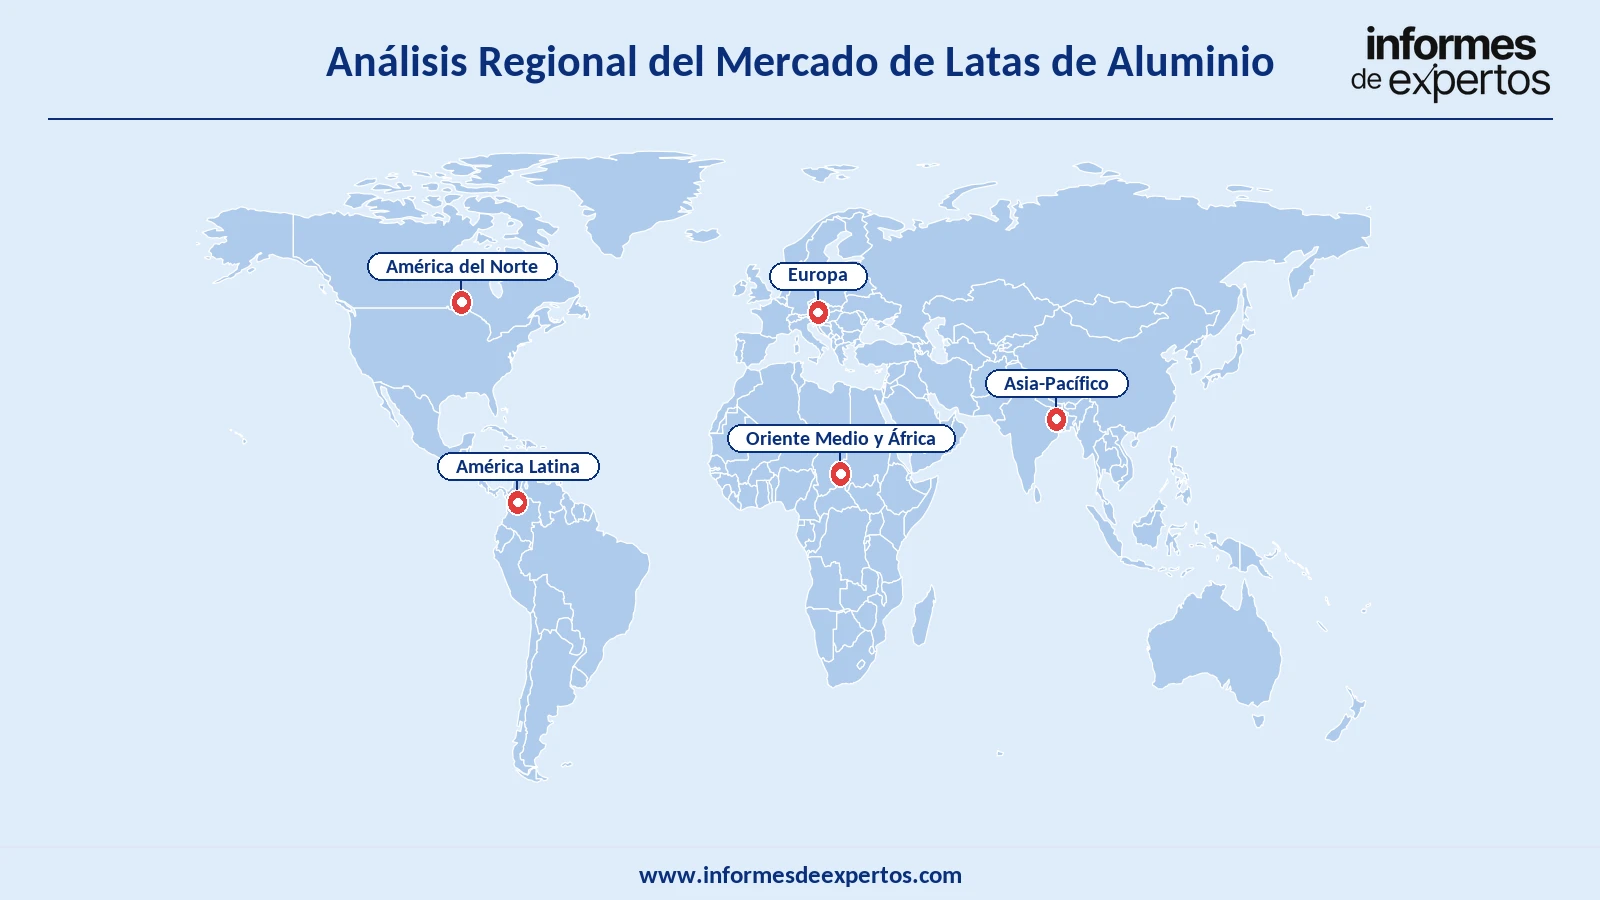
El estudio de latas de aluminio analiza los mercados regionales de América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis regional del mercado de latas de aluminio
Norteamérica
Es un mercado maduro y de gran escala, el mayor de la región de las Américas por volumen, con Estados Unidos a la cabeza. La lata domina el envasado de bebidas: según el Beer Institute, que utiliza datos del Departamento de Comercio de EE.UU., en 2023 el 64,1% de la cerveza estadounidense se envasó en latas de aluminio. El principal reto de la región es el reciclaje: según el Instituto Internacional del Aluminio (IAI), en 2023 la tasa de reciclaje de latas en Norteamérica fue del 45,3%, la más baja entre las grandes regiones, mientras que la Asociación del Aluminio y el CMI situaron la tasa de EE.UU. en torno al 43%.
Europa
Es un gran polo productor y uno de los mercados más avanzados en circularidad. Según Metal Packaging Europe (MPE) y European Aluminium (EA), la industria europea de envases metálicos produce más de 200.000 millones de unidades al año en 650 plantas, y la tasa de reciclaje de latas de aluminio en la UE, el Reino Unido, Suiza, Noruega e Islandia alcanzó un récord del 76,3% en 2023, impulsada por la expansión de los sistemas de depósito y devolución (SDDR). Alemania, Francia, Italia y el Reino Unido figuran entre los principales fabricantes.
Asia Pacífico
Es la mayor región productora de latas de aluminio del mundo, encabezada por China (el mayor productor y consumidor mundial de aluminio, según el IAI), seguida de Japón y Corea del Sur. La región combina una enorme capacidad manufacturera con una demanda interna en rápido crecimiento, impulsada por la urbanización y el aumento del consumo de bebidas envasadas. Su desempeño en circularidad es destacado: según el IAI, en 2023 Asia Oriental y el Pacífico registraron la mayor tasa de reciclaje de latas del mundo, con un 94,6%.
América Latina
Es una de las regiones de crecimiento más acelerado y un referente mundial en reciclaje. Brasil es el primer productor regional, con una industria de la lata que supera los 25.000 millones de unidades anuales según ABRALATAS, y lidera el reciclaje mundial con una tasa cercana al 98% sostenida desde 2001. Según el IAI, América Latina y el Caribe alcanzaron en 2023 una tasa de reciclaje de latas del 94%, la segunda más alta del mundo, apoyada en la elevada valorización del aluminio y en amplias redes de recolección.
Medio Oriente y África
Es el mercado de menor tamaño y aún incipiente, con un consumo creciente de bebidas envasadas ligado a la urbanización, el aumento del ingreso disponible y la expansión del turismo y el comercio minorista, especialmente en los países del Golfo. La región depende en gran medida de la importación de latas y de materia prima, lo que la convierte en un mercado de interés para los grandes fabricantes internacionales.
En conjunto, Asia Pacífico lidera la producción mundial, Norteamérica destaca por su gran volumen de consumo pero con el reto del bajo reciclaje, Europa sobresale en circularidad y escala manufacturera, América Latina combina producción sólida con el mayor liderazgo mundial en reciclaje, y Medio Oriente y África se perfila como el mercado de mayor potencial a futuro.
Panorama Competitivo
Las principales empresas de latas de aluminio están reformando continuamente sus departamentos de investigación y desarrollo para obtener conocimientos futuristas que les permitan mejorar sus productos y servicios y generar ingresos a largo plazo en la región objetivo. Además, el informe cubre todos los aspectos, desde su alcance demográfico hasta sus logros.
- Ball Corp.
- Crown Holding, Inc.
- Norsk Hydro ASA
- Others
En este informe de IDE, la metodología competitiva se adapta y aplica al análisis del mercado mundial de latas de aluminio. El estado actual de esta industria en las regiones objetivo y una evaluación de su potencial futuro se presentan y comparan con el desarrollo real de la infraestructura tecnológica en todo el mundo. Además, también se evalúa la información de mercado sobre las innovaciones, inauguraciones y lanzamientos de productos de los principales actores, junto con la tendencia dinámica y las inversiones privadas. Posteriormente, se utilizan los modelos empresariales de las cinco fuerzas de Porter y el análisis SWOT para comparar las circunstancias regionales en lo que respecta a las cuotas de ingresos de los proveedores de servicios.
Por lo tanto, las conclusiones obtenidas de estas evaluaciones revelan que la actividad de investigación e innovación relativa al descubrimiento de nuevas tecnologías en todo el mundo se debe a las continuas alteraciones del mercado que se producen con el efecto del poder adquisitivo y de compra de consumidores y productores. Siendo así, en la industria objetivo se hace un seguimiento de la previsión robusta de las contracciones comerciales sobre la base del valor de los años anteriores. Esta auditoría intacta se registra con el período histórico (2019-2025) y el período de pronóstico (2026-2035) valores junto con la CAGR floreciente del mercado.