
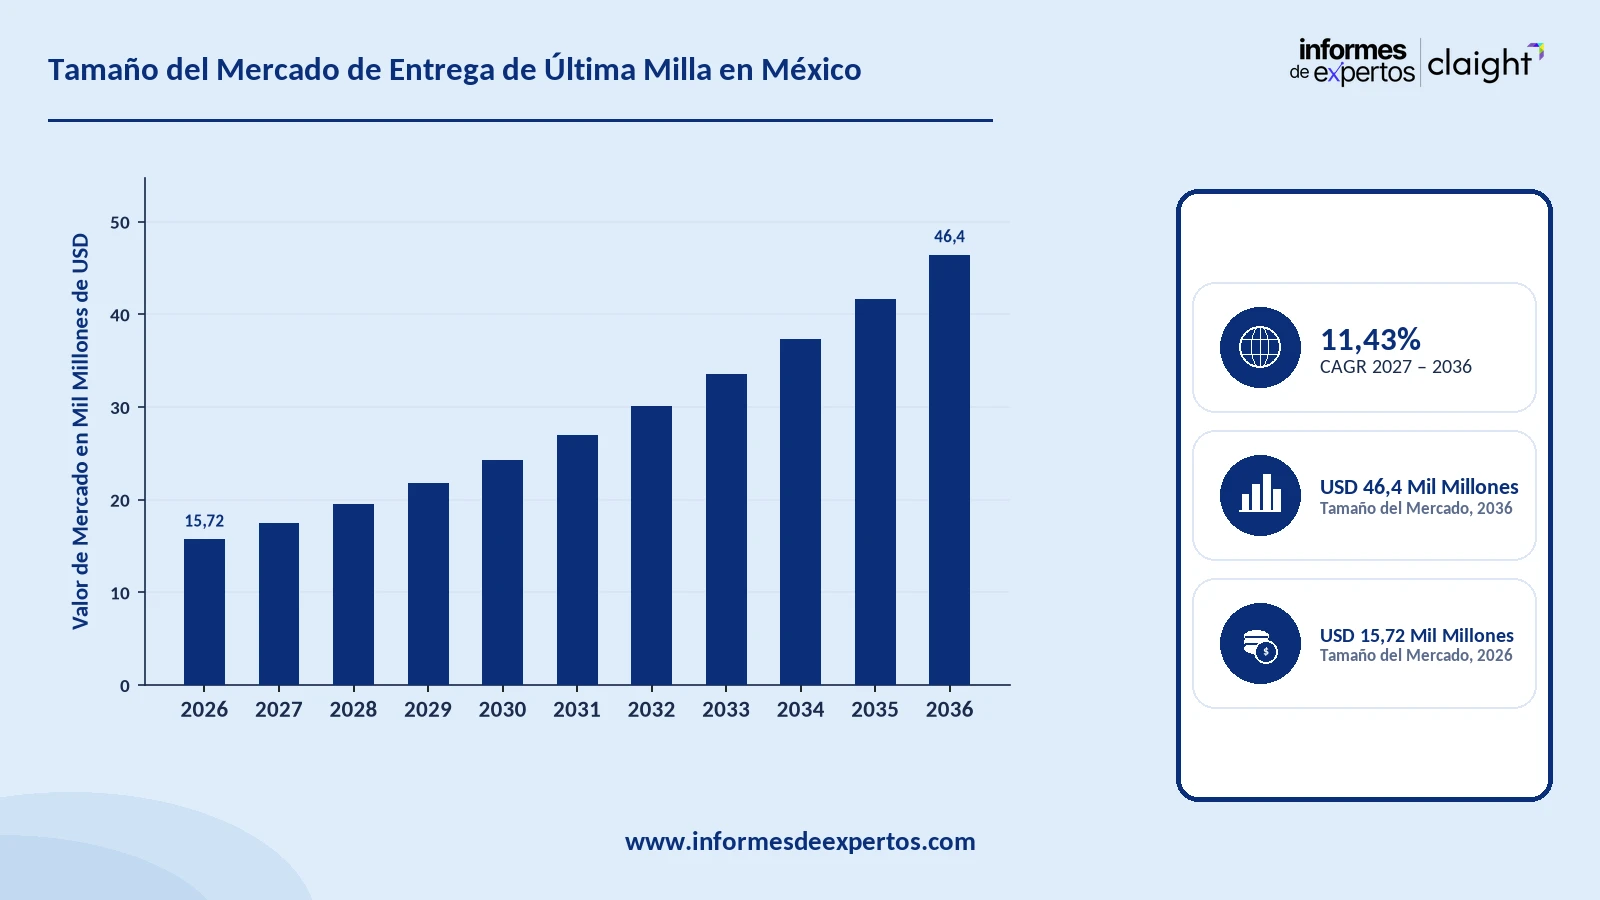
Tamaño del Mercado de Entrega de Última Milla en México
El mercado de entrega de última milla en México alcanzó USD 15,72 Mil Millones en 2025. Se espera que la industria crezca a una CAGR de 11,43 % durante el período de pronóstico 2026-2035. Para 2035, se espera que el mercado alcance USD 46,40 Mil Millones. El aumento de los volúmenes de pedidos de comercio electrónico y la creciente demanda de los consumidores de entregas en el mismo día y ultrarrápidas continúan redefiniendo la inversión logística en todo el mercado de entrega de última milla en México. Tanto las mensajerías globales como las plataformas de origen local amplían sus centros de cumplimiento de pedidos, sus flotas eléctricas de reparto y sus redes de comercio rápido para responder a las nuevas expectativas de entrega. El crecimiento manufacturero impulsado por la relocalización cercana amplía los volúmenes de envíos entre empresas junto con la demanda de paquetería de los consumidores.
Principales Tendencias y Perspectivas del Mercado
- El aumento de los volúmenes de pedidos de comercio electrónico sigue ampliando el mercado de entrega de última milla en México.
- Los servicios de empresa a empresa se perfilan como el tipo de servicio de más rápido crecimiento, a medida que la relocalización cercana amplía la tercerización de las cadenas de suministro.
- Las entregas de empresa a consumidor se mantienen como líderes en volumen, dado el crecimiento continuo del comercio minorista en línea y de las plataformas de entrega de alimentos.
Tamaño del Mercado y Pronóstico
- Tamaño del Mercado en 2025: USD 15,72 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 46,40 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 11,43 %
Las mensajerías globales y las plataformas logísticas de origen local continúan ampliando su infraestructura de cumplimiento de pedidos y de distribución en los principales corredores metropolitanos de México. Los consumidores esperan cada vez más ventanas de entrega en el mismo día y ultrarrápidas, lo que obliga a los operadores a densificar sus centros locales de clasificación y de última milla. El crecimiento manufacturero impulsado por la relocalización cercana amplía los volúmenes de envíos entre empresas junto con la demanda de paquetería de los consumidores. La adopción de vehículos eléctricos de dos ruedas y comerciales ligeros se acelera, a medida que los operadores buscan reducir el costo por entrega y cumplir sus metas corporativas de sostenibilidad. La apertura de nuevos centros y las inversiones en flotas redefinen la rapidez con la que los operadores pueden llevar los paquetes del almacén a la puerta del cliente.
Descargue un informe de muestra gratuito: Descargar PDF
La expansión del comercio rápido es una señal clara de la rapidez con la que se comprimen las ventanas de entrega en todo el país. Rappi anunció en abril de 2024 una inversión de USD 110 millones en México para ampliar su servicio de entrega ultrarrápida Turbo. La inversión coincidió con el momento en que sus operaciones en México alcanzaron un EBITDA positivo. Una inversión de esta magnitud suele acelerar los volúmenes de paquetería y de entrega de alimentos en todo el mercado de entrega de última milla en México.
La ampliación de los centros de las mensajerías internacionales cuenta una historia paralela sobre dónde se está sumando capacidad. DHL Express México invirtió MXN 1.100 millones en diciembre de 2024 en más de 600 nuevos vehículos de reparto. La inversión también amplió un centro automatizado de clasificación en el Aeropuerto Internacional de Querétaro. Las ampliaciones de centros de esta magnitud suelen ampliar el margen de capacidad de entrega antes de las temporadas altas de compras.
Principales Impulsores y Tendencias
Septiembre 2026 - Estafeta y Changan México se Aliaron para una Red Logística de Refacciones
Estafeta Mexicana y Changan México se aliaron en septiembre de 2026 para fortalecer la red nacional de logística de refacciones de la automotriz mediante una instalación de almacenamiento de 8.500 metros cuadrados. La instalación cuenta con alrededor de 10.000 posiciones de almacenamiento y 11.600 unidades de inventario activas (SKU) que respaldan la disponibilidad de refacciones en los distribuidores. La alianza mejoró la disponibilidad de refacciones del 79,2 % a comienzos de 2025 al 94,3 % en agosto de 2026. Las alianzas de este tipo refuerzan la demanda continua de logística B2B en todo el mercado de entrega de última milla en México.
Mayo 2026 - UPS Anunció una Inversión de USD 50 Millones en su Servicio de Carga Aérea en México
United Parcel Service anunció en mayo de 2026 una inversión de USD 50 millones para lanzar un servicio de carga aérea norteamericana con horario definido. El servicio conecta a México con Estados Unidos y Canadá. El servicio se dirige a los fabricantes automotrices e industriales que requieren ventanas de entrega predecibles de uno, dos y tres días. Las inversiones de esta magnitud refuerzan la creciente demanda logística transfronteriza vinculada a la relocalización cercana. Los lanzamientos de servicios de este tipo respaldan el crecimiento continuo del mercado de entrega de última milla en México.
Abril 2026 - Grupo Traxión Amplió su Superficie de Almacenes 3PL por Encima de 1 Millón de Metros Cuadrados
Grupo Traxión reportó en abril de 2026 que su superficie de almacenes de logística tercerizada superó por primera vez 1 millón de metros cuadrados. La superficie creció un 48,8 % interanual. La ampliación se explicó en gran medida por su adquisición de Solística en julio de 2025, que sumó 380.000 metros cuadrados en 19 instalaciones. Las ampliaciones de esta magnitud reflejan la creciente escala de las operaciones de logística por contrato que atienden a los embarcadores mexicanos. Un crecimiento de almacenes de esta magnitud refuerza la ampliación continua de la capacidad B2B en todo el mercado de entrega de última milla en México.
Diciembre 2025 - DHL Express México Firmó un Acuerdo de USD 84 Millones para una Flota de Reparto de Bajas Emisiones
DHL Express México firmó en diciembre de 2025 un acuerdo de USD 84 millones para incorporar 1.002 vehículos JAC Sunray Cargo Euro 6 de bajas emisiones a su flota de última milla. El acuerdo representa una de las mayores inversiones individuales en flotas de bajas emisiones anunciadas en el sector logístico mexicano. Las inversiones en flotas de esta magnitud respaldan al mismo tiempo la capacidad de entrega y los compromisos de sostenibilidad. Las inversiones de este tipo refuerzan la modernización continua de las flotas en todo el mercado de entrega de última milla en México.
Desarrollos Recientes
Las Plataformas de Comercio Electrónico Continúan Ampliando su Inversión en Cumplimiento de Pedidos en Todo el País
Los operadores de comercio electrónico continúan destinando grandes compromisos de capital a la infraestructura mexicana de cumplimiento de pedidos. MercadoLibre anunció en marzo de 2025 una inversión de USD 3.400 millones en México, un aumento interanual del 38 %. La inversión incluye alrededor de 1.000 camionetas eléctricas de reparto que respaldan la entrega en el mismo día en 25 ciudades. Una inversión de esta magnitud refleja el papel central que desempeñan las plataformas de comercio electrónico en la configuración de la capacidad de última milla en todo el país. Los compromisos de esta magnitud refuerzan el crecimiento continuo de las redes de cumplimiento de pedidos en todo el mercado de entrega de última milla en México.
El Norte de México Atrae Nueva Infraestructura de Cumplimiento de Pedidos y de Distribución
Los operadores logísticos continúan ampliando su capacidad de distribución en los corredores manufactureros y exportadores del norte de México. MercadoLibre confirmó en marzo de 2025 un nuevo centro de distribución en Escobedo, Nuevo León, con una inyección de más de USD 180 millones. La inversión se suma a los USD 325 millones comprometidos en el estado desde 2021. La red de la compañía abarca nueve centros de cumplimiento de pedidos y 90 instalaciones logísticas que permiten la entrega en el mismo día en 24 ciudades. Las ampliaciones de este tipo refuerzan el crecimiento continuo de las redes de cumplimiento de pedidos en todo el mercado de entrega de última milla en México.
Las Mensajerías Internacionales Amplían sus Flotas Eléctricas de Reparto en Todo el País
Las redes globales de mensajería continúan electrificando sus flotas mexicanas de reparto para reducir el costo por entrega y cumplir sus metas de sostenibilidad. FedEx Express sumó 72 nuevos vehículos eléctricos a su flota en México en septiembre de 2025. La incorporación forma parte de una meta más amplia de que el 50 % de sus compras de vehículos sean eléctricas y de electrificar por completo su flota para 2040. La electrificación de flotas de este tipo se está convirtiendo en una palanca habitual de costos y de sostenibilidad en todo el país. Los programas de esta magnitud respaldan la modernización continua de las flotas en todo el mercado de entrega de última milla en México.
Las Plataformas de Comercio Rápido Amplían sus Servicios de Entrega Ultrarrápida
Las plataformas de comercio rápido continúan ampliando su cobertura de entrega ultrarrápida en las principales zonas metropolitanas de México. Amazon y Rappi lanzaron en noviembre de 2025 el servicio de comercio rápido Amazon Now, con la entrega de más de 5.000 artículos en menos de 15 minutos. El servicio abarca las diez zonas metropolitanas más grandes del país, entre ellas Ciudad de México, Guadalajara y Monterrey. Las alianzas de este tipo amplían el mercado direccionable de los formatos de entrega ultrarrápida. Los lanzamientos de esta magnitud refuerzan la innovación continua de servicios en todo el mercado de entrega de última milla en México.
Los Operadores de Última Milla Fortalecen sus Redes Regionales de Servicio
Las redes de mensajería continúan profundizando sus alianzas regionales para atender a los embarcadores pequeños y medianos fuera de las principales ciudades de México. FedEx México firmó en noviembre de 2025 un convenio de colaboración con la Secretaría de Economía de Nuevo León. También inauguró una nueva estación de operaciones en Monterrey que incorpora vehículos eléctricos. Las alianzas regionales de este tipo amplían la cobertura de última milla más allá de los centros metropolitanos tradicionales. Los convenios de esta magnitud refuerzan la expansión continua de las redes en todo el mercado de entrega de última milla en México.
Descargue un informe de muestra gratuito: Descargar PDF
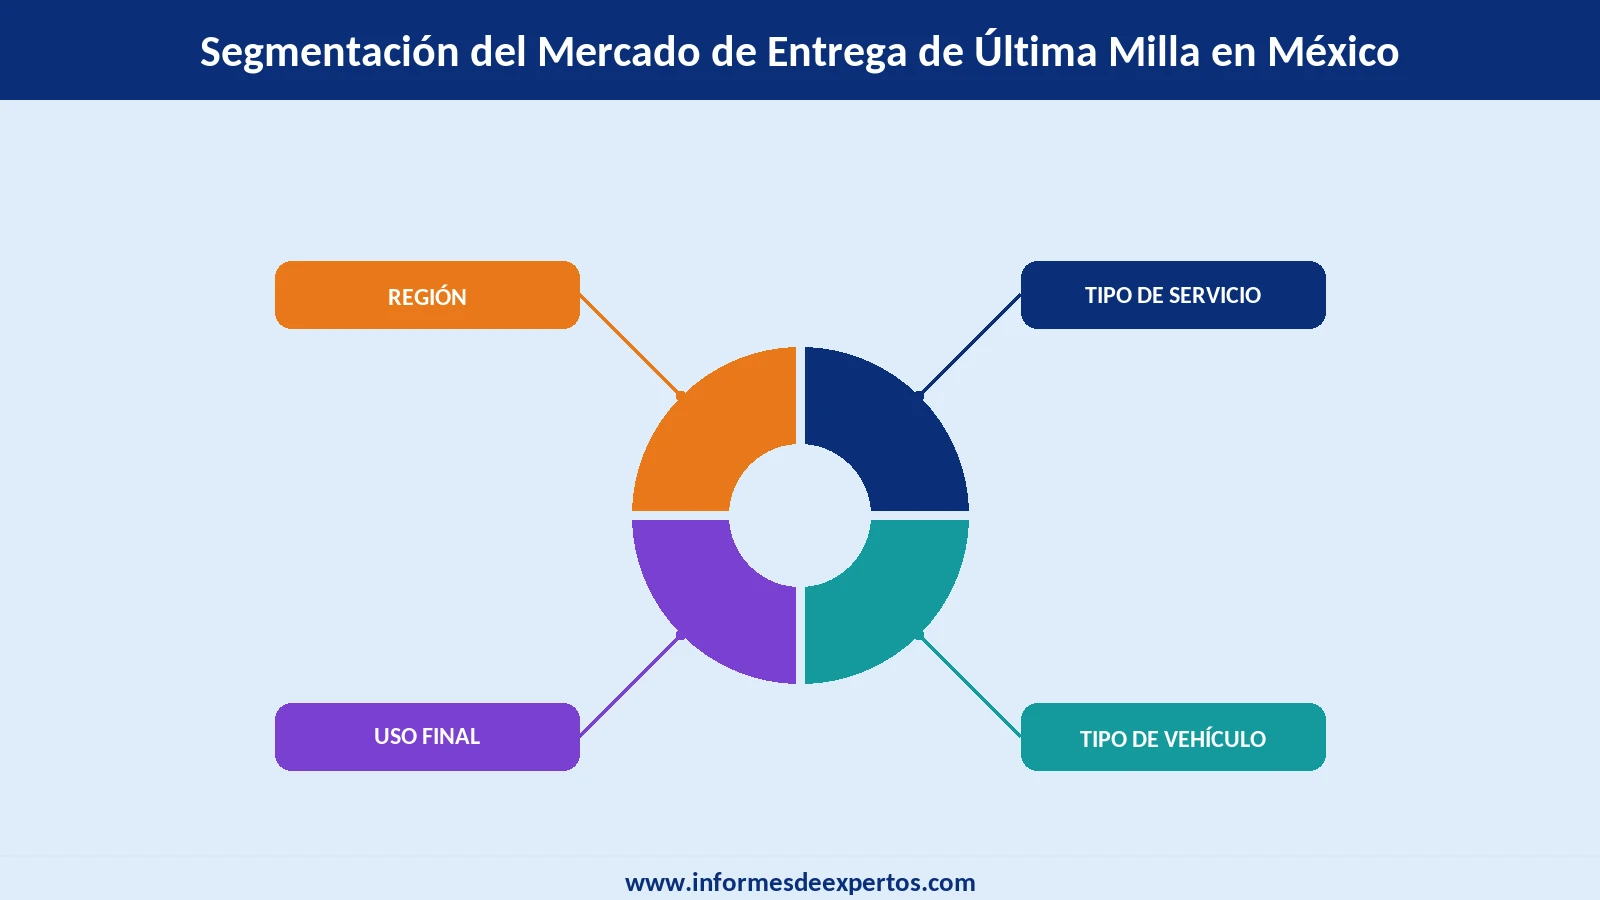
Segmentación de la Industria de Entrega de Última Milla en México
El informe de Informes de Expertos titulado Informe y Pronóstico del mercado de entrega de última milla en México 2026-2035 ofrece un análisis detallado del mercado a partir de los siguientes segmentos:
Mercado por Tipo de Servicio:
- Empresa a Empresa (B2B)
- Empresa a Consumidor (B2C)
- Otros
Información clave: Las entregas de empresa a consumidor concentran la mayor participación por tipo de servicio, impulsadas por el crecimiento continuo del comercio minorista en línea, de la entrega de alimentos y de las plataformas de comercio rápido. Los servicios de empresa a empresa son los que avanzan con mayor rapidez, ya que el crecimiento manufacturero impulsado por la relocalización cercana amplía la tercerización de las cadenas de suministro entre los embarcadores mexicanos y multinacionales. La categoría de otros incluye los esquemas de entrega entre particulares y los facilitados por plataformas de comercio en línea. La creciente dependencia de los consumidores respecto del cumplimiento de pedidos en el mismo día continúa ampliando la adopción en el mercado mexicano de logística.
Mercado por Tipo de Vehículo:
- Vehículos de Dos Ruedas
- Vehículos Comerciales Ligeros
- Otros
Información clave: Los vehículos de dos ruedas concentran la mayor participación por tipo de vehículo, dada su eficiencia en costos y su maniobrabilidad en los corredores urbanos de tráfico denso. Los vehículos comerciales ligeros avanzan con mayor rapidez, ya que el aumento de los volúmenes de paquetería y de los pedidos de comercio electrónico de mayor tamaño exige vehículos de reparto con más capacidad. La categoría de otros incluye las bicicletas de carga y los mensajeros a pie que se utilizan en las entregas urbanas de corta distancia. La creciente adopción de vehículos eléctricos continúa ampliando la base de flotas del mercado de entrega de última milla en México.
Mercado por Uso Final:
- Comercio Electrónico y Minorista
- Alimentos y Bebidas
- Asistencia Médica
- Otros
Información clave: Las entregas de comercio electrónico y minorista dominan, dado el enorme volumen de pedidos en línea que se procesan a diario en los principales mercados metropolitanos de México. La entrega de alimentos y bebidas crece con mayor rapidez, a medida que las plataformas de comercio rápido amplían su cobertura de restaurantes y de supermercados hacia las ciudades secundarias. Las entregas de asistencia médica se mantienen como una categoría más pequeña, aunque en expansión constante, vinculada a la logística de farmacias y de insumos médicos. La categoría de otros incluye los servicios de mensajería de documentos y de paquetería especializada. Esta variedad de usos finales continúa ampliando el alcance del mercado de entrega de última milla en México entre los distintos sectores.
Mercado por Región:
- Norte de México
- Centro de México
- Occidente de México
- Sur de México
- Otras
Información clave: El centro de México, con Ciudad de México y el Estado de México como ejes, concentra la mayor participación regional. Su densidad poblacional y su concentración de infraestructura de cumplimiento de pedidos de comercio electrónico sostienen ese liderazgo. El norte de México avanza con mayor rapidez, a medida que la inversión manufacturera impulsada por la relocalización cercana amplía la demanda de envíos entre empresas en los estados fronterizos. El occidente y el sur de México se sitúan por detrás, aunque construyen de forma gradual su infraestructura de última milla. La categoría de otras aporta una participación menor y en crecimiento constante, vinculada a la creciente penetración regional del comercio electrónico. La inversión continua en cumplimiento de pedidos sigue ampliando el acceso a las entregas más allá del núcleo metropolitano tradicional.
Cuota del Mercado de Entrega de Última Milla en México
Por tipo de servicio, el segmento de empresa a consumidor domina el mercado gracias al crecimiento sostenido del comercio electrónico y de la entrega de alimentos
Las entregas de empresa a consumidor continúan concentrando la mayor participación por tipo de servicio, a medida que el comercio minorista en línea y las plataformas de entrega de alimentos amplían su base de clientes en todo el país. Plataformas de entrega como Mercado Envíos han respaldado las entregas de comercio electrónico al consumidor en México desde la fundación de Mercado Libre en 1999. Se espera que ese liderazgo se mantenga durante el período de pronóstico, a medida que continúa aumentando la frecuencia de compra de los consumidores. La creciente penetración de los teléfonos inteligentes y la adopción de los pagos digitales continúan reforzando la demanda de entregas al consumidor en todo el país.
Los servicios de empresa a empresa avanzan al ritmo más acelerado, ya que el crecimiento manufacturero impulsado por la relocalización cercana amplía la tercerización de las cadenas de suministro. En septiembre de 2026, Estafeta Mexicana se alió con Changan México para fortalecer la red nacional de logística de refacciones de la automotriz. Las alianzas de este tipo reflejan la creciente dependencia de las empresas respecto de los proveedores especializados de logística tercerizada. Se espera que la inversión manufacturera continua a lo largo de la frontera norte de México sostenga el crecimiento de esta categoría durante el período de pronóstico. Los embarcadores multinacionales prefieren cada vez más los contratos logísticos dedicados frente a los esquemas de flete puntuales, a medida que las cadenas de suministro se regionalizan.
Por tipo de vehículo, los vehículos de dos ruedas lideran el mercado gracias a su maniobrabilidad urbana y a su eficiencia en costos
Los vehículos de dos ruedas concentran la mayor participación por tipo de vehículo, lo que refleja su eficiencia en costos y su capacidad para desplazarse con rapidez por los corredores urbanos de tráfico denso. Plataformas de entrega como Rappi se han apoyado en flotas de dos ruedas para su logística urbana de última milla desde la fundación de la compañía en 2015. Se espera que esa posición se mantenga durante el período de pronóstico, a medida que las plataformas de comercio rápido continúan priorizando los formatos de entrega rápidos y de bajo costo. Se espera que la creciente electrificación de las flotas de motocicletas refuerce aún más la ventaja de costos de esta categoría en todo el país.
Los vehículos comerciales ligeros crecen al ritmo más acelerado, ya que los volúmenes de paquetería de comercio electrónico de mayor tamaño exigen vehículos de reparto con más capacidad. En noviembre de 2025, DHL Express México sumó 300 nuevos vehículos de reparto antes de la edición de El Buen Fin. La incorporación buscaba atender un aumento proyectado del 30 % en el volumen transportado. Las incorporaciones de flota de esta magnitud reflejan las crecientes exigencias de capacidad de los períodos altos de compras en línea. Se espera que el crecimiento continuo del tamaño y del volumen de los paquetes sostenga la expansión de esta categoría durante el período de pronóstico.
Por uso final, el comercio electrónico y minorista domina el mercado gracias a los elevados volúmenes de pedidos diarios
Las entregas de comercio electrónico y minorista dominan la participación por uso final, dado el enorme volumen de pedidos en línea que se procesan a diario en los principales mercados metropolitanos de México. Proveedores logísticos como Mercado Envíos han respaldado los volúmenes de entrega del comercio electrónico y minorista desde la fundación de Mercado Libre en 1999. Se espera que ese liderazgo se mantenga, a medida que continúa aumentando la penetración del comercio minorista en línea en todo el país. Ninguna otra categoría de uso final iguala la combinación de volumen de pedidos y penetración de las redes de entrega del comercio electrónico y minorista, una brecha que se espera se mantenga durante el período de pronóstico.
La entrega de alimentos y bebidas crece al ritmo más acelerado, a medida que las plataformas de comercio rápido amplían su cobertura de restaurantes y de supermercados hacia las ciudades secundarias. Plataformas como Rappi han respaldado la entrega de comida de restaurante y de supermercado en México desde la fundación de la compañía en 2015. Este cambio replica las estrategias más amplias de expansión del comercio rápido aplicadas en otros mercados de entrega en crecimiento de América Latina. Se espera que la creciente demanda de los consumidores de entregas ultrarrápidas de supermercado y de comida amplíe aún más la participación de esta categoría en todo el país.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis Regional del Mercado de Entrega de Última Milla en México
Por región, el centro de México domina el mercado gracias a su concentración poblacional y de infraestructura de cumplimiento de pedidos
El centro de México, con Ciudad de México y el Estado de México como ejes, concentra la mayor participación del mercado de entrega de última milla del país. La densidad poblacional de la región y su concentración de infraestructura de cumplimiento de pedidos de comercio electrónico generan volúmenes de paquetería muy elevados cada día. En agosto de 2025, DHL Supply Chain inauguró un campus logístico en T-MEC Park, en Nextlalpan, Estado de México. El campus suma más de 200.000 metros cuadrados de capacidad de almacenamiento. Las inversiones de esta magnitud refuerzan el papel del centro de México como el principal centro del país para el mercado mexicano de depósito y almacenamiento en su conjunto.
El norte de México registra el crecimiento más rápido entre las regiones del país. Ese crecimiento se sustenta en la inversión manufacturera impulsada por la relocalización cercana, que amplía la demanda de envíos entre empresas en estados fronterizos como Nuevo León y Chihuahua. El aumento de los volúmenes de comercio transfronterizo ayuda a los operadores logísticos a justificar la expansión continua de sus redes más allá del centro tradicional del país. Esta expansión replica las estrategias de distribución que las mensajerías globales han aplicado con éxito en otras regiones mexicanas en crecimiento.
Panorama Competitivo
Las redes globales de mensajería construyeron la base del segmento de entrega de última milla de México mediante décadas de inversión en infraestructura logística transfronteriza y en flotas. Las plataformas de comercio rápido y de comercio electrónico de origen local, por su parte, continúan ampliando su cobertura de entrega mediante inversiones específicas en centros de cumplimiento de pedidos y la electrificación de sus flotas. Dinámicas competitivas similares se observan en el mercado de 3PL en México en su conjunto, donde la densidad de la red de cumplimiento de pedidos y la innovación en la velocidad de entrega determinan el liderazgo. Ganar participación depende cada vez más de la rapidez con la que los operadores pueden comprimir las ventanas de entrega para los consumidores urbanos sensibles al tiempo. Los actores del mercado de entrega de última milla en México que invierten tanto en la electrificación de sus flotas como en la densidad de su red de cumplimiento de pedidos suelen superar a los competidores más especializados.
La densidad de la red de cumplimiento de pedidos y la innovación en la velocidad de entrega pesan tanto como la escala de la flota cuando se trata de la participación de largo plazo. Las compañías del mercado de entrega de última milla en México que combinan una amplia cobertura geográfica con sólidas plataformas tecnológicas de última milla suelen construir relaciones más duraderas con sus clientes. Los rivales más pequeños y de enfoque regional suelen tener dificultades para igualar ese alcance. La consolidación empresarial entre los proveedores logísticos redefine cuánto capital puede destinar cada actor a la infraestructura de cumplimiento de pedidos específica de México. La inversión sostenida en tecnología de velocidad de entrega sigue siendo el factor diferenciador más claro entre las principales compañías de la categoría.
DHL Group
DHL Group tiene su sede en Bonn, Alemania, y fue fundado en 1969. La compañía opera como líder global en logística y mensajería, con una cartera diversificada que abarca la entrega exprés, el transporte de carga y los servicios de cadena de suministro. Su división DHL Express mantiene una amplia red de entrega de última milla y de centros aeroportuarios en México.
FedEx Corporation
FedEx Corporation, con sede en Memphis, Tennessee, Estados Unidos, fue fundada en 1971. La compañía es reconocida como líder global en transporte exprés y logística, con operaciones que abarcan la entrega aérea, terrestre y de paquetería de última milla. Sus operaciones en México combinan capacidades de carga transfronteriza con una creciente inversión en flotas eléctricas de última milla.
United Parcel Service, Inc. (UPS)
United Parcel Service, Inc. se constituyó en 1907 y tiene su sede en Atlanta, Georgia, Estados Unidos. La compañía se sitúa entre los mayores proveedores mundiales de entrega de paquetería y de gestión de la cadena de suministro. Su cartera abarca la entrega de paquetería nacional y transfronteriza, los servicios de carga y las soluciones de carga aérea con horario definido.
Mercado Envíos (Mercado Libre)
Mercado Envíos opera como el brazo logístico de Mercado Libre, tiene su sede en Buenos Aires, Argentina, y fue creado en 1999. La plataforma se sitúa entre las mayores redes logísticas vinculadas al comercio electrónico de América Latina, y combina centros de cumplimiento de pedidos con capacidad propia de entrega de última milla. Sus operaciones en México integran almacenamiento, clasificación e infraestructura de flotas eléctricas de reparto que respaldan el conjunto del marketplace de Mercado Libre.
Otros actores clave del mercado incluyen a Estafeta Mexicana S.A. de C.V., Paquetexpress, Grupo Traxión, S.A.B. de C.V., 99minutos y Rappi, entre otros.
Conclusiones Clave del Informe del Mercado de Entrega de Última Milla en México
- El mercado de entrega de última milla en México alcanzó USD 15,72 Mil Millones en 2025 y se proyecta que crezca a una CAGR de 11,43 % hasta 2035.
- Los servicios de empresa a consumidor lideran por tipo de servicio, mientras que el segmento de empresa a empresa es la categoría de más rápido crecimiento.
- Los vehículos de dos ruedas dominan por tipo de vehículo, mientras que los vehículos comerciales ligeros son la categoría de vehículos de más rápido crecimiento.
- El centro de México domina por región, mientras que el norte de México es la región de más rápido crecimiento.
¿Por qué elegir Informes de Expertos?
- Análisis integral y basado en datos, fundamentado en fuentes gubernamentales, regulatorias y corporativas confiables.
- Conocimiento profundo de la logística del comercio electrónico y de la dinámica de la entrega de última milla en América Latina.
- Información práctica sobre las oportunidades del mercado de entrega de última milla en México, diseñada para respaldar la planificación estratégica, las decisiones de inversión y las estrategias de entrada al mercado.
- Un equipo de analistas con experiencia, comprometido con la precisión, la objetividad y una investigación centrada en el cliente.
Llamado a la Acción
Descubra la información más reciente sobre el mercado de entrega de última milla en México (2026-2035) con nuestro informe integral. Conozca los patrones de crecimiento regional, las preferencias del consumidor y los principales actores de la industria. Manténgase por delante de la competencia con datos confiables y análisis expertos. Descargue hoy su informe de muestra gratuito e impulse decisiones informadas en el mercado.
Alcance del Mercado:
|
Características del Informe |
Detalles |
|
Año Base de la Estimación: |
2025 |
|
Datos Históricos: |
2019-2025 |
|
Datos de Pronóstico: |
2026-2035 |
|
Alcance del Informe: |
Tendencias Históricas y Previsiones del Mercado, Impulsores y Limitantes de
|
|
Desglose por |
|
|
Desglose por |
|
|
Desglose por |
|
|
Desglose por Región: |
|
|
Dinámica del Mercado: |
|
|
Panorama Competitivo: |
|
|
Empresas Cubrietas: |
|