

Tamaño del Mercado de Energía Hidroeléctrica
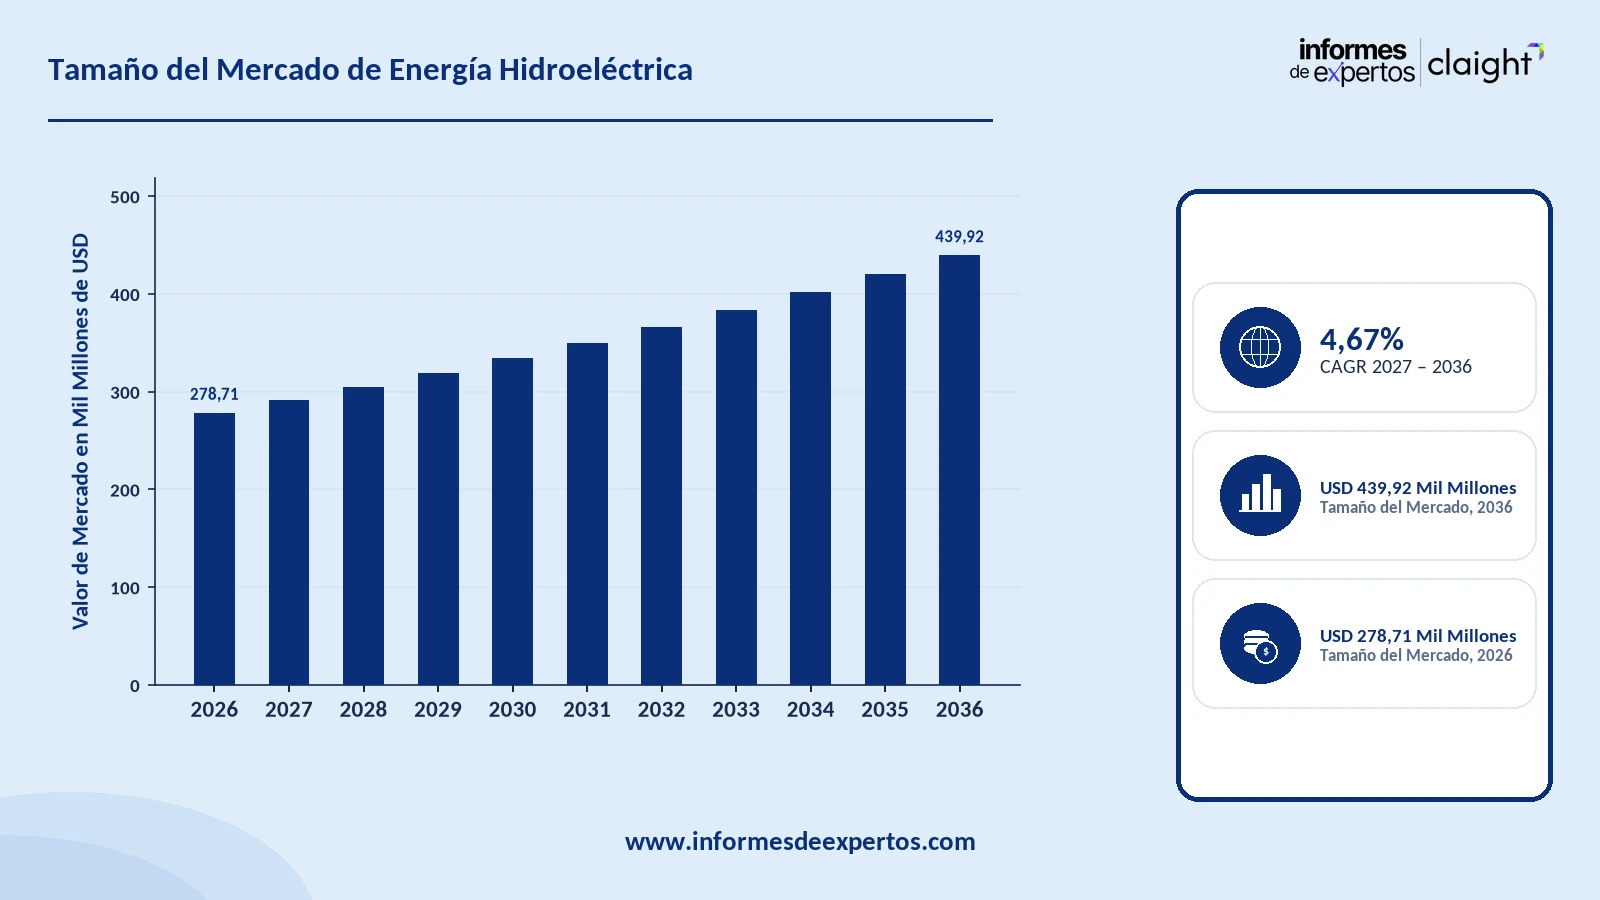
El mercado de energía hidroeléctrica alcanzó USD 278,71 Mil Millones en 2025. Se espera que la industria crezca a una CAGR de 4,67 % durante el período de pronóstico 2026-2035. Para 2035, se espera que el mercado alcance USD 439,92 Mil Millones. La creciente demanda de generación renovable de base gestionable y de capacidad de almacenamiento para el equilibrio de la red continúa redefiniendo la inversión en todo el mercado global de energía hidroeléctrica. Las empresas de servicios públicos y los desarrolladores estatales destinan capital tanto a la construcción de nuevas grandes presas como a la capacidad de bombeo hidráulico para respaldar la generación variable eólica y solar. Los programas continuos de modernización de turbinas en las flotas antiguas de América del Norte y de Europa amplían la cartera de pedidos de los proveedores de equipos.
Principales Tendencias y Perspectivas del Mercado
- La creciente demanda de almacenamiento para el equilibrio de la red sigue ampliando el mercado global de energía hidroeléctrica.
- La hidroelectricidad de bombeo se perfila como el tipo de proyecto de más rápido crecimiento, a medida que los operadores de red priorizan el almacenamiento de larga duración.
- La gran hidroeléctrica conserva la mayor participación de capacidad instalada, dado su papel en la planificación nacional de la generación de base.
Tamaño del Mercado y Pronóstico
- Tamaño del Mercado en 2025: USD 278,71 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 439,92 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 4,67 %
Los gobiernos y las empresas estatales de servicios públicos de Asia-Pacífico, América Latina y Oriente Medio continúan poniendo en marcha grandes proyectos de presas junto con esquemas de bombeo hidráulico. Estos proyectos están diseñados para dar firmeza a la creciente capacidad renovable. Los proveedores de equipos compiten por asegurar contratos de turbinas y generadores con largos plazos de entrega, a medida que se alargan las carteras de proyectos. Las estructuras de financiamiento favorecen cada vez más los modelos de construcción, propiedad, operación y transferencia, que reparten el riesgo de capital entre los socios estatales y privados. Los contratistas de obras civiles reportan una creciente acumulación de pedidos vinculada a los calendarios plurianuales de construcción de presas. Las nuevas incorporaciones de capacidad se acompañan cada vez más de las mejoras de transmisión necesarias para llevar la energía desde las cuencas fluviales remotas hasta los centros de consumo.
Descargue un informe de muestra gratuito: Descargar PDF
La construcción de grandes presas sigue siendo una de las señales más claras de dónde se está sumando capacidad. PowerChina completó en marzo de 2025 el cierre total de un tramo de la presa de la central hidroeléctrica Batang Toru, de 510 megavatios, en Indonesia. El hito acerca a la puesta en marcha a uno de los mayores proyectos hidroeléctricos del país. Los hitos de esta magnitud suelen anteceder a una ola de subcontratación de equipos y de obras civiles en todo el mercado global de energía hidroeléctrica.
Los esquemas de bombeo hidráulico atraen compromisos de capital igualmente cuantiosos, a medida que los operadores de red planifican la integración renovable a gran escala. El proyecto Neom de Arabia Saudita avanzó en marzo de 2024 hacia la calificación de proveedores para un esquema de bombeo hidráulico de cuatro estaciones valorado en USD 2.700 millones. El esquema está diseñado para aportar más de 2.200 megavatios de capacidad de almacenamiento. Los proyectos de esta magnitud ilustran el peso que los operadores de red otorgan al almacenamiento hidroeléctrico para complementar la generación solar y eólica.
Principales Impulsores y Tendencias
Julio 2026 - Harbin Electric Despachó el Primer Rodete de Turbina para la Ampliación de la Fase V de Tarbela en Pakistán
Harbin Electric Corporation despachó en julio de 2026 el primer rodete de turbina Francis de 504 megavatios para el proyecto de ampliación de la Fase V de Tarbela, sobre el río Indo, en Pakistán. La entrega marca un hito clave de equipamiento para uno de los mayores proyectos de ampliación hidroeléctrica en curso en el sur de Asia. Los despachos de esta magnitud suelen anteceder a una ola más amplia de subcontratación de generadores y de obras civiles en el mismo proyecto. Las entregas de equipos de esta magnitud refuerzan el papel de Harbin Electric en el suministro de turbinas en todo el mercado global de energía hidroeléctrica.
Mayo 2026 - Statkraft Anunció un Plan de Reinversión de NOK 80.000 Millones para la Hidroelectricidad Noruega
Statkraft AS anunció en mayo de 2026 un plan de reinversión a diez años por cerca de NOK 80.000 millones, de los cuales más de NOK 70.000 millones se destinarán a activos hidroeléctricos. El plan contempla la ampliación de la vida útil de centrales antiguas, entre ellas Nore, Mår y Aura. Los programas de reinversión de esta magnitud reflejan la prioridad que las empresas europeas de servicios públicos otorgan a la longevidad de sus activos frente a la construcción de nueva capacidad. Los compromisos de esta magnitud refuerzan la demanda continua de equipos en todo el mercado global de energía hidroeléctrica.
Enero 2026 - ANDRITZ Hydro Fue Seleccionada para Suministrar Equipos a la Central de Bombeo de Yeongdong, en Corea del Sur
ANDRITZ Hydro GmbH fue seleccionada por Doosan y KHNP en enero de 2026 para suministrar turbinas bomba y motores-generadores a la central de bombeo hidráulico de Yeongdong, de 500 megavatios. La finalización de la central está prevista para 2030. La adjudicación se suma al historial de ANDRITZ, que ha entregado alrededor de 40 unidades hidroeléctricas en Corea del Sur. Las adjudicaciones de equipos de esta magnitud fortalecen las relaciones de los proveedores con los desarrolladores eléctricos respaldados por los Estados. Los contratos de este tipo respaldan la demanda continua de equipos en todo el mercado global de energía hidroeléctrica.
Octubre 2025 - PowerChina Completó la Entrega de la Mayor Central Hidroeléctrica de Bolivia
Power Construction Corporation of China completó en octubre de 2025 la entrega de la central hidroeléctrica Ivirizu, el mayor proyecto hidroeléctrico de Bolivia hasta la fecha. El proyecto pone de relieve la creciente participación de los contratistas de ingeniería chinos en el desarrollo hidroeléctrico de América Latina. Las entregas de esta magnitud suelen abrir la puerta a contratos de operación y mantenimiento de largo plazo. Los proyectos de esta magnitud refuerzan la actividad continua de construcción a gran escala en todo el mercado global de energía hidroeléctrica.
Desarrollos Recientes
Las Incorporaciones Mundiales de Capacidad de Bombeo Hidráulico se Aceleran
Los operadores de red de todo el mundo aceleran las incorporaciones de capacidad de bombeo hidráulico para respaldar la integración renovable a gran escala. La Asociación Internacional de la Hidroelectricidad reportó en junio de 2026 que en 2025 se sumaron 11,6 gigavatios de capacidad de bombeo hidráulico, una cifra récord a nivel mundial. Esa incorporación llevó la capacidad instalada total de bombeo hidráulico por encima de los 200 gigavatios. China concentró más del 40 % de las incorporaciones, con alrededor de 218 gigavatios de capacidad de bombeo hidráulico en construcción en todo el mundo. Un crecimiento de esta magnitud refleja el papel central que ha adquirido el almacenamiento de larga duración en la planificación de las redes renovables de todo el mercado global de energía hidroeléctrica.
Los Programas de Modernización de Turbinas Amplían la Vida Útil de los Activos Hidroeléctricos Antiguos
Los proveedores de equipos continúan obteniendo contratos plurianuales para rehabilitar centrales hidroeléctricas de décadas de antigüedad, en lugar de construir nueva capacidad. Voith y HeiTech Padu obtuvieron en junio de 2025 un contrato de varios millones de euros de TNB Power Generation para rehabilitar unidades de turbina y generador en tres centrales hidroeléctricas de Malasia. La rehabilitación incluye un aumento del 15 % de la capacidad de la central de Temengor. Los programas de modernización de este tipo se están convirtiendo en una fuente estable de ingresos para los fabricantes de equipos consolidados. Los programas de esta magnitud ayudan a sostener relaciones de largo plazo con los proveedores en todo el mercado global de energía hidroeléctrica.
Los Proveedores de Equipos Profundizan sus Vínculos con las Empresas de Servicios Públicos de América del Norte
Los fabricantes consolidados de equipos hidroeléctricos continúan ampliando su presencia en América del Norte mediante contratos de modernización de largo plazo. GE Vernova acordó en junio de 2025 modernizar ocho de las doce unidades Francis de la central Isle Maligne de Rio Tinto, en Quebec, que tiene un siglo de antigüedad. La primera unidad se completó en 2026 y la última está prevista para 2032. Los programas plurianuales de este tipo reflejan la magnitud de la inversión necesaria para mantener competitivas las flotas antiguas de América del Norte. Los contratos de esta duración refuerzan la demanda de equipos de largo plazo en todo el mercado global de energía hidroeléctrica.
Los Proyectos de Pequeña Hidroeléctrica y de Bombeo Hidráulico se Amplían en Asia-Pacífico
Los desarrolladores de Asia-Pacífico continúan poniendo en marcha proyectos hidroeléctricos de menor escala y de bombeo hidráulico junto con la construcción de presas de mayor tamaño. Harbin Electric firmó en septiembre de 2025 un contrato con Dong Nai Energy para suministrar tres turbinas bulbo de 15 megavatios al proyecto Phu Tan I, en Vietnam. Las adjudicaciones de menor escala de este tipo amplían la base de contratos de equipos activos en la región. La actividad continua de proyectos de este tipo respalda el crecimiento constante de todo el mercado global de energía hidroeléctrica.
Oriente Medio y África Avanzan en la Infraestructura Hidroeléctrica a Gran Escala
Los gobiernos de Oriente Medio y África continúan poniendo en marcha grandes proyectos hidroeléctricos para ampliar el acceso a una generación de base confiable. La presa Nachtigal de Camerún, de 420 megavatios y USD 1.300 millones, comenzó a aportar energía a la red nacional en marzo de 2025 y suministra alrededor del 30 % de la electricidad del país. Los proyectos de esta magnitud marcan un paso significativo hacia la ampliación del acceso regional a la energía. Se espera que una inversión en infraestructura de este tipo amplíe la demanda de equipos en todo el mercado global de energía hidroeléctrica.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación de la Industria de Energía Hidroeléctrica
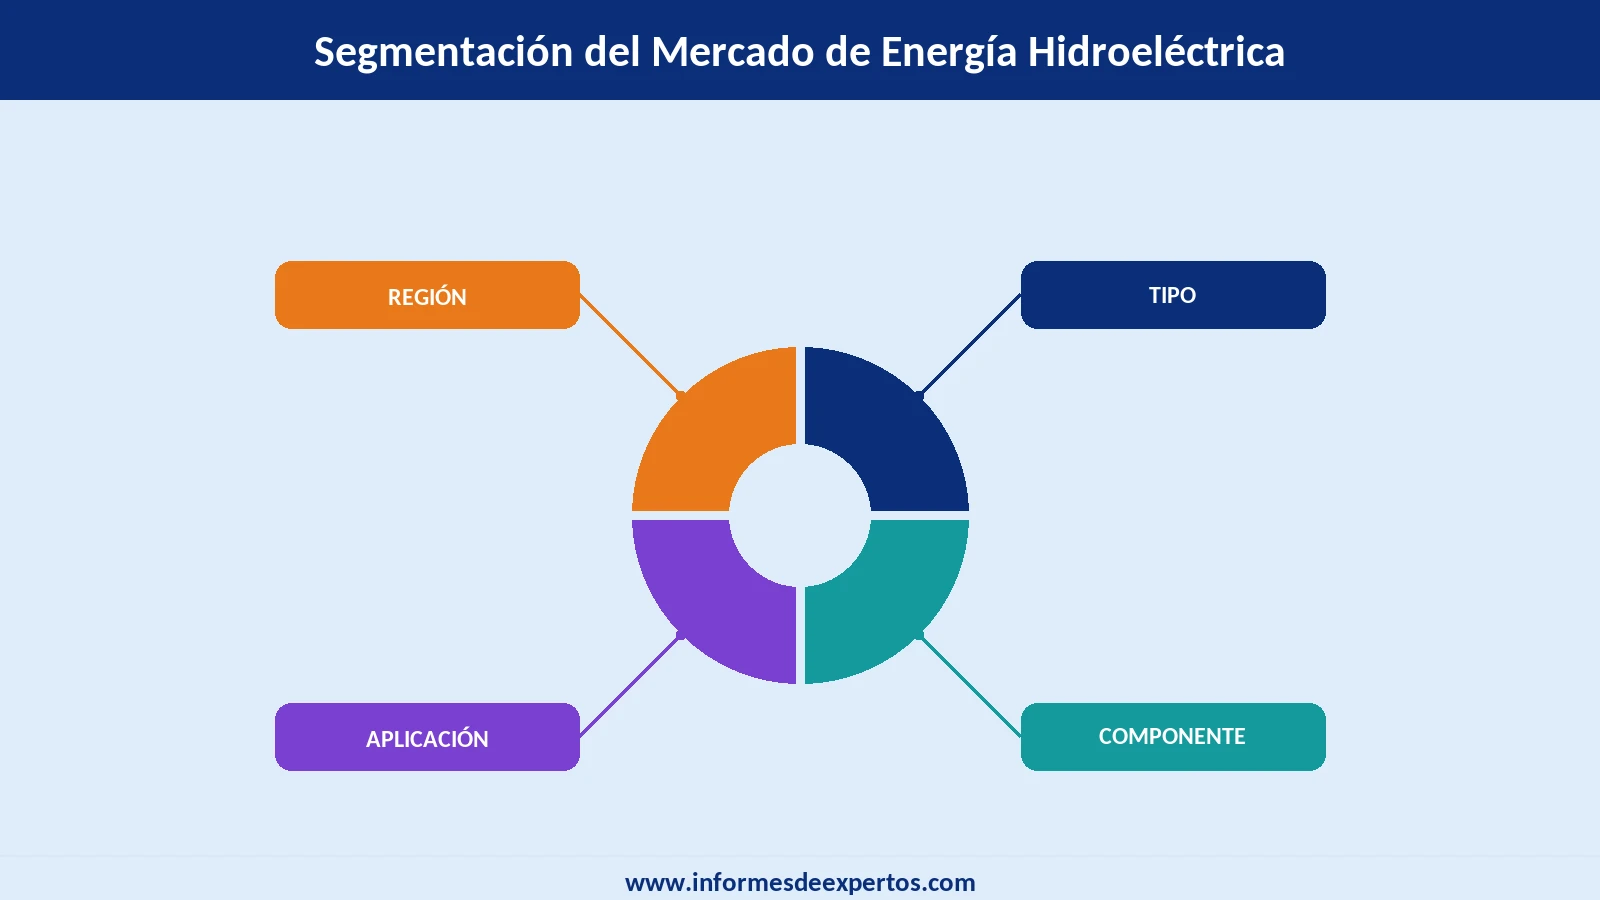
El informe de Informes de Expertos titulado Informe y Pronóstico del mercado global de energía hidroeléctrica 2026-2035 ofrece un análisis detallado del mercado a partir de los siguientes segmentos:
Mercado por Tipo:
- Gran Hidroeléctrica
- Pequeña Hidroeléctrica
- Otras
Información clave: La gran hidroeléctrica conserva la mayor participación, dado su papel central en la planificación nacional de la generación de base y su capacidad para respaldar el almacenamiento a escala de red mediante configuraciones de bombeo. La pequeña hidroeléctrica es la que avanza con mayor rapidez, a medida que los desarrolladores impulsan proyectos distribuidos y de menor huella, adecuados para las redes remotas y las cuencas fluviales secundarias. La categoría de otras incluye las centrales de pasada y de microhidroelectricidad que atienden necesidades industriales y comunitarias específicas. La modernización continua de turbinas sigue ampliando la adopción en el mercado de energías renovables.
Mercado por Componente:
- Equipos Electromecánicos
- Obras Civiles
- Infraestructura Eléctrica
- Otros
Información clave: Los equipos electromecánicos, que abarcan turbinas y generadores, concentran la mayor participación por componente, dado su papel central en toda central nueva o rehabilitada. Las obras civiles avanzan con mayor rapidez, a medida que los proyectos de construcción de presas y de desarrollo de embalses recorren calendarios de obra plurianuales. La infraestructura eléctrica comprende los equipos de conmutación, los transformadores y las conexiones de transmisión que enlazan las centrales con las redes nacionales. La categoría de otros incluye los sistemas de monitoreo, de control y de automatización. Las crecientes carteras de proyectos continúan ampliando la base de proveedores del mercado global de energía hidroeléctrica.
Mercado por Aplicación:
- Servicios Públicos
- Industrial
- Otras
Información clave: La aplicación de servicios públicos domina, dado el papel central que desempeñan las empresas estatales y las de capital privado en la puesta en marcha de capacidad de generación y de almacenamiento a gran escala. Las aplicaciones industriales crecen con mayor rapidez, a medida que los fabricantes intensivos en energía buscan acuerdos de suministro hidroeléctrico dedicados para asegurar electricidad confiable y de bajas emisiones. La categoría de otras incluye los esquemas de pequeña hidroeléctrica de propiedad comunitaria y cooperativa. Esta variedad de usuarios finales continúa ampliando el alcance del mercado global de energía hidroeléctrica entre las distintas categorías de consumo eléctrico.
Mercado por Región:
- América del Norte
- Europa
- Asia-Pacífico
- América Latina
- Oriente Medio y África
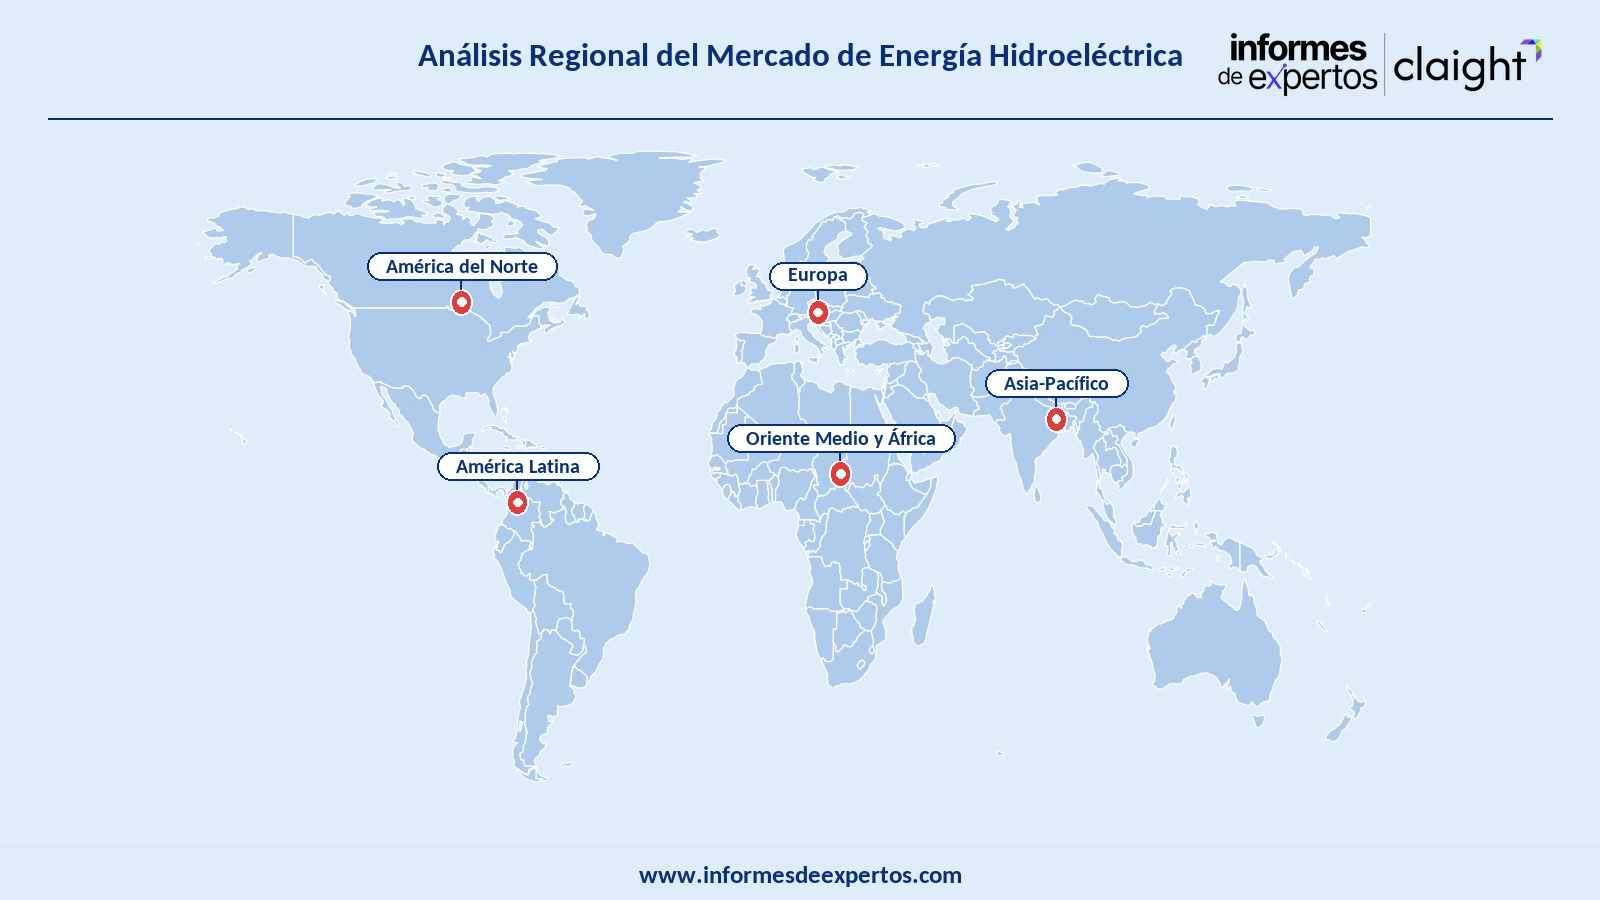
Información clave: Asia-Pacífico concentra la mayor participación regional, sustentada en la construcción de grandes presas y en la capacidad de fabricación de turbinas de China, India y el Sudeste Asiático. América Latina es la región que avanza con mayor rapidez, a medida que países como Bolivia y Brasil ponen en marcha nuevas grandes centrales hidroeléctricas y adquieren activos existentes. América del Norte y Europa continúan priorizando la modernización de sus flotas antiguas frente a la construcción de nueva capacidad. Oriente Medio y África desarrollan de forma gradual su infraestructura hidroeléctrica a gran escala y de bombeo para ampliar el acceso a la energía. El abastecimiento transfronterizo continuo de equipos sigue ampliando el alcance de los proveedores más allá de los polos hidroeléctricos tradicionales.
Cuota del Mercado Global de Energía Hidroeléctrica
Por tipo, la gran hidroeléctrica domina el mercado gracias a su papel central en la planificación nacional de la generación de base
Los grandes proyectos hidroeléctricos continúan sustentando la planificación nacional de la generación eléctrica, dada su escala, su longevidad y su capacidad para respaldar el almacenamiento destinado al equilibrio de la red. En marzo de 2025, Energo-Pro adquirió la central hidroeléctrica brasileña Baixo Iguaçu, de 350 megavatios, por más de EUR 250 millones, con lo que elevó su capacidad en Brasil a 440 megavatios. Las adquisiciones de esta magnitud ponen de relieve el apetito continuo de los inversionistas por los activos consolidados de gran hidroeléctrica. Se espera que ese liderazgo se mantenga durante el período de pronóstico, a medida que los grandes proyectos de presas continúan avanzando en sus carteras de construcción plurianuales.
La pequeña hidroeléctrica y las configuraciones de bombeo hidráulico avanzan al ritmo más acelerado, ya que los operadores de red priorizan una capacidad de almacenamiento flexible y de rápido despliegue. En mayo de 2025, Toshiba Energy Systems suministró unidades generadoras a la central de bombeo de Ninghai, en China, recién puesta en operación. La central es una instalación de cuatro unidades y 1.400 megavatios operada por State Grid Xinyuan. Los despliegues de este tipo reflejan el giro más amplio hacia una capacidad hidroeléctrica orientada al almacenamiento. Se espera que la inversión continua en tecnología de turbinas compactas y de respuesta rápida sostenga el crecimiento de esta categoría a nivel mundial.
Por componente, los equipos electromecánicos dominan el mercado gracias a su papel en toda central nueva o rehabilitada
Los equipos electromecánicos concentran la mayor participación por componente, lo que refleja su presencia tanto en los proyectos de nueva construcción como en los programas de ampliación de la vida útil de la base instalada. En septiembre de 2025, Voith completó la segunda mejora de turbinas de la central hidroeléctrica de Roxburgh, en Nueva Zelanda, con lo que reforzó la solidez de los contratos de modernización de largo plazo. Los trabajos de rehabilitación de este tipo continúan sosteniendo una cartera estable de pedidos para los proveedores de equipos. Se espera que esa posición se mantenga durante el período de pronóstico, ya que las flotas antiguas continúan requiriendo mejoras de turbinas y de generadores.
Las obras civiles avanzan al ritmo más acelerado, a medida que los proyectos de construcción de presas y de embalses recorren calendarios de obra prolongados en todo el mundo. Contratistas de ingeniería civil como Power Construction Corporation of China se han especializado en la construcción de presas y de infraestructura a gran escala desde la fundación de la compañía en 2011. Se espera que los contratos de construcción plurianuales de esta magnitud sostengan un crecimiento constante de esta categoría durante el período de pronóstico. Las crecientes carteras de proyectos de Asia-Pacífico y de América Latina continúan reforzando la demanda de capacidad de contratación de obras civiles.
Por aplicación, los servicios públicos lideran el mercado gracias a la concentración de la capacidad de generación estatal y de capital privado
Las aplicaciones de servicios públicos concentran la mayor participación, dado el papel central que desempeñan las empresas estatales y las de capital privado en la puesta en marcha de capacidad de generación y de almacenamiento. En mayo de 2025, State Grid Xinyuan puso en operación comercial la central de bombeo de Ninghai, en China, con lo que reforzó la inversión liderada por las empresas de servicios públicos en almacenamiento a escala de red. Las compras de esta magnitud impulsadas por las empresas de servicios públicos continúan sustentando el grueso de las nuevas incorporaciones de capacidad hidroeléctrica. Se espera que ese liderazgo se mantenga, ya que estas empresas continúan priorizando la generación renovable gestionable.
Las aplicaciones industriales crecen al ritmo más acelerado, a medida que los fabricantes intensivos en energía buscan acuerdos de suministro dedicados para asegurar electricidad confiable y de bajas emisiones. Fabricantes de equipos como GE Vernova suministran tecnología de generación eléctrica industrial y a escala de servicios públicos desde su constitución en 2024. Este cambio replica las estrategias más amplias de electrificación impulsadas por la eficiencia que se adoptan en los sectores manufactureros intensivos en energía. Se espera que el aumento de la demanda eléctrica industrial amplíe de forma constante la participación de esta categoría durante el período de pronóstico. Los fabricantes con generación propia en sitio consideran cada vez más los acuerdos de suministro hidroeléctrico como una cobertura frente a la volatilidad del precio de la electricidad de red.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis Regional del Mercado de Energía Hidroeléctrica
Por región, Asia-Pacífico domina el mercado gracias a la concentración de la construcción de presas y de la capacidad de fabricación de turbinas
Asia-Pacífico concentra la mayor participación del mercado global de energía hidroeléctrica, sustentada en la construcción de grandes presas en China, India y el Sudeste Asiático. La amplia capacidad de fabricación de turbinas de la región refuerza ese liderazgo. Fabricantes de equipos como Harbin Electric Corporation han suministrado turbinas hidroeléctricas en la región desde su fundación en 1951. La densa concentración de cuencas fluviales aptas tanto para el desarrollo de grandes centrales como de bombeo hidráulico continúa atrayendo una inversión sostenida en equipos y en obras civiles.
América Latina registra el crecimiento más rápido entre las regiones del mundo. Países como Bolivia y Brasil continúan poniendo en marcha nuevas grandes centrales hidroeléctricas y adquiriendo activos en operación para ampliar su capacidad de generación. La creciente inversión privada, junto con los contratos de ingeniería respaldados por los Estados, ayuda a la región a desarrollar carteras de proyectos tanto de nueva construcción como de rehabilitación. Dinámicas de crecimiento similares se observan en el mercado latinoamericano de energías renovables en su conjunto, donde la hidroelectricidad sustenta cada vez más los planes nacionales de descarbonización.
Panorama Competitivo
Los fabricantes globales de equipos construyeron la base del segmento de componentes hidroeléctricos mediante décadas de relaciones de suministro de turbinas y generadores con empresas de servicios públicos estatales y de capital privado. Los contratistas de ingeniería y construcción, por su parte, continúan ampliando sus carteras mediante la construcción de presas a gran escala y programas plurianuales de modernización. Dinámicas competitivas similares se observan en el mercado de energía eólica en su conjunto, donde las relaciones contractuales de largo plazo y el historial de ejecución de proyectos determinan el liderazgo. Ganar participación depende cada vez más de la confiabilidad con la que los fabricantes entregan equipos grandes y complejos en plazos de proyecto plurianuales. Los actores del mercado global de energía hidroeléctrica que invierten tanto en escala de fabricación como en capacidad de ejecución de proyectos suelen superar a los competidores más especializados.
Las relaciones contractuales de largo plazo y la escala de fabricación pesan tanto como el historial de ejecución de proyectos cuando se trata de una participación de mercado duradera. Las compañías del mercado global de energía hidroeléctrica que combinan una amplia cobertura de tecnologías de turbinas con sólidas relaciones con las empresas de servicios públicos suelen construir carteras de pedidos más resilientes. Los rivales más pequeños y de enfoque regional suelen tener dificultades para igualar ese alcance. La consolidación empresarial y las empresas conjuntas transfronterizas continúan redefiniendo cuánto capital puede destinar cada actor a la licitación de proyectos a gran escala. La renovación sostenida de la tecnología de los equipos sigue siendo el factor diferenciador más claro entre las principales compañías de la categoría.
China Yangtze Power Co., Ltd.
China Yangtze Power Co., Ltd. tiene su sede en Yichang, provincia de Hubei, China, y fue fundada en 2002. La compañía opera como uno de los mayores operadores de generación hidroeléctrica del mundo. Su cartera se sustenta en las Tres Gargantas y en otras grandes presas del río Yangtsé. Su negocio abarca la generación hidroeléctrica a gran escala, junto con una creciente inversión en activos de bombeo hidráulico y de energías renovables.
GE Vernova Inc.
Con sede en Cambridge, Massachusetts, Estados Unidos, GE Vernova Inc. se constituyó en 2024 como compañía independiente de tecnología energética. Es reconocida como proveedora global de turbinas, generadores y soluciones de red hidroeléctricas para empresas de servicios públicos de varios continentes. La cartera de la compañía abarca equipos hidroeléctricos de nueva construcción, servicios de modernización de centrales y tecnología de generación eléctrica más amplia.
Voith GmbH & Co. KGaA
Voith GmbH & Co. KGaA, con sede en Heidenheim, Alemania, tiene sus orígenes en 1867. La compañía es un fabricante global de larga trayectoria de turbinas, generadores y sistemas de automatización hidroeléctricos utilizados en instalaciones tanto grandes como pequeñas. Su división Hydro se especializa en el suministro de equipos para centrales nuevas y en los contratos de modernización de largo plazo.
ANDRITZ Hydro GmbH
ANDRITZ Hydro GmbH opera como la división hidroeléctrica de ANDRITZ AG, tiene su sede en Graz, Austria, y fue fundada en 1852. La compañía se sitúa entre los principales proveedores mundiales de turbinas, generadores y equipos de bombeo hidráulico para centrales hidroeléctricas de todos los tamaños. Su cartera abarca los equipos de nueva construcción, las soluciones de digitalización y los servicios integrales de rehabilitación de centrales.
Otros actores clave del mercado incluyen a Siemens Energy AG, Statkraft AS, Toshiba Energy Systems & Solutions Corporation, Harbin Electric Corporation y Power Construction Corporation of China (PowerChina), entre otros.
Conclusiones Clave del Informe del Mercado de Energía Hidroeléctrica
- El mercado global de energía hidroeléctrica alcanzó USD 278,71 Mil Millones en 2025 y se proyecta que crezca a una CAGR de 4,67 % hasta 2035.
- La gran hidroeléctrica lidera por tipo, mientras que la pequeña hidroeléctrica es la categoría de más rápido crecimiento.
- Los equipos electromecánicos concentran la mayor participación por componente, mientras que las obras civiles son el componente de más rápido crecimiento.
- Asia-Pacífico domina por región, mientras que América Latina es la región de más rápido crecimiento.
¿Por qué elegir Informes de Expertos?
- Análisis integral y basado en datos, fundamentado en fuentes gubernamentales, regulatorias y corporativas confiables.
- Conocimiento profundo de la infraestructura mundial de energías renovables y de la dinámica de inversión en generación eléctrica.
- Información práctica sobre las oportunidades del mercado global de energía hidroeléctrica, diseñada para respaldar la planificación estratégica, las decisiones de inversión y las estrategias de entrada al mercado.
- Un equipo de analistas con experiencia, comprometido con la precisión, la objetividad y una investigación centrada en el cliente.
Llamado a la Acción
Descubra la información más reciente sobre el mercado global de energía hidroeléctrica (2026-2035) con nuestro informe integral. Conozca los patrones de crecimiento regional, las preferencias del consumidor y los principales actores de la industria. Manténgase por delante de la competencia con datos confiables y análisis expertos. Descargue hoy su informe de muestra gratuito e impulse decisiones informadas en el mercado.
Alcance del Mercado:
|
Características del Informe |
Detalles |
|
Año Base de la Estimación: |
2025 |
|
Datos Históricos: |
2019-2025 |
|
Datos de Pronóstico: |
2026-2035 |
|
Alcance del Informe: |
Tendencias Históricas y Previsiones del Mercado, Impulsores y Limitantes de
|
|
Desglose por Tipo: |
|
|
Desglose por Componente: |
|
|
Desglose por Aplicación: |
|
|
Desglose por Región: |
|
|
Dinámica del Mercado: |
|
|
Panorama Competitivo: |
|
|
Empresas Cubrietas: |
|