

Tamaño del Mercado de Energía Eólica
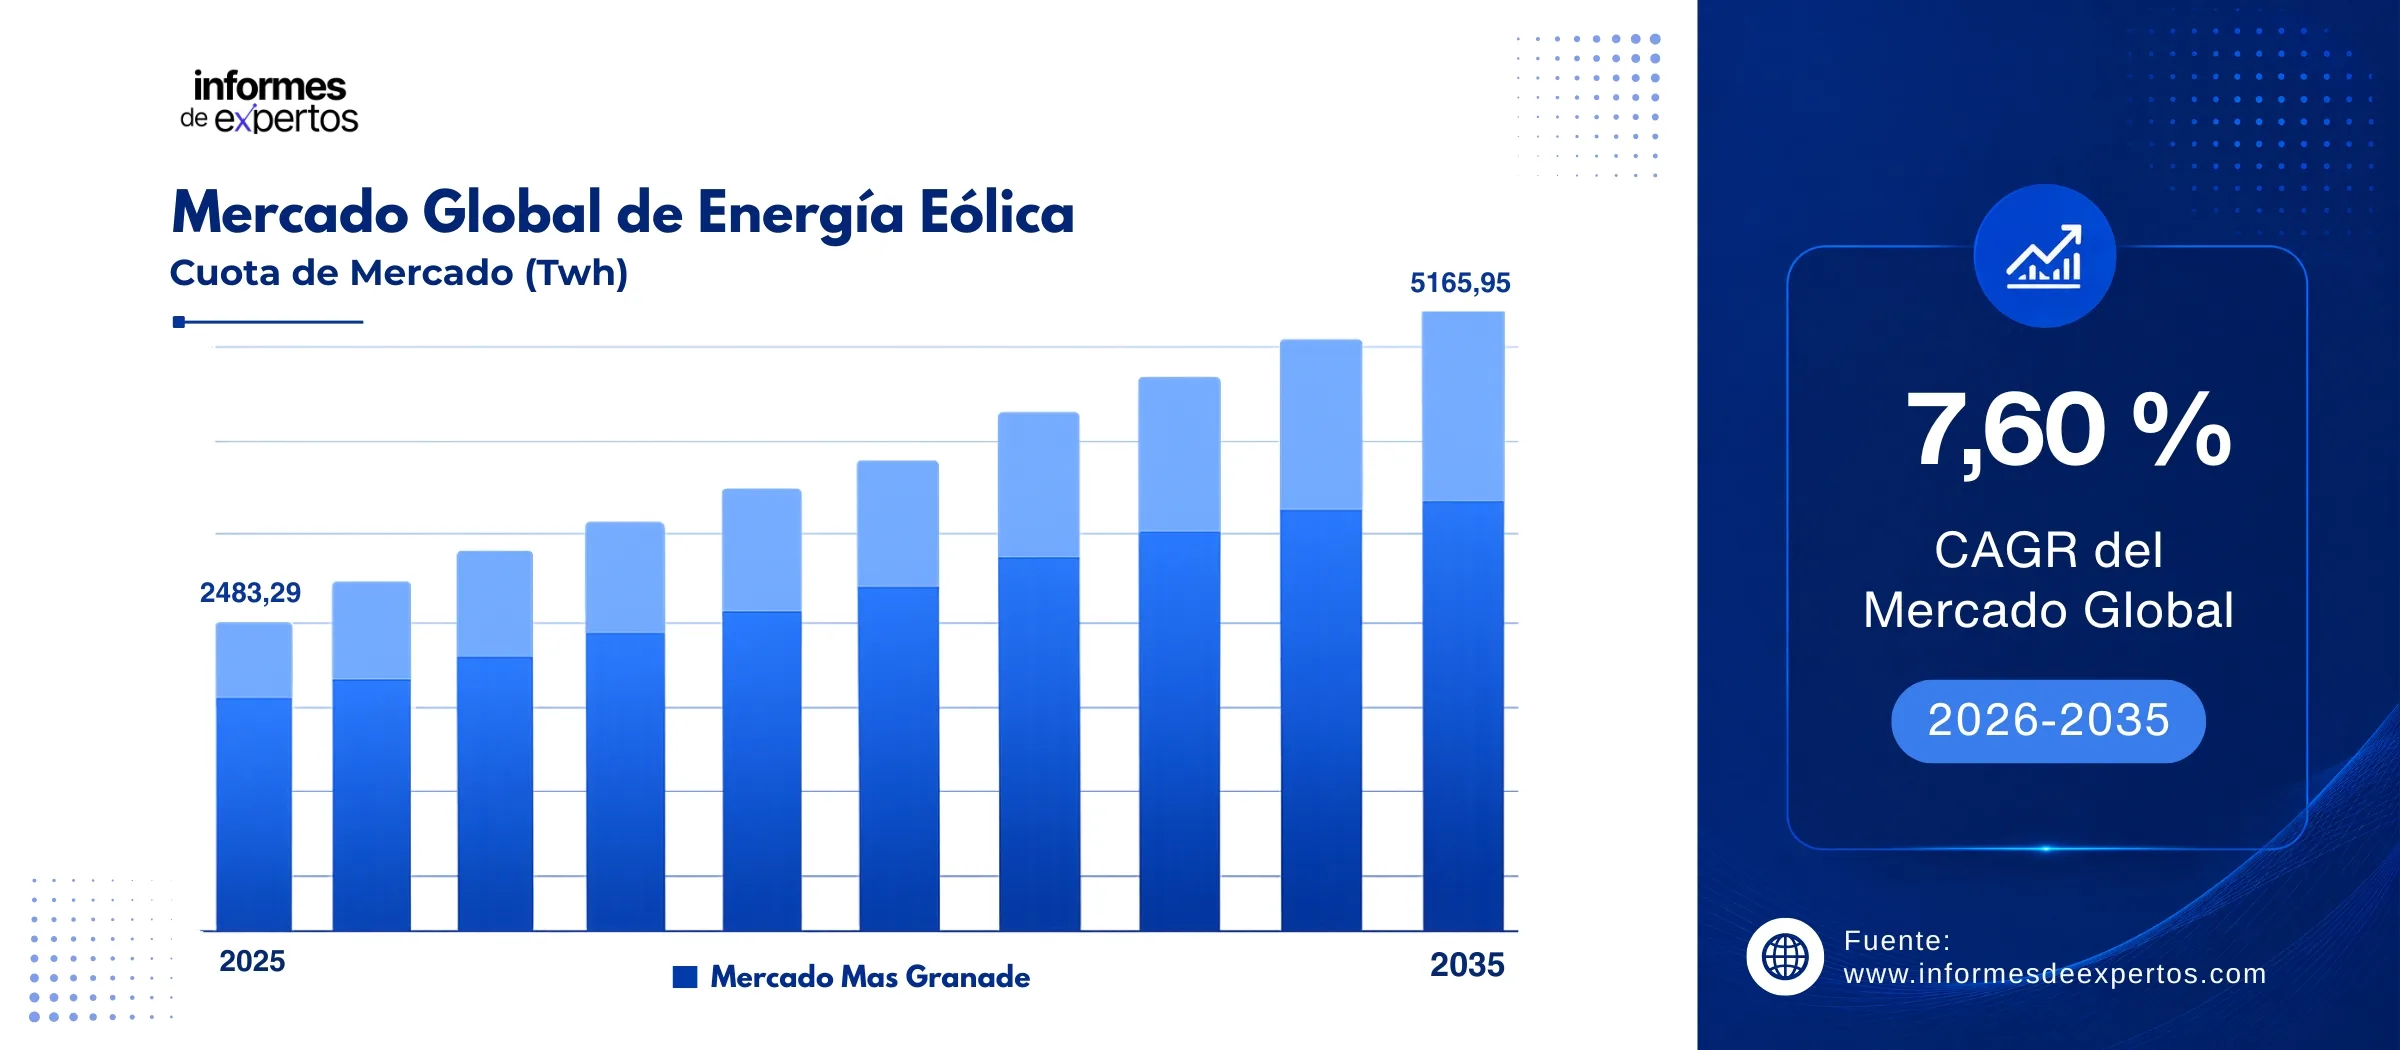
El tamaño del mercado de energía eólica alcanzó los 2.483,29 TWh en 2025 y se prevé que alcance los 5.165,95 TWh en 2035, con un crecimiento anual compuesto del 7,60 % (2026-2035).
Principales Perspectivas del Mercado
- Asia-Pacífico dominó el mercado con el 53,55 % de la capacidad instalada en 2025, liderado por China con más de 120 GW de nuevas instalaciones, según el GWEC mayo de 2026.
- El mundo instaló un récord de 165 GW de nueva capacidad eólica en 2025 (+40 %), impulsado por turbinas más potentes y la demanda de PPA de centros de datos.
- La capacidad eólica acumulada mundial alcanzó 1.299 GW en 57 países, con India registrando un récord de 6,3 GW instalados en 2025 (+86 % interanual), según el GWEC.
Tamaño del Mercado y Pronóstico:
- Tamaño del Mercado en 2025: 2.483,29 TWh
- Tamaño del Mercado Proyectado en 2035: 5.165,95 TWh
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 7,60 %
Descargue un informe de muestra gratuito: Descargar PDF
El mercado global de energía eólica se encuentra en una fase de expansión acelerada. En 2025, la generación eólica superó los 2.483,29 TWh, representando alrededor del 7,60 % de la electricidad mundial, consolidándose como la segunda fuente renovable más grande después de la hidroeléctrica. El impulso hacia la descarbonización energética, reforzado por marcos regulatorios como la Directiva de Energías Renovables de la UE que fija un objetivo vinculante del 42,5 % de energías renovables en el consumo final de energía para 2035 está acelerando la instalación de nuevas capacidades, tanto onshore como offshore, en todos los continentes.
Las turbinas de mayor capacidad, la reducción sostenida de los costos del ciclo de vida (LCOE), la integración de inteligencia artificial para la predicción de viento y el mantenimiento predictivo, y la explosión de proyectos offshore flotantes en aguas profundas son los motores que garantizan un crecimiento robusto del mercado de energía eólica hacia 2035. China lideró las adiciones en 2025 con más de 120 GW de nueva capacidad, mientras que Europa superó el umbral de 300 GW acumulados. India, Brasil, Alemania y Estados Unidos también registraron expansiones récord, consolidando la perspectiva de que la generación eólica global casi duplicará su producción antes del fin de la próxima década.
Descargue un informe de muestra gratuito: Descargar PDF
Principales Impulsores y Tendencias
Agosto 2026 - Dinamarca adjudicó dos parques eólicos
Dinamarca adjudicó dos parques eólicos marinos a Vattenfall, Nordsøen Midt y Hesselø, con una capacidad conjunta de al menos 1,8 GW y plena operación prevista para 2032. La compañía presentó las ofertas más bajas, con precios de ejercicio de contratos por diferencia de 504 coronas por MWh para Nordsøen Midt y de 542 coronas por MWh para Hesselø, en la licitación relanzada en noviembre de 2025.
Agosto 202 - Vestas aumentó sus pedidos eólicos
Vestas elevó un 67 % sus pedidos de aerogeneradores en el segundo trimestre de 2026, hasta 3.349 MW por un valor de 3.400 millones de euros, todos para proyectos terrestres. Sus ingresos crecieron un 26,1 %, hasta 4.723 millones de euros, y la compañía mejoró su previsión de margen EBIT antes de partidas especiales para 2026 a un rango de entre el 7 % y el 9 %.
Julio 2026 - Corea del Sur adjudicó 1.786 MW eólicos
Corea del Sur adjudicó 1.786 MW eólicos marinos a cinco proyectos en su subasta del primer semestre de 2026, que recibió ofertas de nueve proyectos por 3.656 MW y alcanzó por primera vez una relación de competencia de 2:1. La capacidad incluyó 1.254 MW de eólica fija y 532 MW flotante, y Copenhagen Infrastructure Partners se aseguró más de 1 GW con dos proyectos.
Abril 2026 - GWEC registró un récord eólico
El GWEC reportó un récord de 165 GW instalados en energía eólica durante 2025, según su Informe Mundial de Energía Eólica 2026, con lo que la capacidad acumulada superó los 1.299 GW. China instaló cerca de 120 GW e India sumó un récord de 6,34 GW, mientras el consejo advirtió que las instalaciones anuales debían duplicarse hacia 2030 para alinearse con una trayectoria de cero emisiones netas.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentacion del Mercado de Energía Eólica
El informe de Informes de Expertos titulado 'Mercado Global de Energía Eólica, Informe y Pronóstico 2026-2035' ofrece un análisis detallado del mercado basado en los siguientes segmentos:
Mercado por Ubicación:
- Onshore
- Offshore
Información clave: El segmento onshore concentró el 92,45 % de la capacidad instalada global en 2025, sustentado en cadenas de suministro maduras, menores costos de instalación y plazos de construcción más reducidos. Sin embargo, el segmento offshore es el de mayor dinamismo, proyectado para crecer a una CAGR de aproximadamente el 15,6 % hasta 2031, impulsado por el desarrollo de turbinas de 15-16 MW, las fundaciones flotantes que abren acceso a aguas profundas y la creciente aceptación de subastas offshore en mercados emergentes. Japón completó su primer parque flotante de tipo barcaza comercialmente viable, mientras que la subasta francesa de 250 MW para energía offshore flotante en 2024 sentó un precedente global de viabilidad económica. La convergencia de mayor velocidad de viento en alta mar, menor impacto visual y sinergias con la producción de hidrógeno verde posicionan al offshore como el motor de largo plazo del crecimiento del mercado eólico.
Mercado por Aplicación:
- Servicios Públicos
- No Utilitarios
Información clave: El segmento de Servicios Públicos lidera la adopción global de energía eólica, representando la gran mayoría de la capacidad instalada y la generación total. Este liderazgo se explica por los contratos de largo plazo (PPA) suscritos entre desarrolladores y operadores de redes eléctricas nacionales, que garantizan flujos de ingresos estables y reducen el riesgo financiero de proyectos de gran escala. La demanda de los centros de datos, acelerada por el crecimiento exponencial de las cargas de trabajo de inteligencia artificial, se ha convertido en un nuevo motor del segmento de servicios públicos, con empresas tecnológicas globales suscribiendo PPA de gran escala para asegurar suministro de electricidad verde. El segmento No Utilitario, aunque de menor volumen, está en expansión gracias a los sistemas de autoconsumo industrial y las iniciativas de electrificación rural en economías emergentes de Asia y África.
Desglose del Mercado por Región:
- América del Norte
- Europa
- Asia Pacífico
- América Latina
- Medio Oriente y África
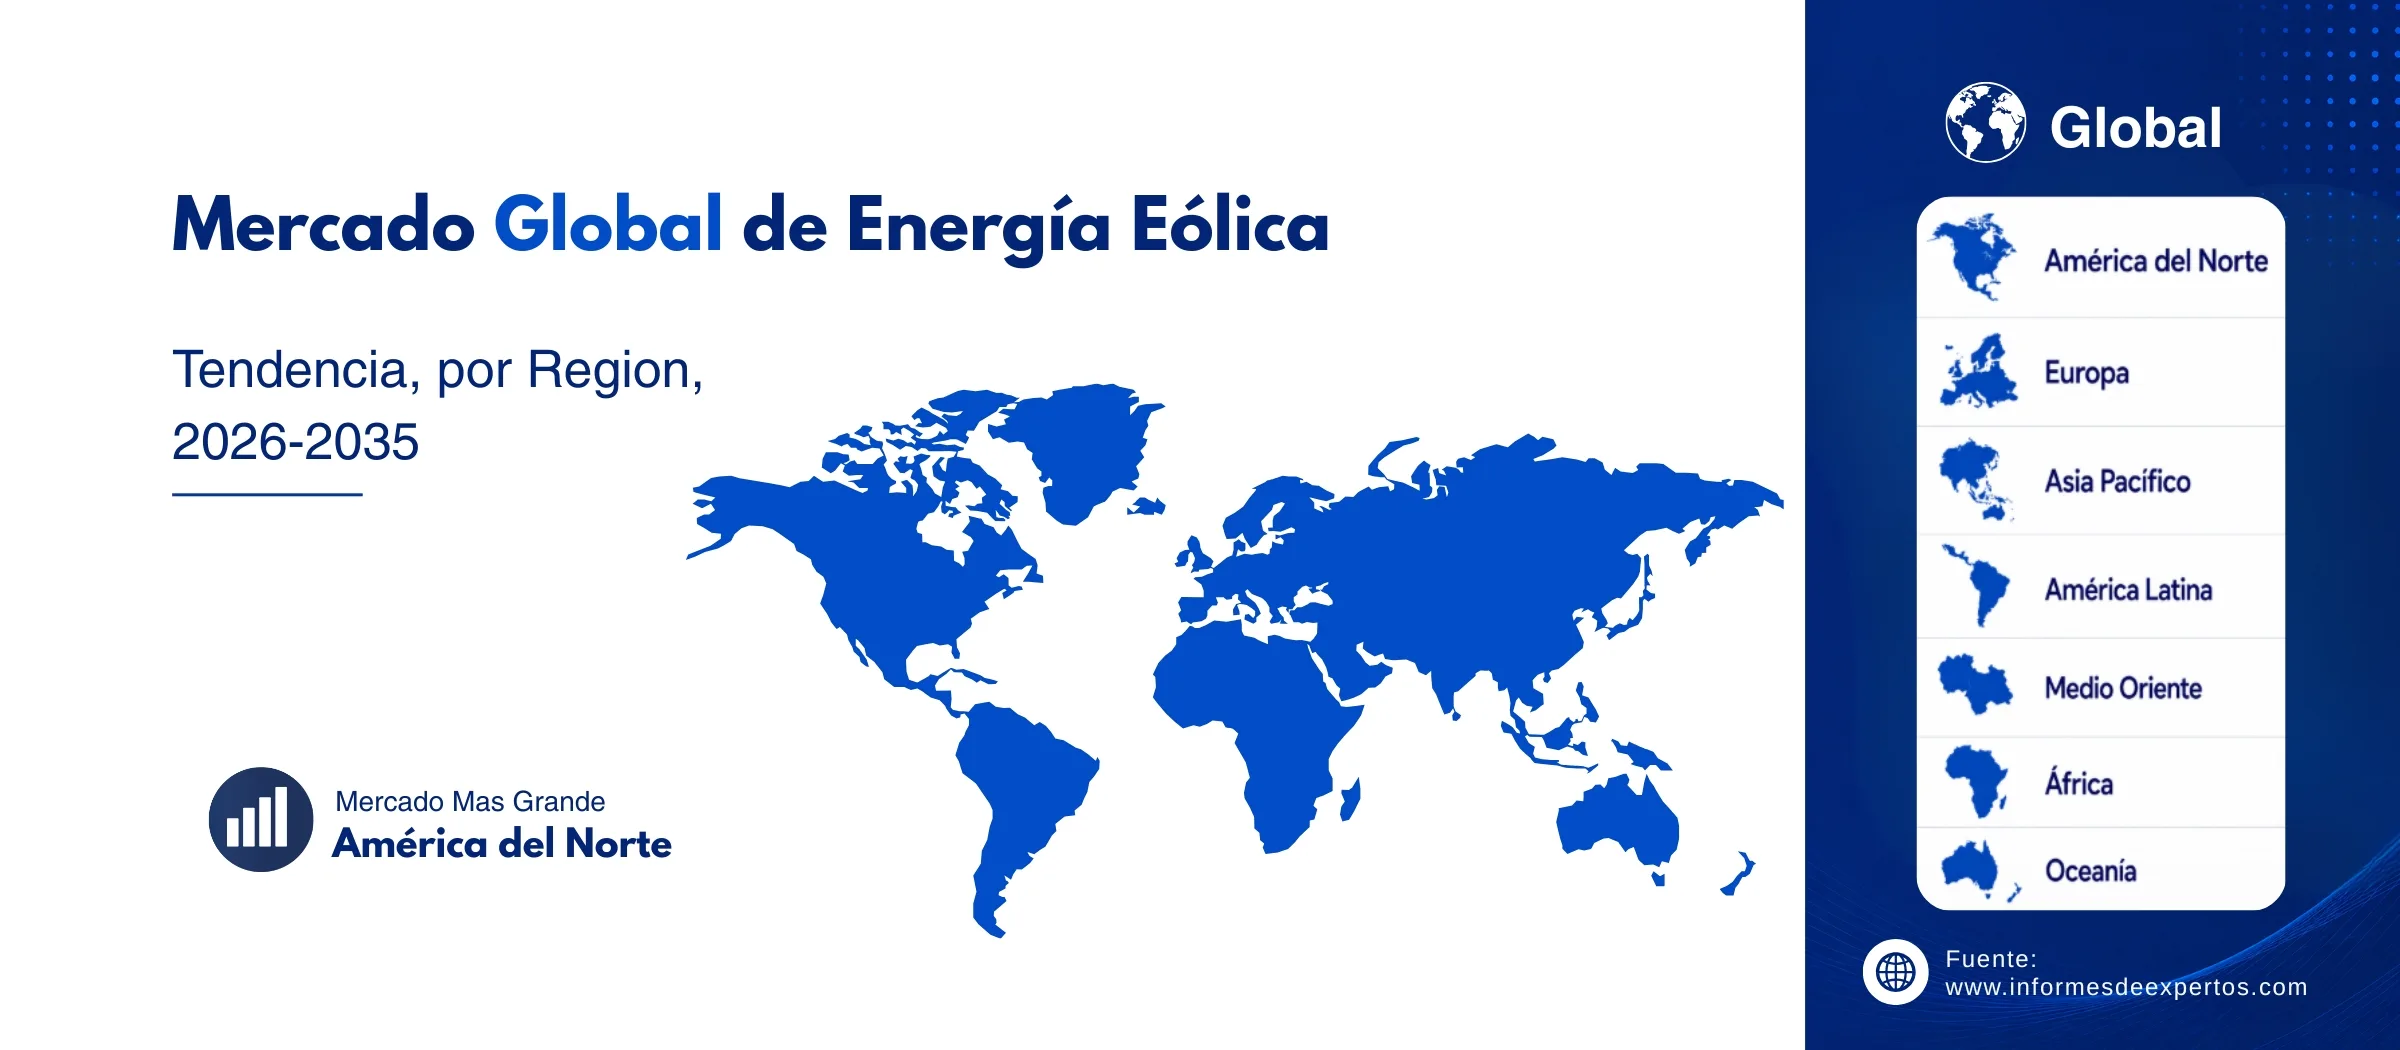
Información clave: Asia-Pacífico domina el mercado global con el 53,55 % de la capacidad instalada en 2025, liderado por China que superó los 100 GW de nuevas instalaciones en un solo año e India, que registró un récord de 6,3 GW. Europa superó el umbral de 300 GW acumulados de capacidad eólica total, con Alemania (5,2 GW nuevos), Turquía y los mercados del mar Báltico (Polonia, Suecia) como principales motores. En América del Norte, Estados Unidos experimentó un rebote significativo con casi 7 GW de nuevas instalaciones onshore en 2025, aunque el segmento offshore enfrenta incertidumbre regulatoria por las políticas de la administración Trump. América Latina, con Brasil a la cabeza (2,3 GW en 2025), y la región de Medio Oriente y África muestran un crecimiento emergente impulsado por recursos naturales de viento abundantes y el interés creciente en exportación de hidrógeno verde basado en energía eólica.
Participacion del Mercado de Energía Eólica
Por Ubicación: Onshore vs. Offshore
El segmento onshore mantiene una posición dominante con aproximadamente el 92-95 % de la capacidad instalada global. Esta hegemonía responde a décadas de maduración tecnológica, cadenas de suministro consolidadas y costos de instalación significativamente inferiores a los del offshore. Países como China, India, Estados Unidos y Alemania han construido extensos parques eólicos terrestres aprovechando recursos de viento de clase media. Sin embargo, la dinámica de crecimiento está rotando hacia el offshore, que aunque parte de una base menor se expande a tasas tres veces superiores. Las turbinas offshore de última generación, como la V236-15.0 MW de Vestas y las plataformas de Siemens Gamesa, están comprimiendo los costos por MW instalado, mientras que las fundaciones flotantes amplían el horizonte geográfico disponible. La participación del offshore en la generación eólica total podría escalar hasta el 15-20 % para 2035, reflejando su acelerada penetración en mercados como Europa, China, Japón y Corea del Sur.
Por Aplicación: Servicios Públicos vs. No Utilitarios
El segmento de Servicios Públicos concentra más del 85 % de la generación eólica global, sustentado en proyectos de gran escala adjudicados mediante subastas competitivas y contratos de largo plazo con operadores de red. La irrupción de los centros de datos como clientes de PPA de energía eólica ha fortalecido aún más este segmento: Microsoft, Google y Amazon han suscrito acuerdos por varios gigavatios con desarrolladores eólicos para alimentar sus instalaciones de cómputo. El segmento No Utilitario gana relevancia en mercados industriales donde las empresas buscan reducir su huella de carbono mediante autoconsumo de energía eólica a pequeña y mediana escala, especialmente en Europa y América del Norte. Con la caída sostenida del costo de los sistemas de almacenamiento en baterías, la combinación de turbinas onshore y almacenamiento se convierte en una opción cada vez más competitiva para el autoconsumo industrial, abriendo nuevas oportunidades de crecimiento en el segmento no utilitario.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis Regional
Asia-Pacífico: El Motor Dominante del Mercado
Asia-Pacífico consolidó su liderazgo indiscutible en 2025 con el 53,55 % de la capacidad instalada global. China, la potencia eólica número uno del mundo, superó el umbral histórico de los 100 GW de nuevas instalaciones en un solo año, apuntalado por el masivo despliegue onshore y una agresiva expansión offshore en el Mar del Sur de China. India, el segundo mercado emergente más dinámico, duplicó sus instalaciones hasta los 6,3 GW en 2025 crecimiento del 86 % interanual gracias a subastas competitivas y políticas de apoyo del gobierno central. Mercados secundarios como Vietnam, Taiwán, Japón y Corea del Sur están invirtiendo activamente en proyectos offshore, con Japón completando su primer parque flotante comercial. Las proyecciones de la IEA indican que la región Asia-Pacífico será responsable de más de la mitad del crecimiento global de capacidad eólica hasta 2030, consolidando su centralidad en el mercado global de energía eólica para el período de pronóstico 2026-2035.
Europa: Liderazgo en Sostenibilidad y Política Climática
Europa se mantiene como el mercado más maduro y tecnológicamente avanzado en energía eólica, con una capacidad acumulada que superó los 300 GW en 2025. La región instaló 19,1 GW de nueva capacidad ese año un incremento del 16 %, con Alemania (5,2 GW), Turquía y los países del Báltico como principales contribuyentes. La Directiva de Energías Renovables de la UE, con su objetivo vinculante del 42,5 % de energías renovables para 2030, proporciona un marco político sólido que estimula la inversión privada y la planificación de largo plazo. La industria eólica europea generó alrededor de 380.000 empleos en 2024, con proyecciones de escalar a 936.000 para 2030 bajo los objetivos de REPowerEU. El sector offshore del Mar del Norte y el Báltico concentra la mayor densidad de proyectos en desarrollo, con empresas como Ørsted, RWE, Equinor y Vattenfall liderando la cartera de proyectos futuros. La transición hacia turbinas offshore de 15-20 MW y el desarrollo de infraestructura de red submarina (HVDC) serán los pilares de la fase de crecimiento 2026-2035 en la región.
Panorama Competitivo
El mercado global de energía eólica presenta una estructura moderadamente consolidada en el segmento de generación, con un grupo de grandes operadores y desarrolladores internacionales que concentran una proporción significativa de la capacidad instalada y los proyectos en desarrollo. La competencia se articula en torno a tres dimensiones clave: la profundidad de la cartera de proyectos en mercados estratégicos, la fortaleza tecnológica en turbinas de alta potencia y la solidez financiera para participar en subastas de gran envergadura. Al mismo tiempo, el mercado de fabricación de turbinas es altamente competitivo, con fabricantes chinos liderados por Goldwind, CSSC y Envision ganando cuotas de mercado globales gracias a sus turbinas de gran tamaño y precios competitivos.
Las alianzas estratégicas entre desarrolladores y fabricantes de turbinas, la integración vertical en la cadena de suministro offshore y la diversificación geográfica son las estrategias dominantes para mantener la competitividad. La incertidumbre regulatoria en Estados Unidos con las órdenes de suspensión de obras de la administración Trump para proyectos offshore y la presión sobre márgenes por la volatilidad de los costos de acero y materias primas representan los principales retos competitivos del período 2026-2035.
Siemens Energy AG (Siemens Gamesa)
Fundada en 2020 (Siemens Gamesa opera desde 2017). Sede: Múnich, Alemania. Siemens Energy es el mayor proveedor global de tecnología de energía renovable a través de su subsidiaria Siemens Gamesa, responsable de aproximadamente un sexto de la electricidad generada en el mundo basada en sus tecnologías. En el año fiscal 2025, la compañía reportó ingresos de 39.100 millones de euros, con Siemens Gamesa relanzando su plataforma onshore 5.X mejorada. Su turbina offshore V236-15.0 MW lidera el mercado en contratos de gran envergadura en Europa y Asia. La compañía ha recuperado el investment grade (Moody's Baa2) y elevado sus perspectivas de largo plazo para el segmento eólico.
Ørsted A/S
Fundada en 2006 (anteriormente DONG Energy). Sede: Fredericia, Dinamarca. Ørsted es el mayor desarrollador de energía eólica offshore del mundo, con una cartera diversificada en Europa, Asia y América del Norte. En el primer semestre de 2025 reportó un EBITDA de DKK 15.500 millones (+10 % interanual), destacando la puesta en operación de los proyectos Greater Changhua 2b y 4 en Taiwán. A pesar de las suspensiones de obras en proyectos offshore en EE.UU. por orden gubernamental, Ørsted mantiene su posición de liderazgo gracias a su sólida cartera europea y asiática y su enfoque en innovación tecnológica offshore. La compañía ha consolidado relaciones con Equinor que mantiene una participación del 10 % explorando una posible combinación de activos renovables.
Enel S.p.A. (Enel Green Power)
Fundada en 1962. Sede: Roma, Italia. Enel es una de las mayores utilities eléctricas del mundo, con una división de energías renovables Enel Green Power que gestiona una cartera global diversificada de activos eólicos, solares e hidroeléctricos. La compañía opera proyectos eólicos onshore y offshore en Europa, América del Norte y Latinoamérica, con presencia particular en España, Italia, Brasil, México y Chile. Su estrategia combina el desarrollo de proyectos propios con adquisiciones selectivas de activos operativos para acelerar el crecimiento. Enel ha firmado acuerdos de compra de energía corporativos (PPA) con grandes empresas tecnológicas para suministro de electricidad verde de origen eólico a sus centros de datos.
Equinor ASA
Fundada en 1972 (anteriormente Statoil). Sede: Stavanger, Noruega. Equinor es una compañía energética integrada con una creciente posición en energías renovables, particularmente en el segmento offshore. En mayo de 2025, tomó la decisión de inversión final para los parques eólicos offshore Baltyk 2 y 3 en el Mar Báltico (1.440 MW totales, €6.400 millones de inversión). Mantiene el 10 % del capital de Ørsted y explora la combinación de activos renovables. Su proyecto Empire Wind en la costa de Nueva York enfrenta un entorno regulatorio complejo en EE.UU., aunque la compañía continúa avanzando en negociaciones con las autoridades federales. Equinor es un actor central en el desarrollo de la energía eólica offshore en Europa y América del Norte.
Otros actores clave en el mercado son Acciona S.A., EDF Group, Statkraft AS, Mainstream Renewable Power Limited, TotalEnergies SE, Hyosung Heavy Industries Corp., y otros.
Conclusiones Clave del Informe del Mercado de Energía Eólica
- Análisis cuantitativo y cualitativo integral del mercado con datos históricos (2019-2025) y de pronóstico (2026-2035), incluyendo la trayectoria de crecimiento desde 2.483,29 TWh hasta 5.165,95 TWh a una CAGR del 7,60 %.
- Segmentación detallada por ubicación (onshore/offshore), tipo de aplicación (servicios públicos/no utilitarios) y análisis regional exhaustivo de América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
- Análisis del panorama competitivo que perfila a los principales actores Siemens Gamesa, Ørsted, Enel, Equinor con sus cuotas de mercado, estrategias de expansión y movimientos corporativos recientes.
- Evaluación del impacto de marcos regulatorios, políticas de descarbonización y normativas de energía limpia incluyendo la Directiva de Energías Renovables de la UE y los planes de neutralidad de carbono de China e India en la dinámica del mercado.
- Información sobre la integración de tecnologías de IA y digitalización para la optimización del rendimiento de turbinas, mantenimiento predictivo y gestión de activos en parques eólicos de nueva generación.
- Análisis de la emergente revolución del offshore flotante, con evaluación de proyectos piloto y subastas comerciales que abren el mercado a ubicaciones en aguas profundas previamente inaccesibles.
- Recomendaciones estratégicas para empresas desarrolladoras, fabricantes, inversores institucionales y operadores de redes eléctricas, basadas en las tendencias de costos, la geopolítica energética y las oportunidades de crecimiento identificadas en el período 2026-2035.
¿Por qué elegir Informes de Expertos?
- Nuestros informes son la elección de corporativos y fondos de inversión en todo el mundo que necesitan inteligencia de mercado rigurosa y proyecciones de alta fiabilidad respaldadas por datos primarios y secundarios.
- Cada informe es validado por un panel de analistas sectoriales experimentados y expertos locales con conocimiento profundo de las dinámicas específicas de cada mercado y región.
- Proveemos información accionable que se traduce directamente en ventaja competitiva: desde la planificación estratégica y el diseño de productos hasta la identificación de alianzas y oportunidades de entrada a nuevos mercados.
- Nuestras soluciones de investigación son configurables según sus objetivos de negocio particulares, desde análisis de segmentos específicos hasta evaluaciones de riesgo y oportunidad adaptadas a su estrategia de inversión.
Llamado a la Acción
Descubra los últimos conocimientos sobre el Mercado Global de Energía Eólica 2026 con nuestro informe integral. Manténgase a la vanguardia con datos valiosos sobre innovaciones en turbinas offshore flotantes, evolución de la demanda corporativa de energía limpia y las principales regiones de crecimiento desde Asia-Pacífico hasta el mar Báltico europeo. Ya sea que esté evaluando proyectos de inversión en activos eólicos, expandiendo su cartera de generación renovable o diseñando su estrategia de descarbonización, este informe le proporciona la claridad que necesita para tomar decisiones informadas. Descargue ahora su muestra gratuita y descubra las oportunidades clave en el próspero sector de la Energía Eólica.
Alcance del Mercado:
|
Características del Informe |
Detalles |
|
Año Base de la Estimación: |
2025 |
|
Datos Históricos: |
2019-2025 |
|
Datos de Pronóstico: |
2026-2035 |
|
Alcance del Informe: |
Tendencias Históricas y Previsiones del Mercado, Impulsores y Limitantes de
|
|
Desglose por Ubicación: |
|
|
Desglose por Aplicación: |
|
|
Desglose por Región: |
|
|
Dinámica del Mercado: |
|
|
Panorama Competitivo: |
|
|
Empresas Cubrietas: |
|