

Visión General del Mercado de Cintas Adhesivas
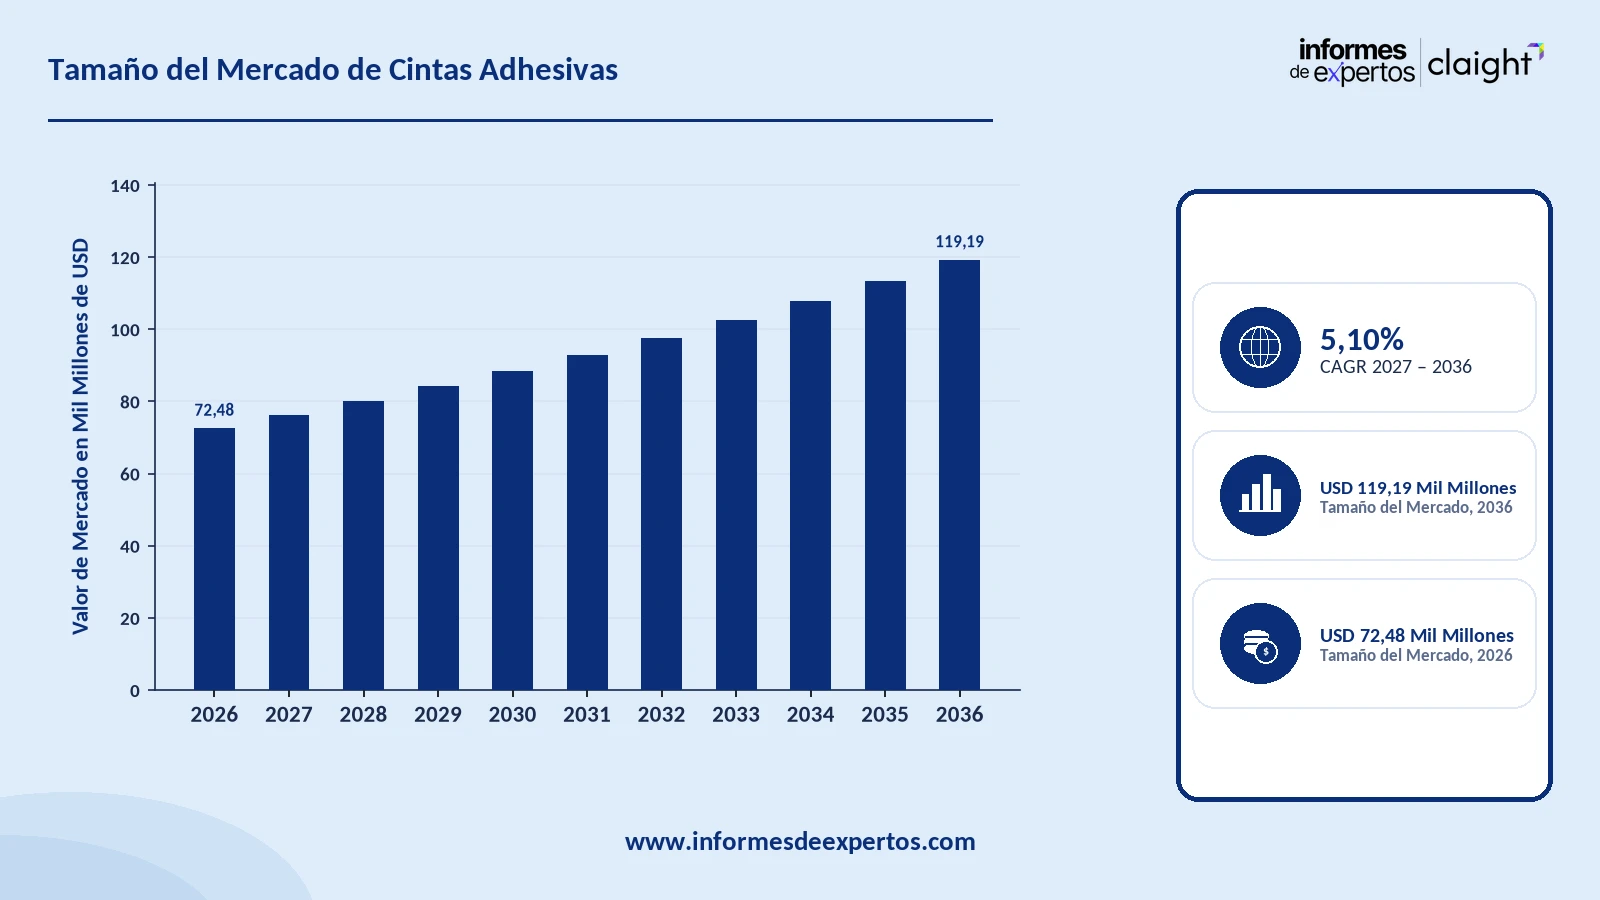
El mercado de cintas adhesivas alcanzó un valor aproximado de USD 72,48 Mil Millones en 2025. Se calcula que el mercado crecerá a una tasa anual compuesta del 5,10 % entre 2026 y 2035, para alcanzar un valor de USD 119,19 Mil Millones en 2035.
Principales Perspectivas del Mercado
- Asia-Pacífico dominó el mercado de cintas adhesivas en 2025, respaldado por la rápida industrialización, el desarrollo de infraestructuras y la elevada concentración de fabricantes en China, India, Indonesia y Vietnam, mientras que la tecnología de fusión en caliente registra el mayor crecimiento por su menor coste y rapidez de fraguado.
- La creciente demanda de las industrias de embalaje, automoción, construcción y electrónica está impulsando el consumo de cintas adhesivas, respaldada por la expansión del comercio electrónico, el crecimiento de la logística y los avances en adhesión, durabilidad y resistencia térmica y química.
- La inversión en cintas adhesivas de base biológica y biodegradables se está acelerando ante la creciente preocupación ambiental, lo que posiciona a Asia-Pacífico como un centro estratégico de producción sostenible de cintas adhesivas a nivel mundial.
Tamaño del Mercado y Pronóstico:
- Tamaño del Mercado en 2025: USD 72,48 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 119,19 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 5,10 %
Descargue un informe de muestra gratuito: Descargar PDF
La cinta adhesiva es un tipo de tira flexible que tiene una cara recubierta de una sustancia pegajosa, lo que le permite adherirse a diversas superficies. Suele utilizarse para sellar, pegar o mantener unidos objetos. Normalmente, la cinta está compuesta por un material de soporte, como papel, plástico o tela, con un revestimiento adhesivo aplicado en una de sus caras.
El sector tiene un comercio internacional de gran escala. Según la base de datos UN Comtrade, en 2023 las exportaciones mundiales de placas, láminas, cintas y tiras autoadhesivas de plástico (partida HS 3919) superaron los 23.000 millones de USD, con China a la cabeza como mayor exportador, con cerca del 25% del total mundial (unos 6.030 millones de USD), seguida de Estados Unidos (14%), Alemania (11,8%) y Japón (10,2%). Por el lado de la importación, China, Estados Unidos, México y Alemania figuran entre los mayores compradores, lo que refleja el peso de la cinta adhesiva en sectores como el embalaje, la automoción, la construcción, la electrónica y la sanidad.
La tecnología termofusible (hot-melt) es una de las de más rápido crecimiento y de mayor cuota dentro del mercado de cintas adhesivas. Se basa en adhesivos sólidos de polímeros termoplásticos que se funden y aplican en estado fundido, y que luego se solidifican al enfriarse. Estos adhesivos tienen una demanda creciente por su rapidez de fraguado, su coste relativamente bajo (en materiales y procesamiento) y su menor impacto ambiental.
Su ventaja ambiental está respaldada por la regulación. A diferencia de los adhesivos de base disolvente, los termofusibles no contienen disolventes y liberan muy pocas emisiones de compuestos orgánicos volátiles (COV), lo que facilita el cumplimiento de normativas como las de la Agencia de Protección Ambiental de EE.UU. (EPA) y la Junta de Recursos del Aire de California (CARB), que limitan las emisiones de COV en la fabricación y aplicación de adhesivos. En el proceso, el adhesivo fundido se bombea a un cabezal de revestimiento, se presiona a través de una matriz y forma una capa adhesiva uniforme. Esta combinación de eficiencia, menores emisiones y alta velocidad de línea impulsa su adopción frente a los adhesivos de base disolvente, especialmente en el embalaje de alta velocidad.
El mercado de cintas adhesivas registra un crecimiento significativo en mercados emergentes como Asia Pacífico y Latinoamérica. Actualmente, Asia Pacífico domina la cuota de mercado de las cintas adhesivas por la rápida industrialización, el desarrollo de infraestructuras y la presencia de un gran número de fabricantes. Su peso es notable: según la base de datos UN Comtrade, en 2023 China fue el mayor exportador mundial de placas, láminas y cintas autoadhesivas de plástico (partida HS 3919), con cerca del 25% del total mundial (unos 6.030 millones de USD), seguida de Japón, que concentró alrededor del 10,2% de las exportaciones mundiales.
Norteamérica y Europa también son mercados importantes, aunque con un crecimiento más moderado que el de Asia Pacífico. Según UN Comtrade, Estados Unidos aportó el 14% de las exportaciones mundiales (unos 3.300 millones de USD) y Alemania el 11,8% (unos 2.790 millones de USD) en 2023, lo que refleja su base industrial consolidada. De cara a los próximos años, se espera que Asia Pacífico mantenga su liderazgo, impulsada por economías emergentes como India, Indonesia y Vietnam, donde la industrialización y el crecimiento del embalaje sostienen la demanda.
Factores Vitales que Impactan al Mercado de Cintas Adhesivas
-
Demanda creciente de las industrias de uso final: Las cintas adhesivas se utilizan ampliamente en sectores como el envasado, la automoción, la construcción, la sanidad y la electrónica. La recuperación de estos sectores impulsa la demanda: según la Organización Internacional de Fabricantes de Vehículos de Motor (OICA), la producción mundial de vehículos alcanzó cerca de 93,5 millones de unidades en 2023, un 10% más que en 2022, lo que eleva el consumo de cintas técnicas en ensamblaje, aislamiento y protección. La construcción y la electrónica refuerzan esa demanda con nuevas aplicaciones de sellado, montaje y fijación.
-
Avances tecnológicos en la fabricación: Las mejoras en la tecnología de producción han permitido desarrollar cintas adhesivas de alto rendimiento con mayor adhesión, durabilidad y resistencia al calor, los productos químicos y la humedad. El resultado es una gama más amplia de aplicaciones y una mayor demanda, especialmente en segmentos exigentes como la automoción y la electrónica.
-
Expansión del comercio electrónico y la logística: El crecimiento del comercio electrónico y la logística ha elevado la demanda de materiales de embalaje, incluidas las cintas adhesivas, usadas para embalar y asegurar productos en tránsito. Según la Oficina del Censo de EE.UU. (U.S. Census Bureau), las ventas minoristas en línea alcanzaron el 15,4% del total minorista del país en 2023, una tendencia que multiplica los envíos y, con ellos, el uso de cinta de embalaje.
-
Creciente preocupación por el medio ambiente: Existe una tendencia hacia productos ecológicos y sostenibles, incluidas las cintas adhesivas. Esto ha impulsado el desarrollo de cintas de base biológica fabricadas con materiales naturales como el almidón, la celulosa y el caucho natural, que son renovables, biodegradables y de menor huella de carbono que las cintas tradicionales a base de petróleo. Este cambio responde también a la regulación: normativas como las de la Agencia de Protección Ambiental de EE.UU. (EPA) y la Junta de Recursos del Aire de California (CARB) limitan las emisiones de compuestos orgánicos volátiles (COV), lo que favorece las formulaciones de base biológica y sin disolventes.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación del Mercado de Cintas Adhesivas
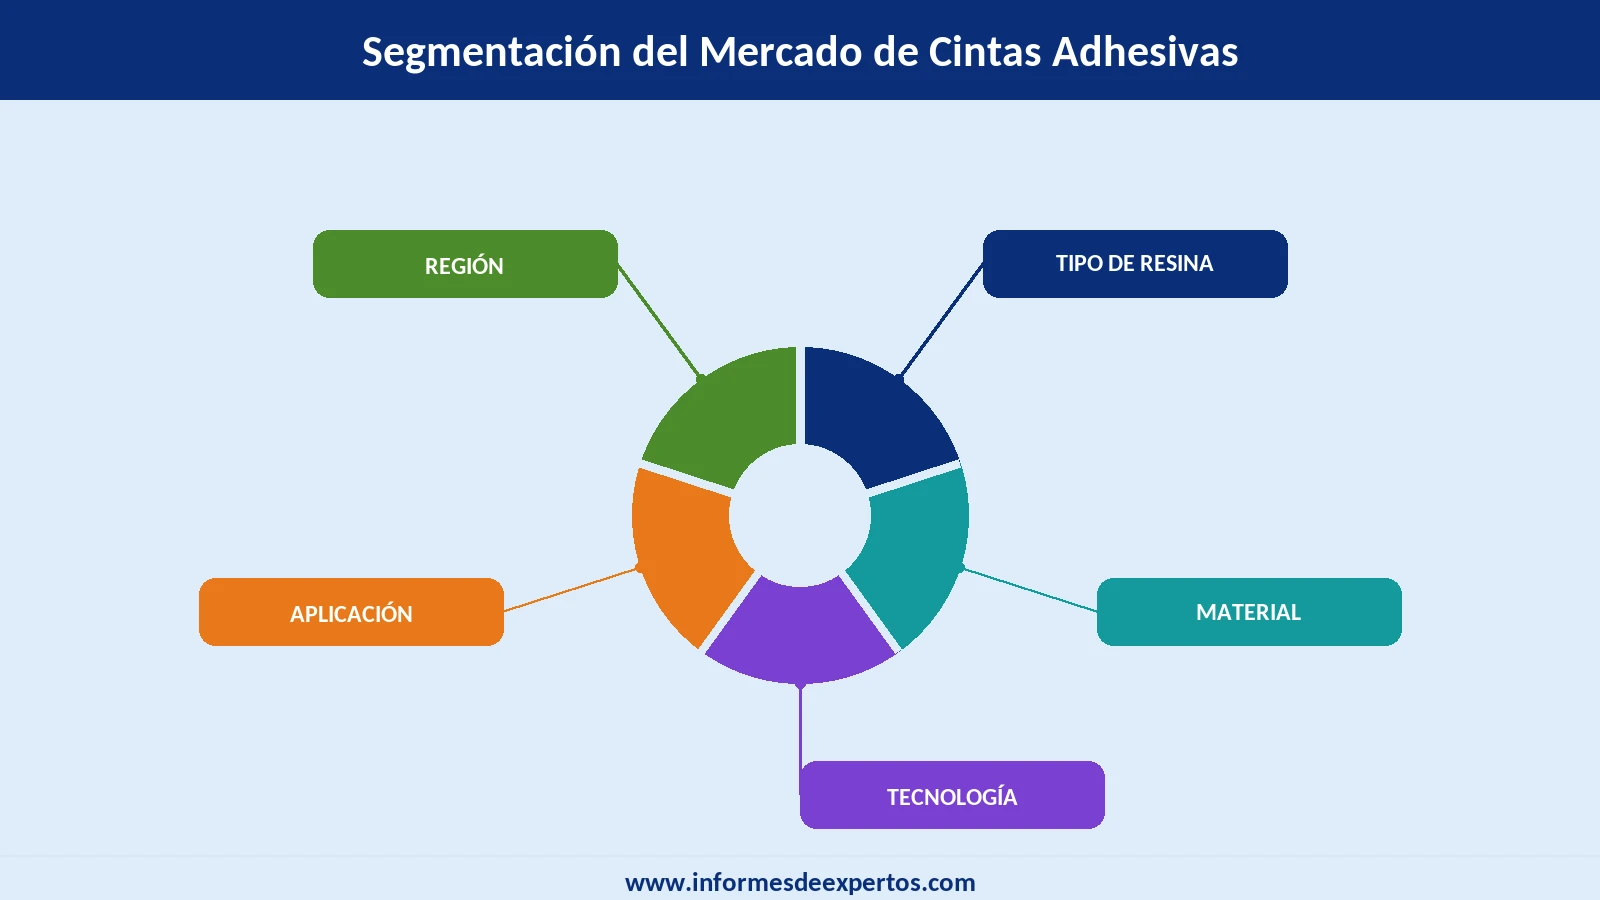
Por tipo de resina, el mercado puede clasificarse en:
- Silicona
- Acrílico
- Caucho
- Otros
Los adhesivos acrílicos y de caucho concentran la mayor parte de la demanda industrial por su equilibrio entre coste y adhesión, mientras que la silicona gana terreno en aplicaciones de alta temperatura y uso electrónico y médico, donde se exige estabilidad térmica y química.
Según el material, el sector puede clasificarse en las siguientes categorías:
- Papel
- Cloruro de Polivinilo
- Polipropileno
- Otros
El polipropileno sostiene el segmento de mayor volumen por su uso en cinta de embalaje. Su peso se refleja en el comercio: según la base de datos UN Comtrade, en 2023 China fue el mayor exportador mundial de placas, láminas y cintas autoadhesivas de plástico (partida HS 3919), con cerca del 25% del total mundial (unos 6.030 millones de USD), seguida de Estados Unidos (14%, unos 3.300 millones de USD) y Alemania (11,8%).
Sobre la base de la tecnología, el mercado puede segmentarse en las siguientes:
- A base de Agua
- De Fusión en Caliente
- A Base de Disolvente
- Otros
La tecnología termofusible y la de base agua ganan cuota frente a la de base disolvente por motivos ambientales y regulatorios. A diferencia de los adhesivos de base disolvente, no contienen disolventes y liberan muy pocas emisiones de compuestos orgánicos volátiles (COV), lo que facilita el cumplimiento de normativas como las de la Agencia de Protección Ambiental de EE.UU. (EPA) y la Junta de Recursos del Aire de California (CARB), que limitan las emisiones de COV en la fabricación y aplicación de adhesivos.
Las cintas adhesivas encuentran amplias aplicaciones en lo siguiente:
- Cintas Especializadas
- Cintas de Embalaje
- Cintas de Enmascarar
- Otros
El embalaje es la aplicación de mayor demanda, sostenida por el comercio electrónico y la logística. Según la Oficina del Censo de EE.UU. (U.S. Census Bureau), las ventas minoristas en línea alcanzaron el 15,4% del total minorista del país en 2023, lo que multiplica los envíos y el uso de cinta de embalaje. Las cintas especializadas (automoción, electrónica, sanidad) crecen de la mano de la producción industrial: la Organización Internacional de Fabricantes de Vehículos de Motor (OICA) situó la producción mundial de vehículos en cerca de 93,5 millones de unidades en 2023, un 10% más que en 2022.
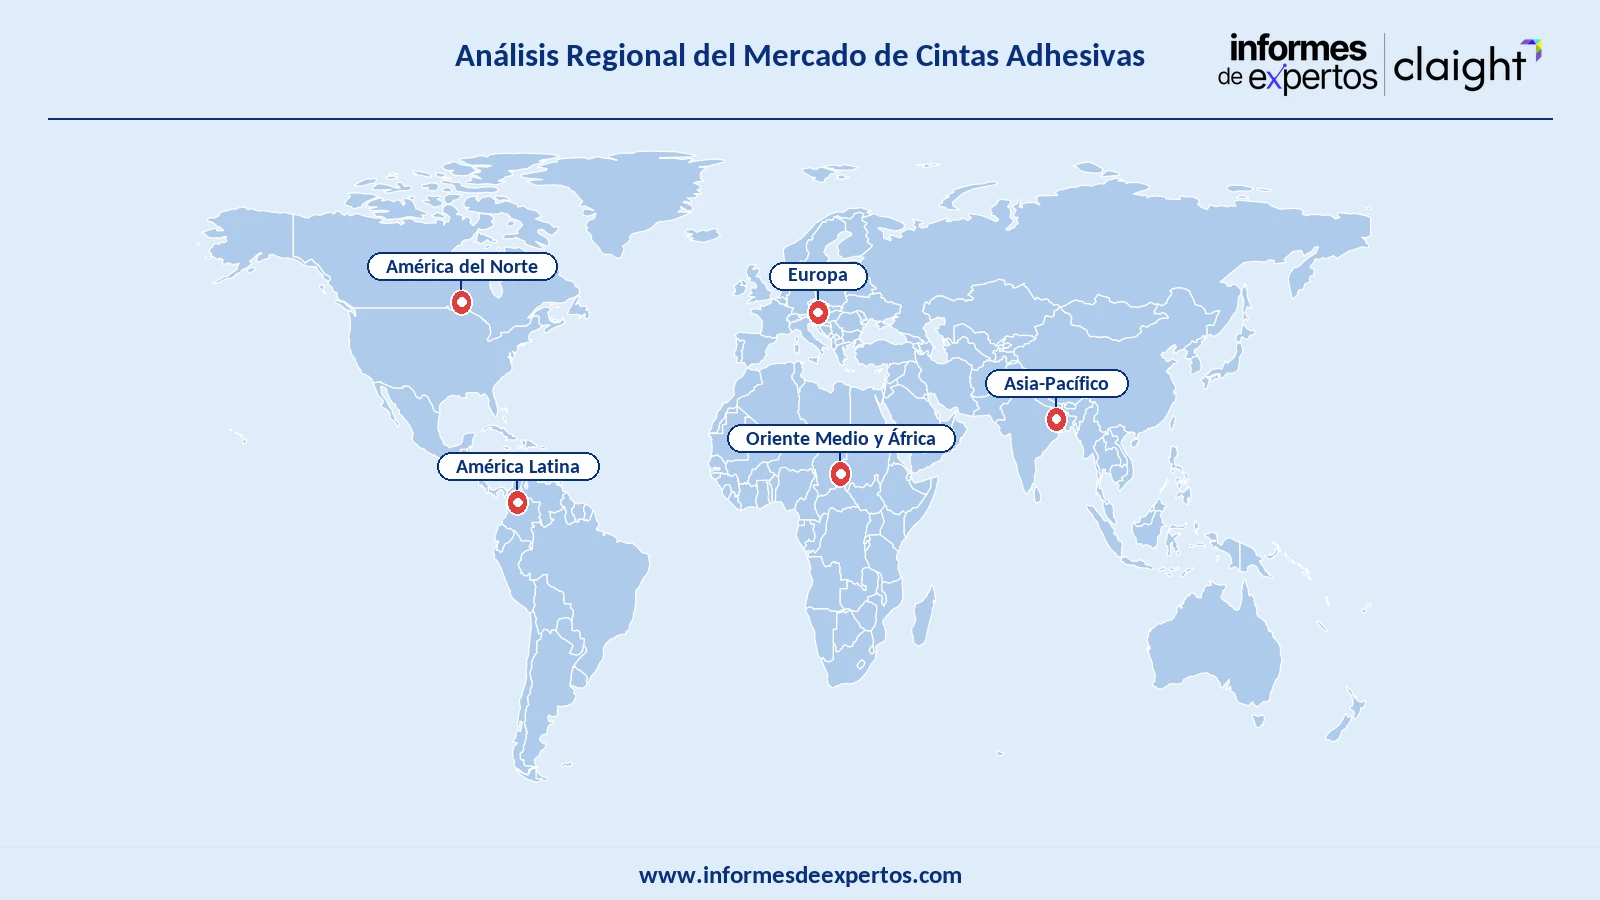
Las principales regiones del dinámico y competitivo mercado de cintas adhesivas son América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África, con Asia Pacífico a la cabeza por su base manufacturera y su peso en el comercio mundial de la partida HS 3919.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis Regional del Mercado de Cintas Adhesivas
Asia Pacífico lidera el mercado por su amplia base manufacturera, la rápida industrialización y la concentración de fabricantes. Según la base de datos UN Comtrade, en 2023 China fue el mayor exportador mundial de placas, láminas y cintas autoadhesivas de plástico (partida HS 3919), con cerca del 25% del total mundial (unos 6.030 millones de USD), y a la vez el mayor importador mundial (unos 2.610 millones de USD), lo que refleja su doble papel como productor y consumidor. Japón aportó alrededor del 10,2% de las exportaciones mundiales, e India importó unos 613 millones de USD, señal del crecimiento de la demanda interna ligada al embalaje y la electrónica.
América del Norte es un mercado maduro y de alto valor, sostenido por el comercio electrónico, la automoción y la electrónica. Según UN Comtrade, Estados Unidos aportó el 14% de las exportaciones mundiales de la partida HS 3919 (unos 3.300 millones de USD) y figuró como segundo importador mundial (unos 1.640 millones de USD) en 2023. El impulso del canal en línea es claro: la Oficina del Censo de EE.UU. situó las ventas minoristas electrónicas en el 15,4% del total minorista del país en 2023.
Europa mantiene una base industrial consolidada con fuerte peso de Alemania y Francia. Según UN Comtrade, Alemania aportó el 11,8% de las exportaciones mundiales de la partida HS 3919 (unos 2.790 millones de USD) y fue el cuarto importador mundial (unos 1.410 millones de USD) en 2023, mientras que Francia se situó entre los cinco primeros importadores (unos 929 millones de USD). La demanda europea se apoya en la automoción, la construcción y las normativas ambientales que favorecen las tecnologías de base agua y termofusible frente a las de disolvente.
América Latina gana peso impulsada por México, integrado en las cadenas de valor de automoción y electrónica de América del Norte. Según UN Comtrade, México fue el tercer importador mundial de la partida HS 3919 en 2023 (unos 1.510 millones de USD), por delante de Alemania y Francia, lo que confirma la fuerza de su industria manufacturera y de ensamblaje. Brasil complementa la demanda regional desde su base industrial y de embalaje.
Medio Oriente y África representa un mercado emergente, con crecimiento ligado a la inversión en construcción, infraestructura y logística. En el Golfo, los grandes programas de diversificación económica, como la Visión 2030 de Arabia Saudí (con un volumen de proyectos de bienes raíces e infraestructura cercano a 1,3 billones de USD), sostienen la demanda de cintas técnicas y de embalaje a medida que se amplía la actividad industrial y comercial.
Panorama Competitivo
Los principales productores del mercado de cintas adhesivas muestran competitividad y dinamismo en función de los cambios que implementan. Más aún, están innovando continuamente con productos para satisfacer a diversos grupos demográficos en todo el mundo. Varios actores del mercado mencionados en el informe son:
- Fibrex Construction Group
- Gruppo Sarplast, NOV Inc.
- Hobas Technology (Amiblu Holding GmbH)
- Russel Metals Inc.
- Otros
El informe de Informes de Expertos (IDE) demuestra las principales tendencias que inculcan un patrón de crecimiento positivo del mercado global de cintas adhesivas. Además, cubre los factores que impactaron exponencialmente la dinámica del mercado durante el período histórico (2019-2025) y los aspectos que se espera que proliferen aún más la curvatura del crecimiento en el período de pronóstico (2026-2035). El estudio explica los principales segmentos en función del tipo de resina, material, tecnología, aplicación, y las regiones clave y, más allá, describe los principales actores de la industria que están enunciando los cambios en los patrones de compra. Haciendo el análisis de las cinco fuerzas de Porter, junto con el análisis FODA, marca los desafíos exhibidos por los nuevos participantes.