
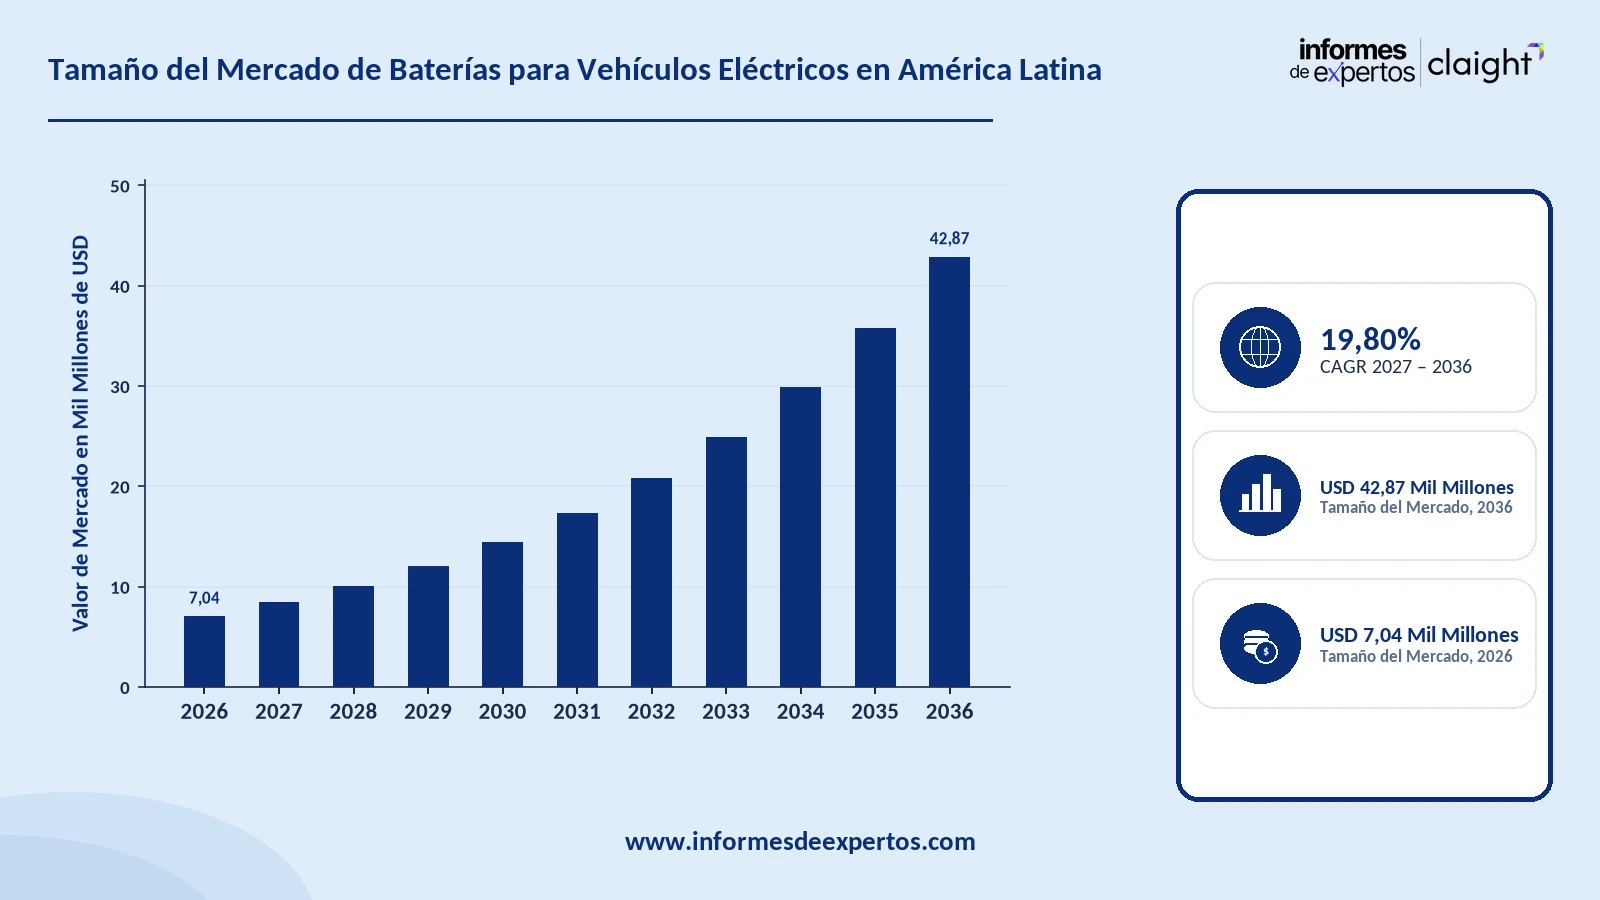
Tamaño del Mercado de Baterías para Vehículos Eléctricos en América Latina
El mercado de baterías para vehículos eléctricos en América Latina alcanzó USD 7,04 Mil Millones en 2025. Se espera que la industria crezca a una CAGR de 19,80 % durante el período de pronóstico 2026-2035, hasta alcanzar USD 42,87 Mil Millones en 2035. La creciente inversión en la extracción y el refinado de litio en el triángulo del litio de Argentina y Chile fortalece aún más la cadena de suministro de baterías aguas arriba de la región. La ampliación de la inversión manufacturera de las automotrices es un factor impulsor de primer orden que redefine la demanda, a medida que los productores globales de baterías localizan en la región la producción de celdas y de paquetes.
Principales Tendencias y Perspectivas del Mercado
- La ampliación de la inversión manufacturera de las automotrices en Brasil continúa ampliando la capacidad de producción de celdas y de paquetes de baterías en todo el mercado de baterías para vehículos eléctricos en América Latina.
- La química de iones de litio conserva la mayor participación por tipo de batería, dado su uso generalizado en los vehículos eléctricos de pasajeros y comerciales.
- La inversión en la cadena de suministro de litio de Argentina y Chile es la que crece con mayor rapidez, a medida que los productores aseguran la materia prima para los materiales de cátodo aguas arriba.
Tamaño del Mercado y Pronóstico
- Tamaño del Mercado en 2025: USD 7,04 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 42,87 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 19,80 %
Los fabricantes globales de baterías y de automóviles continúan ampliando su capacidad localizada de celdas, de paquetes y de ensamblaje de vehículos en Brasil y en México. La creciente inversión en la extracción y el refinado de litio en Argentina y Chile fortalece la cadena de suministro de materiales de cátodo aguas arriba de la región. Las redes de distribución que abarcan los segmentos de vehículos de pasajeros, comerciales y de dos ruedas continúan madurando junto con el avance de la electrificación. La manufactura a nivel de componentes, desde los materiales de cátodo hasta los separadores, se localiza de forma gradual más cerca de los centros regionales de ensamblaje de vehículos.
Descargue un informe de muestra gratuito: Descargar PDF
Por ejemplo, en junio de 2024, Panasonic continuó con la construcción de su planta de baterías automotrices de De Soto, Kansas. La planta apunta a una capacidad inicial de 30 GWh de celdas cilíndricas para vehículos eléctricos, con una producción prevista para iniciar en 2025. Las ampliaciones de capacidad de esta magnitud suelen señalar una confianza sostenida de los fabricantes globales que se extiende a los compromisos de suministro de las regiones vecinas, entre ellas América Latina.
Cabe destacar que, en agosto de 2024, Samsung SDI concretó una empresa conjunta con General Motors. La empresa conjunta construirá una planta de celdas de baterías para vehículos eléctricos de USD 3.500 millones en New Carlisle, Indiana, con una capacidad inicial de 27 GWh. Las empresas conjuntas de esta magnitud refuerzan la inversión continua en capacidad de baterías a gran escala en el conjunto de la cadena de suministro automotriz del hemisferio occidental.
Principales Impulsores y Tendencias
Agosto 2026 - Ganfeng Lithium Concretó su Empresa Conjunta con Lithium Argentina para Consolidar sus Operaciones en la Provincia de Salta
Ganfeng Lithium completó una inversión de USD 180 millones en Lithium Argentina y concretó una empresa conjunta que consolida tres proyectos de litio en la provincia argentina de Salta. La operación consolidada apunta a una capacidad de más de 200.000 toneladas anuales de carbonato de litio equivalente. La consolidación refleja la creciente confianza de los inversionistas en el triángulo del litio de la región. Las consolidaciones de este tipo suelen simplificar el suministro de materia prima aguas arriba para los productores de cátodos de baterías aguas abajo. Las consolidaciones de litio a gran escala de este tipo también ofrecen a los operadores mineros regionales más pequeños una estructura de empresa conjunta de referencia que pueden aprovechar al buscar sus propios socios estratégicos. Las inversiones de esta magnitud refuerzan la inversión continua en la cadena de suministro aguas arriba en todo el mercado de baterías para vehículos eléctricos en América Latina.
Agosto 2026 - WEG Confirmó una Inversión de USD 64 Millones en su Planta de Almacenamiento de Energía en Baterías de Brasil
WEG confirmó una inversión total estimada de USD 64 millones para su nueva planta de fabricación de sistemas de almacenamiento de energía en baterías. La planta se encuentra en construcción en Itajaí, Santa Catarina, Brasil. La inversión refleja la creciente demanda de almacenamiento de energía a escala de red e industrial en la región. Las inversiones de este tipo suelen extender la gama de productos de un fabricante nacional hacia los segmentos de almacenamiento de más rápido crecimiento. Los compromisos de capacidad de este tipo también generan oportunidades de abastecimiento de componentes que los proveedores brasileños de electrónica más pequeños pueden aprovechar para entrar en la cadena de suministro del almacenamiento en baterías. Las inversiones de esta magnitud refuerzan la expansión continua de la manufactura nacional dentro del mercado de baterías para vehículos eléctricos en América Latina.
Junio 2026 - BYD Detalló una Ampliación Considerable de su Fabricación de Baterías en Camaçari, Brasil
BYD detalló una ampliación considerable de su fabricación de baterías en su planta de Camaçari, Brasil, que incluye una inversión de BRL 5.500 millones en la producción de baterías para automóviles de pasajeros. La ampliación también suma una nueva línea de producción de sistemas de almacenamiento de energía en baterías, con el objetivo de alcanzar un 50 % de contenido local a comienzos de 2027. La ampliación constituye uno de los mayores compromisos individuales de fabricación de baterías en Brasil hasta la fecha. Las ampliaciones de este tipo suelen profundizar la base local de abastecimiento de componentes de materiales de grado batería de una región. Los compromisos de localización de esta magnitud también ofrecen a los proveedores brasileños de partes más pequeños una meta concreta de contenido local que pueden aprovechar al buscar contratos de suministro. Las inversiones de esta magnitud refuerzan la localización manufacturera continua en todo el mercado de baterías para vehículos eléctricos en América Latina.
Febrero 2026 - CATL y Acciona Presentaron en Chile el Sistema de Baterías Tener Stack de CATL
El sistema de baterías a escala de servicios públicos Tener Stack de CATL tuvo su debut latinoamericano mediante una alianza con Acciona Energía. La alianza desplegó un sistema de almacenamiento en baterías de 1 GWh en la planta solar Malgarida, en el desierto de Atacama de Chile, con el objetivo de entrar en operación a comienzos de 2027. El debut marca el primer despliegue regional de almacenamiento a escala de servicios públicos de CATL. Los debuts de este tipo suelen abrir una nueva relación regional de distribución y de servicio para el fabricante proveedor. Las alianzas de este tipo también ofrecen a los desarrolladores regionales de energías renovables más pequeños un proyecto de referencia que pueden aprovechar al estructurar su propio financiamiento de almacenamiento. Los despliegues de esta magnitud refuerzan la inversión continua en almacenamiento a escala de servicios públicos en todo el mercado de baterías para vehículos eléctricos en América Latina.
Desarrollos Recientes
Las Automotrices Construyen Complejos Manufactureros de Vehículos Eléctricos y de Baterías a Gran Escala en Brasil
Las automotrices globales continúan comprometiéndose con complejos manufactureros a gran escala y verticalmente integrados en Brasil. Por ejemplo, en marzo de 2024, BYD inició la construcción de su complejo manufacturero de Bahía, Brasil, en el terreno de una antigua planta automotriz. El complejo abarca plantas de vehículos eléctricos, de autobuses, de chasis de camiones y de procesamiento de materiales para baterías de fosfato de hierro y litio. Los complejos verticalmente integrados de esta magnitud suelen reducir la dependencia de un fabricante respecto de los componentes de baterías importados. Los desarrollos de complejos de esta magnitud refuerzan la localización manufacturera continua en todo el mercado de baterías para vehículos eléctricos en América Latina.
Los Productores Locales Avanzan en la Tecnología de Baterías de Litio para Vehículos Electrificados
Los productores regionales consolidados de baterías continúan presentando nuevas tecnologías a base de litio para las plataformas de vehículos electrificados e híbridos. En particular, en abril de 2025, Moura presentó nuevas tecnologías de baterías de litio de 12 y 48 voltios para vehículos electrificados en la feria Automec de São Paulo. El lanzamiento apunta a la creciente demanda de vehículos electrificados de América del Sur. Las presentaciones tecnológicas de este tipo suelen señalar el giro de un productor nacional hacia los segmentos de baterías de mayor valor. Las presentaciones de producto de esta magnitud refuerzan la localización tecnológica continua en todo el mercado de baterías para vehículos eléctricos en América Latina.
Las Automotrices Localizan sus Operaciones de Ensamblaje de Baterías en México
Las automotrices premium continúan estableciendo operaciones dedicadas de ensamblaje de baterías en México, antes de los despliegues regionales más amplios de vehículos eléctricos. Por ejemplo, en diciembre de 2024, Audi inició la construcción de su primera planta de ensamblaje de baterías fuera de Alemania en sus instalaciones de San José Chiapa, Puebla. La planta apunta a producir más de 300 baterías al día para abastecer a su plataforma de vehículos eléctricos de nueva generación a partir de 2027. Las localizaciones de ensamblaje de este tipo suelen acortar la cadena de suministro regional de un fabricante. Los compromisos de instalaciones de esta magnitud refuerzan la localización continua del ensamblaje de baterías dentro del mercado de baterías para vehículos eléctricos en América Latina.
Las Automotrices Reevalúan sus Planes Manufactureros en México ante los Cambios de Política Arancelaria
Las automotrices globales continúan reevaluando sus compromisos manufactureros en México, a medida que evoluciona la política arancelaria transfronteriza. Cabe destacar que, en noviembre de 2025, BYD manifestó un interés renovado en construir una planta de vehículos eléctricos en México, tras cancelar sus planes anteriores. Un vicepresidente de la compañía abogó ante los legisladores mexicanos por exenciones arancelarias para los vehículos eléctricos y declaró su intención de ampliar la presencia de la compañía en América Latina. Las reevaluaciones vinculadas a la política de este tipo suelen reflejar la cautela más amplia de las automotrices al navegar la incertidumbre comercial. Los giros de esta magnitud ponen de relieve la estrecha relación entre las decisiones de inversión en el mercado de baterías para vehículos eléctricos en América Latina y la evolución de la política comercial regional.
La Capacidad de Fabricación de Autobuses Eléctricos y de Vehículos Comerciales se Amplía en Brasil
Los fabricantes de vehículos comerciales continúan ampliando su capacidad dedicada de producción de autobuses eléctricos y de chasis de camiones en Brasil, con lo que fortalecen el mercado de autobuses eléctricos en América Latina en su conjunto. En diciembre de 2025 se confirmaron nuevos compromisos de capacidad. Por ejemplo, BYD anunció planes para construir una fábrica adicional de autobuses eléctricos y camiones en el estado de São Paulo, con una meta de entre 6.000 y 7.000 chasis al año. La ampliación llega en un momento en que su planta actual de Campinas había alcanzado el límite de su capacidad. Las ampliaciones de capacidad de este tipo suelen reflejar un crecimiento sostenido de la demanda que supera a las líneas de producción existentes. Las ampliaciones de esta magnitud refuerzan el crecimiento continuo de la fabricación de vehículos comerciales en todo el mercado de baterías para vehículos eléctricos en América Latina.
Descargue un informe de muestra gratuito: Descargar PDF
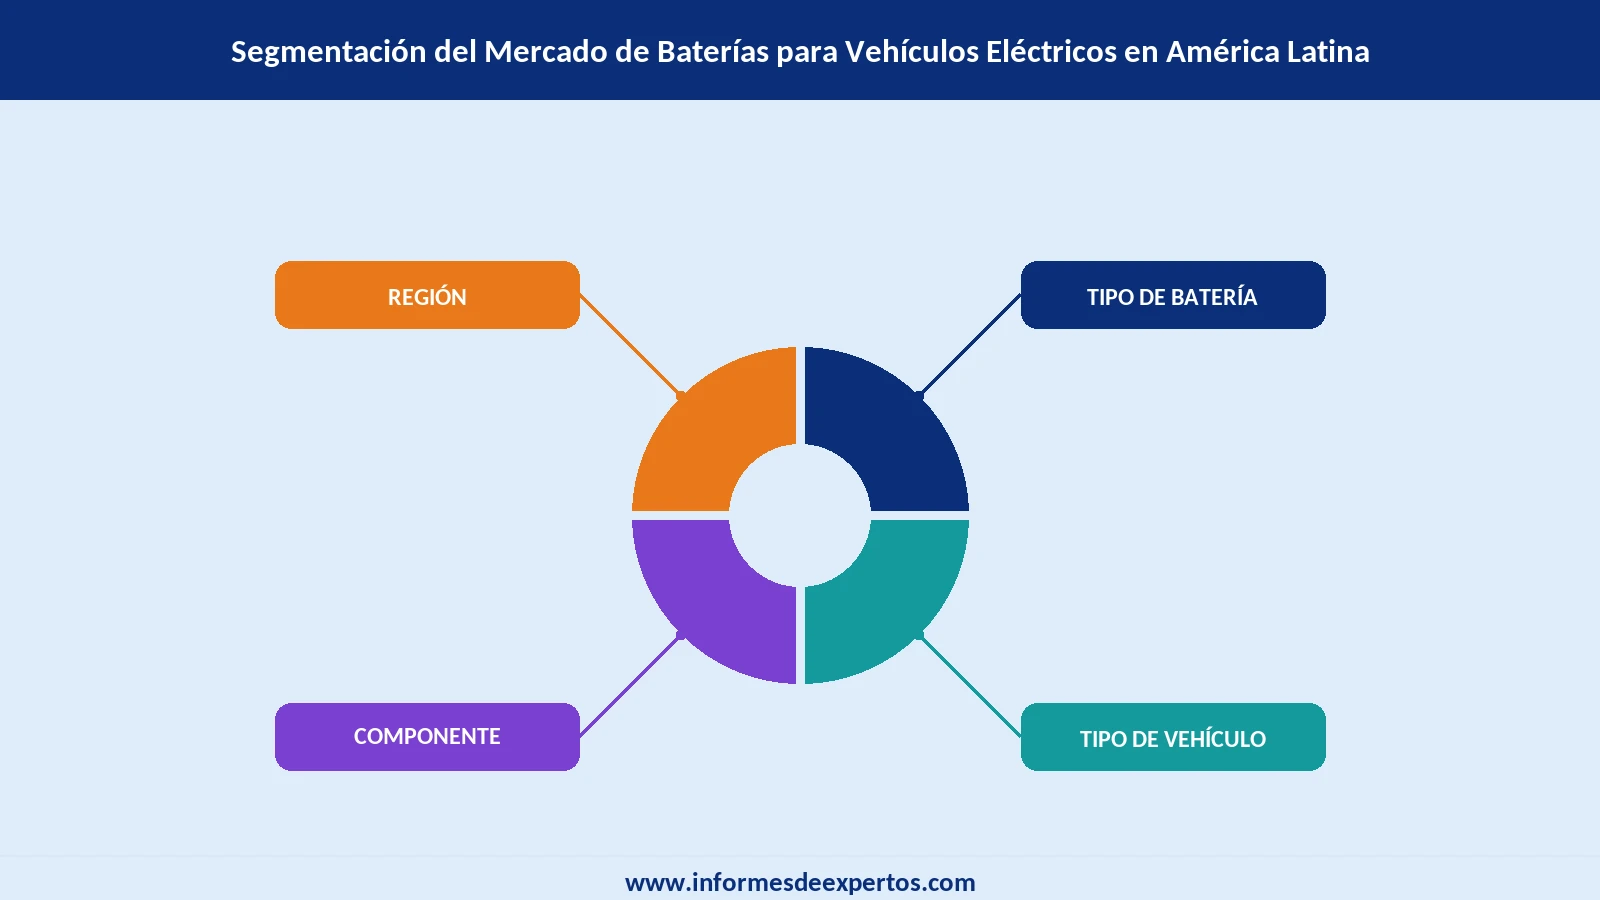
Segmentación de la Industria de Baterías para Vehículos Eléctricos en América Latina
El informe de Informes de Expertos titulado Informe y Pronóstico del mercado de baterías para vehículos eléctricos en América Latina 2026-2035 ofrece un análisis detallado del mercado a partir de los siguientes segmentos:
Mercado por Tipo de Batería:
- Iones de Litio
- Plomo-Ácido
- Níquel-Hidruro Metálico
- Otras
Información clave: Las baterías de iones de litio concentran la mayor participación por tipo de batería, dado su uso generalizado como fuente principal de propulsión en el conjunto del mercado de baterías de automóviles. Las baterías de plomo-ácido crecen con mayor rapidez dentro del segmento de sistemas auxiliares y de baja tensión, a medida que aumentan los volúmenes generales de electrificación vehicular. Las baterías de níquel-hidruro metálico conservan una participación menor, vinculada a las plataformas de vehículos híbridos. La categoría de otras incluye las químicas emergentes que aún avanzan en su calificación comercial. Esta diversificación de químicas es un factor clave de la evolución de la base de suministro del mercado de baterías para vehículos eléctricos en América Latina.
Mercado por Tipo de Vehículo:
- Automóviles de Pasajeros
- Vehículos Comerciales
- Vehículos de Dos Ruedas
- Otros
Información clave: Los automóviles de pasajeros concentran la mayor participación por tipo de vehículo, a medida que las automotrices amplían el ensamblaje de vehículos eléctricos de pasajeros. Los vehículos comerciales crecen con mayor rapidez, a medida que se amplía en la región la capacidad de fabricación de autobuses y camiones eléctricos. Los vehículos de dos ruedas sostienen un segmento de entrada estable y de precio accesible para la electrificación. La categoría de otros incluye las aplicaciones de vehículos especializados y todoterreno. La ampliación de la electrificación más allá de los vehículos de pasajeros es un factor impulsor de primer orden de la demanda en todo el mercado de baterías para vehículos eléctricos en América Latina, en línea con el avance del mercado de vehículos eléctricos.
Mercado por Componente:
- Cátodo
- Ánodo
- Electrolito
- Separador
- Otros
Información clave: Los materiales de cátodo concentran la mayor participación del valor por componente, dada su relación directa con la densidad energética y el costo de la batería. Los materiales de ánodo crecen con mayor rapidez, a medida que los productores los optimizan para una carga más rápida y una vida útil más larga. Los materiales de electrolito y de separador se mantienen como componentes esenciales de valor moderado. La categoría de otros incluye las carcasas y los materiales de gestión térmica. Esta distribución del valor a nivel de componentes es un factor determinante de la inversión manufacturera en todo el mercado de baterías para vehículos eléctricos en América Latina.
Mercado por Región:
- Brasil
- México
- Argentina
- Colombia
- Chile
- Otros
Información clave: Brasil concentra la mayor participación regional, sustentada en su amplia industria automotriz nacional y en la ampliación de sus complejos de fabricación de baterías y de vehículos. México es el mercado regional de más rápido crecimiento, a medida que las automotrices localizan el ensamblaje de baterías y la producción de paquetes. Argentina y Chile sustentan la cadena de suministro de litio aguas arriba de la región. Colombia desarrolla de forma constante la adopción de vehículos eléctricos y su infraestructura de carga, en línea con el avance del mercado latinoamericano de vehículos eléctricos. La categoría de otros incluye los mercados regionales más pequeños, aún en etapas tempranas de electrificación. Esta combinación de manufactura aguas abajo y de suministro de litio aguas arriba es un factor clave de la estructura regional del mercado de baterías para vehículos eléctricos en América Latina.
Cuota del Mercado de Baterías para Vehículos Eléctricos en América Latina
Por tipo de batería, los iones de litio dominan el mercado gracias a su papel como química principal de propulsión de los vehículos eléctricos
Las baterías de iones de litio continúan concentrando la mayor participación por tipo de batería, dado su papel como química principal de propulsión de los vehículos eléctricos de pasajeros y comerciales de la región. Cabe destacar que, en septiembre de 2025, SK On completó una planta piloto en su centro de investigación de Daejeon, Corea del Sur, para baterías de estado sólido a base de sulfuros y celdas con ánodo de litio metálico. La iniciativa adelanta su meta de comercialización a 2029. Los avances a escala piloto de este tipo suelen señalar la confianza de un fabricante en las químicas a base de litio de nueva generación. Se espera que ese liderazgo se mantenga durante el período de pronóstico, a medida que continúa la electrificación vehicular.
Las baterías de plomo-ácido avanzan con mayor rapidez dentro del segmento de sistemas auxiliares y de baja tensión, a medida que aumentan los volúmenes generales de electrificación vehicular. Por ejemplo, en octubre de 2025, Exide Technologies presentó su más reciente tecnología de baterías AGM de 12 voltios para vehículos híbridos y eléctricos en la feria Equip Auto. Las automotrices continúan recurriendo a la química de plomo-ácido para las funciones auxiliares de arranque, iluminación y encendido, incluso cuando la propulsión principal migra hacia los iones de litio. Se espera que la creciente demanda de sistemas auxiliares, vinculada al crecimiento general de la producción de vehículos, amplíe aún más la participación de esta categoría durante el período de pronóstico.
Por tipo de vehículo, los automóviles de pasajeros dominan el mercado gracias a la ampliación del ensamblaje de vehículos eléctricos en Brasil y México
Los automóviles de pasajeros continúan concentrando la mayor participación por tipo de vehículo, a medida que las automotrices amplían el ensamblaje de vehículos eléctricos de pasajeros en Brasil y en México. Por ejemplo, en marzo de 2025, Clarios presentó una Estrategia Estadounidense de Manufactura Energética de USD 6.000 millones con vigencia hasta 2035. La estrategia incluye USD 2.500 millones para la producción avanzada de baterías de baja tensión y AGM que respaldan los sistemas auxiliares de los vehículos de pasajeros. Los anuncios de estrategia de esta magnitud suelen señalar una inversión sostenida de los fabricantes en los segmentos de baterías para vehículos de pasajeros. Se espera que ese liderazgo se mantenga, a medida que continúa la electrificación de los vehículos de pasajeros en la región.
Los vehículos comerciales crecen al ritmo más acelerado, a medida que se amplía en la región la capacidad de fabricación de autobuses y camiones eléctricos. En particular, en junio de 2024, Accelera by Cummins, Daimler Truck y PACCAR constituyeron la empresa conjunta Amplify Cell Technologies. La empresa conjunta localiza la producción de celdas de fosfato de hierro y litio para vehículos eléctricos comerciales. Los operadores de flotas priorizan cada vez más el costo total de propiedad y favorecen a los proveedores nacionales con redes regionales consolidadas de servicio y de repuestos. Se espera que la creciente electrificación de las flotas comerciales amplíe aún más la participación de esta categoría durante el período de pronóstico.
Por componente, los materiales de cátodo dominan el mercado por su relación directa con la densidad energética y el costo de la batería
Los materiales de cátodo continúan concentrando la mayor participación del valor por componente, dada su relación directa con la densidad energética y con el costo total de la celda. Por ejemplo, en marzo de 2026, LG Energy Solution concretó un acuerdo de suministro de USD 4.300 millones con Tesla. El acuerdo abarca celdas prismáticas de fosfato de hierro y litio para los sistemas de almacenamiento Megapack de Tesla, con una producción prevista en sus instalaciones de Lansing, Michigan. Los acuerdos de suministro de esta magnitud suelen reforzar la demanda global de la química de cátodo LFP. Se espera que ese liderazgo se mantenga durante el período de pronóstico, a medida que continúa extendiéndose la adopción del LFP.
Los materiales de ánodo crecen al ritmo más acelerado, a medida que los productores los optimizan para una carga más rápida y una vida útil más larga. Cabe destacar que, en mayo de 2025, Group14 Technologies y BASF anunciaron una colaboración para ofrecer una solución de ánodo de silicio lista para el mercado destinada a las baterías de iones de litio. La solución combina la tecnología de aglutinantes de BASF con el material de batería de silicio de Group14 para elevar la densidad energética y la vida útil. Se espera que la creciente demanda de químicas de celda de mayor rendimiento amplíe aún más la participación de esta categoría durante el período de pronóstico.
Descargue un informe de muestra gratuito: Descargar PDF
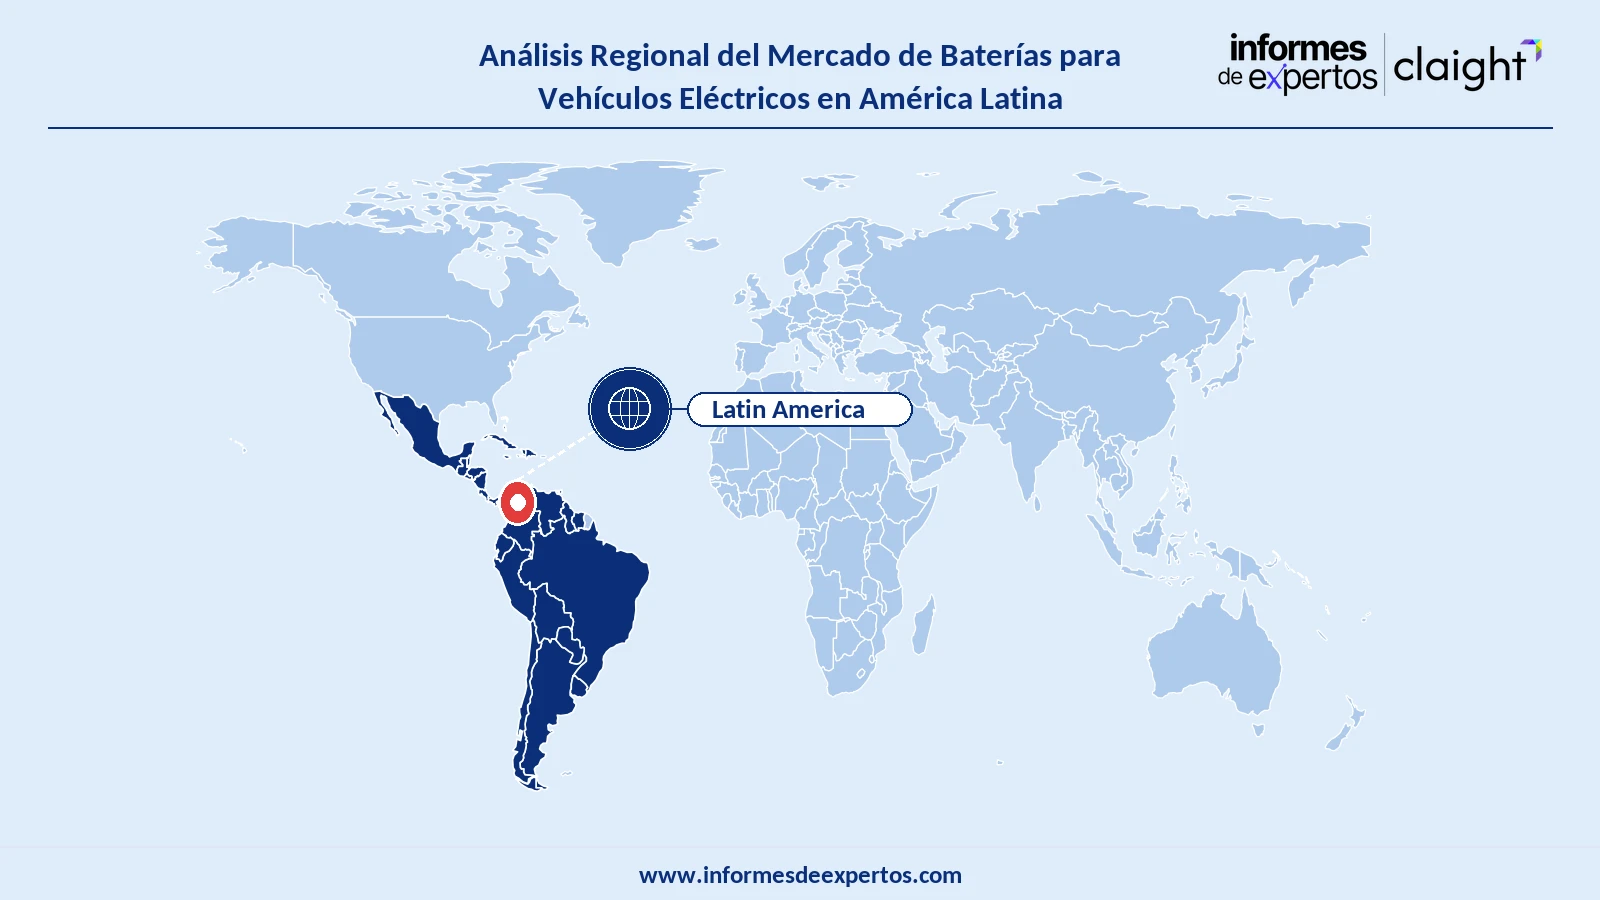
Análisis Regional del Mercado de Baterías para Vehículos Eléctricos en América Latina
Por región, Brasil domina el mercado gracias a su amplia industria automotriz nacional y a la ampliación de su base manufacturera
Brasil concentra la mayor participación del mercado, sustentada en su amplia industria automotriz nacional y en la ampliación de sus complejos de fabricación de vehículos eléctricos y de baterías. Esos complejos se extienden por los estados de Bahía, São Paulo y Santa Catarina. La red consolidada de proveedores del país y sus crecientes requisitos de contenido local continúan atrayendo una inversión sostenida de los fabricantes.
México registra el crecimiento más rápido entre los mercados de la región, a medida que las automotrices localizan el ensamblaje de baterías y la producción de paquetes antes de los despliegues más amplios de vehículos eléctricos. Argentina y Chile, por su parte, continúan sustentando la cadena de suministro de litio aguas arriba de la región. Esto sitúa al mercado de baterías para vehículos eléctricos en América Latina en su conjunto en una trayectoria de creciente autosuficiencia, tanto en los materiales aguas arriba como en la manufactura aguas abajo.
Panorama Competitivo
Los fabricantes globales consolidados de baterías y de vehículos construyeron la base de suministro de baterías para vehículos eléctricos de América Latina. Lo hicieron mediante una inversión manufacturera a gran escala y verticalmente integrada en Brasil y en México. Los productores regionales, por su parte, continúan ampliando sus carteras mediante nuevas tecnologías a base de litio y líneas de productos de almacenamiento de energía. Los actores del mercado de baterías para vehículos eléctricos en América Latina que invierten tanto en capacidad manufacturera local como en el suministro de litio aguas arriba suelen superar a los competidores más especializados.
La escala manufacturera y la integración de la cadena de suministro aguas arriba pesan tanto como el reconocimiento de marca cuando se trata de una participación de mercado duradera en esta categoría. Las compañías del mercado de baterías para vehículos eléctricos en América Latina que combinan una manufactura verticalmente integrada con relaciones regionales de abastecimiento de litio suelen construir posiciones de suministro más resilientes. Los productores más pequeños y de una sola planta suelen tener dificultades para igualar esa integración. Los anuncios corporativos de capacidad y las empresas conjuntas transfronterizas continúan redefiniendo cuánto capital puede destinar cada actor a la expansión regional. La inversión sostenida en manufactura con contenido local sigue siendo el factor diferenciador más claro entre las principales compañías de la categoría.
BYD Company Limited
BYD Company Limited tiene su sede en Shenzhen, China, y fue fundada en 1995. La compañía se sitúa entre los mayores fabricantes verticalmente integrados de baterías y de vehículos eléctricos del mundo. Su creciente presencia manufacturera en Brasil abarca el ensamblaje de vehículos, el procesamiento de materiales para baterías y la producción de almacenamiento de energía. Su cartera abarca automóviles de pasajeros, vehículos comerciales y sistemas de almacenamiento de energía en baterías.
Moura
Moura tiene su sede en Belo Jardim, Pernambuco, Brasil, y fue fundada en 1957. La compañía es uno de los principales fabricantes nacionales de baterías de América Latina, con una presencia de larga trayectoria en el mercado automotriz de repuesto de la región y, cada vez más, en la tecnología de baterías para vehículos electrificados. Su cartera abarca productos de baterías de plomo-ácido, de litio e industriales.
WEG S.A.
Con sede en Jaraguá do Sul, Santa Catarina, Brasil, WEG S.A. se constituyó en 1961. La compañía es uno de los principales fabricantes brasileños de equipos industriales y eléctricos, con una presencia creciente en la producción de sistemas de almacenamiento de energía en baterías. Su cartera abarca motores eléctricos, equipos de automatización industrial y sistemas de almacenamiento de energía.
Contemporary Amperex Technology Co., Limited (CATL)
Contemporary Amperex Technology Co., Limited tiene su sede en Ningde, Fujian, China, y fue creada en 2011. La compañía es el mayor fabricante mundial de celdas de baterías de iones de litio por volumen de producción, con una presencia creciente en los despliegues latinoamericanos de almacenamiento de energía a escala de servicios públicos. Su cartera abarca las químicas de celda de fosfato de hierro y litio y las de base níquel.
Otros actores clave del mercado incluyen a LG Energy Solution, Ltd. y Panasonic Holdings Corporation, Samsung SDI Co., Ltd., SK On Co., Ltd. y Clarios International Inc., entre otros.
Conclusiones Clave del Informe del Mercado de Baterías para Vehículos Eléctricos en América Latina
- El mercado de baterías para vehículos eléctricos en América Latina alcanzó USD 7,04 Mil Millones en 2025 y se proyecta que crezca a una CAGR de 19,80 % hasta 2035.
- Los iones de litio lideran por tipo de batería, mientras que el plomo-ácido es la química de más rápido crecimiento dentro de los sistemas auxiliares.
- Los automóviles de pasajeros dominan por tipo de vehículo, mientras que los vehículos comerciales son el tipo de vehículo de más rápido crecimiento.
- Brasil domina por región, mientras que México es el mercado regional de más rápido crecimiento.
¿Por qué elegir Informes de Expertos?
- Análisis integral y basado en datos, fundamentado en fuentes gubernamentales, regulatorias y corporativas confiables.
- Conocimiento profundo de la base manufacturera automotriz de América Latina y de la dinámica de la cadena de suministro de litio aguas arriba.
- Información práctica sobre las oportunidades del mercado de baterías para vehículos eléctricos en América Latina, diseñada para respaldar la planificación estratégica, las decisiones de inversión y las estrategias de entrada al mercado.
- Un equipo de analistas con experiencia, comprometido con la precisión, la objetividad y una investigación centrada en el cliente.
Llamado a la Acción
Descubra la información más reciente sobre el mercado de baterías para vehículos eléctricos en América Latina (2026-2035) con nuestro informe integral. Conozca los patrones de crecimiento regional, las preferencias del consumidor y los principales actores de la industria. Manténgase por delante de la competencia con datos confiables y análisis expertos. Descargue hoy su informe de muestra gratuito e impulse decisiones informadas en el mercado.
Alcance del Mercado:
|
Características del Informe |
Detalles |
|
Año Base de la Estimación: |
2025 |
|
Datos Históricos: |
2019-2025 |
|
Datos de Pronóstico: |
2026-2035 |
|
Alcance del Informe: |
Tendencias Históricas y Previsiones del Mercado, Impulsores y Limitantes de la Industria, Análisis Histórico y Previsiones del Mercado por los Siguientes Segmentos:
|
|
Desglose por Tipo de Batería: |
|
|
Desglose por Tipo de Vehículo: |
|
|
Desglose por Componente: |
|
|
Desglose por Región: |
|
|
Dinámica del Mercado: |
|
|
Panorama Competitivo: |
|
|
Empresas Cubrietas: |
|