
Visión General del Mercado de Tintas
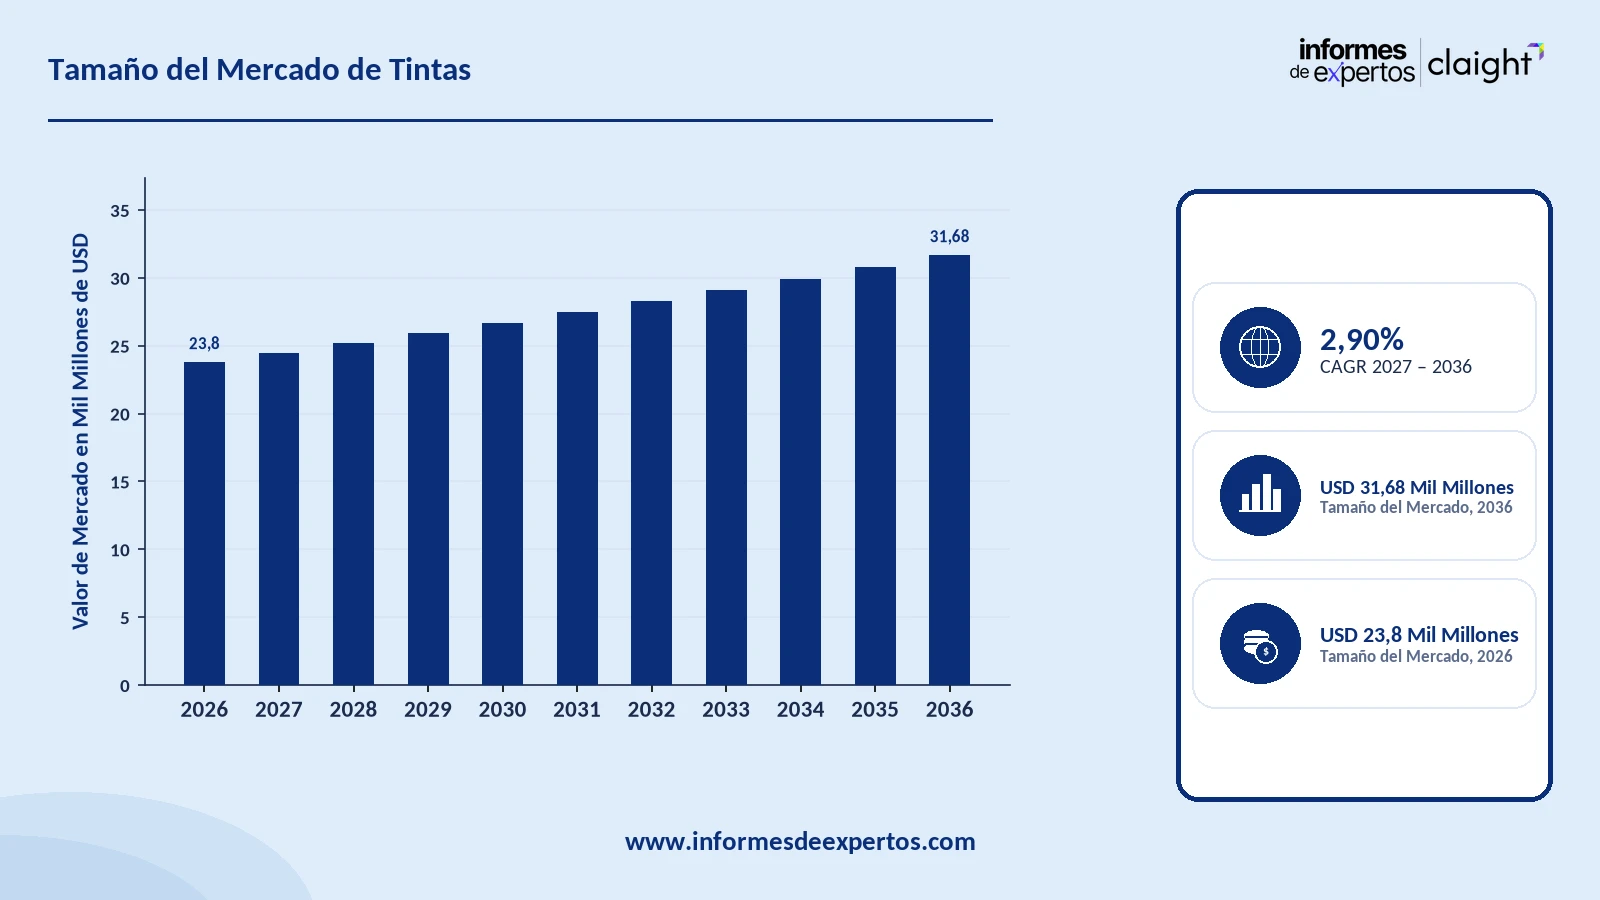
El mercado de tintas alcanzó un valor aproximado de USD 23,80 Mil Millones en 2025. Se calcula que el mercado crecerá a una tasa anual compuesta del 2,90 % entre 2026 y 2035, para alcanzar un valor de USD 31,68 Mil Millones en 2035.
Tamaño del Mercado y Pronóstico:
- Tamaño del Mercado en 2025: USD 23,80 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 31,68 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 2,90 %
Descargue un informe de muestra gratuito: Descargar PDF
El mercado de tinta gira en torno a un líquido o pasta que se utiliza para escribir, dibujar o imprimir. Suele estar compuesto por un colorante, como un tinte o un pigmento, suspendido en un disolvente o aglutinante, que permite que la tinta se adhiera a una superficie. Las tintas se emplean con diversas herramientas, como bolígrafos, pinceles o prensas de impresión, y se presentan en una amplia variedad de colores y formulaciones, como tintas al agua, al aceite o al disolvente, cada una adaptada a un uso y un sustrato específicos.
El comercio refleja el peso de este mercado. Según la base de datos UN Comtrade (partida HS 3215, tintas de impresión, escritura y dibujo), Alemania fue el mayor exportador mundial de tinta en 2023, con unos 1.880 millones de USD, seguida de Japón (unos 1.290 millones de USD), China (unos 1.140 millones de USD), los Países Bajos y Estados Unidos. En paralelo, la regulación ambiental está reorientando el mercado hacia formulaciones más limpias: las tintas de base agua reducen de forma notable las emisiones de compuestos orgánicos volátiles (COV) frente a las de base disolvente, lo que facilita el cumplimiento de normativas como las de la Agencia de Protección Ambiental de EE.UU. (EPA), que exige certificación de bajo contenido de COV para determinadas tintas.
El mercado de la tinta registra un fuerte crecimiento por su uso en numerosos sectores, como el editorial, el alimentario, el automovilístico, el cosmético y el electrónico. Un motor relevante es la demanda de productos listos para consumir (RTD) y de sus envases, que requieren tinta para imprimir el etiquetado obligatorio: ingredientes, fecha de caducidad, datos de fabricación y demás información del producto.
Este requisito está respaldado por la regulación. Por ejemplo, el Reglamento (UE) 1169/2011 sobre la información alimentaria facilitada al consumidor exige que los alimentos envasados incluyan de forma visible y legible el nombre del producto, la lista de ingredientes, la cantidad neta, la fecha de caducidad o de consumo preferente y la declaración nutricional, obligación que se aplica también a las ventas en línea. El auge del comercio electrónico amplía esta demanda: según la Oficina del Censo de EE.UU., las ventas minoristas en línea alcanzaron el 15,4% del total minorista del país en 2023, lo que multiplica los envases impresos.
El mercado también se apoya en la innovación tecnológica. Los fabricantes avanzan en tintas de curado UV LED, que secan más rápido y con menor consumo energético, y en la impresión digital de etiquetas, que permite tiradas cortas, personalización y menor desperdicio. Estas tecnologías, junto con el cambio hacia tintas de base agua de menores emisiones, reorientan el mercado hacia soluciones más eficientes y sostenibles.
En 2021, el comercio mundial de tinta se situó en torno a 12.900 millones de USD, con proyecciones de crecimiento de las exportaciones cercanas al 7,97% entre 2020 y 2021. Norteamérica avanza en el mercado de tintas por la creciente demanda de tintas de base agua en el sector de las etiquetas y los envases, valoradas por su menor impacto ambiental. Asia Pacífico se perfila como región líder gracias al uso de tecnologías avanzadas de fabricación por parte de los productores y a su amplia base manufacturera e industrial.
Europa es la principal región importadora de tinta. Según la base de datos UN Comtrade (partida HS 3215), Alemania fue el mayor importador mundial de tinta en 2023, con unos 1.560 millones de USD, seguido de los Países Bajos (unos 1.060 millones de USD) y Francia (unos 1.020 millones de USD), lo que refleja el peso de la industria editorial, de envases y de etiquetado en la región.
Factores Relevantes que Influyen en el Mercado de Tintas
Los principales elementos determinantes y las tendencias que están expandiendo la producción de la tinta son:
-
Mayor demanda en el sector del envasado: El auge de los sectores de la alimentación y las bebidas eleva la necesidad de tinta para imprimir el etiquetado obligatorio de los productos, que incluye el nombre, la lista de ingredientes, la cantidad neta, la fecha de caducidad y los datos del fabricante. Este requisito está respaldado por la regulación: el Reglamento (UE) 1169/2011 sobre la información alimentaria facilitada al consumidor obliga a que los alimentos envasados muestren esta información de forma visible y legible, exigencia que se aplica también a las ventas en línea. El crecimiento del comercio electrónico amplía la demanda de envases impresos: según la Oficina del Censo de EE.UU., las ventas minoristas en línea alcanzaron el 15,4% del total minorista del país en 2023. El aumento del volumen de envases de alimentos, bebidas, cosméticos y productos farmacéuticos impulsa así el consumo de tinta a gran escala.
-
Expansión del sector editorial: La demanda de libros, revistas y material impreso sostiene el consumo de tinta de impresión. Según la UNESCO, cada año se publican en el mundo cerca de 2,2 millones de nuevos títulos, cifra a la que se suma el auge de la autoedición y de los nuevos autores y editoriales. Aunque el formato digital crece, el libro impreso mantiene una demanda sólida, y la impresión bajo demanda permite tiradas más cortas y flexibles. Este dinamismo del sector editorial, junto con la prensa, los catálogos y el material promocional, sostiene una demanda estable de tintas de impresión en todo el mundo.
-
Avances tecnológicos y sostenibilidad: Los fabricantes desarrollan procesos más limpios y eficientes en la producción de tintas. El cambio hacia tintas de base agua y de curado UV LED reduce las emisiones de compuestos orgánicos volátiles (COV) y el consumo energético, lo que facilita el cumplimiento de normativas como las de la Agencia de Protección Ambiental de EE.UU. (EPA), que exige certificación de bajo contenido de COV para determinadas tintas. La modernización de la maquinaria, la digitalización de los procesos de impresión y la mejora de las cadenas de suministro redefinen las perspectivas del mercado durante el periodo de pronóstico, con un peso creciente de las soluciones sostenibles.
-
Mayor uso en el sector textil: El uso de tinta plastisol y de tinta de base agua aumenta en la impresión de prendas, como camisetas estampadas, por su calidad de diseño y acabado. La impresión textil digital (directo a prenda y sublimación) gana terreno por su capacidad de personalización y de tiradas cortas, en línea con la demanda de productos diferenciados. A ello se suma el uso de tinta en la impresión de folletos, material promocional y decoración de productos por parte de pequeñas empresas y emprendedores, lo que amplía la base de demanda y sostiene el crecimiento del mercado a futuro.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación del Mercado de Tintas
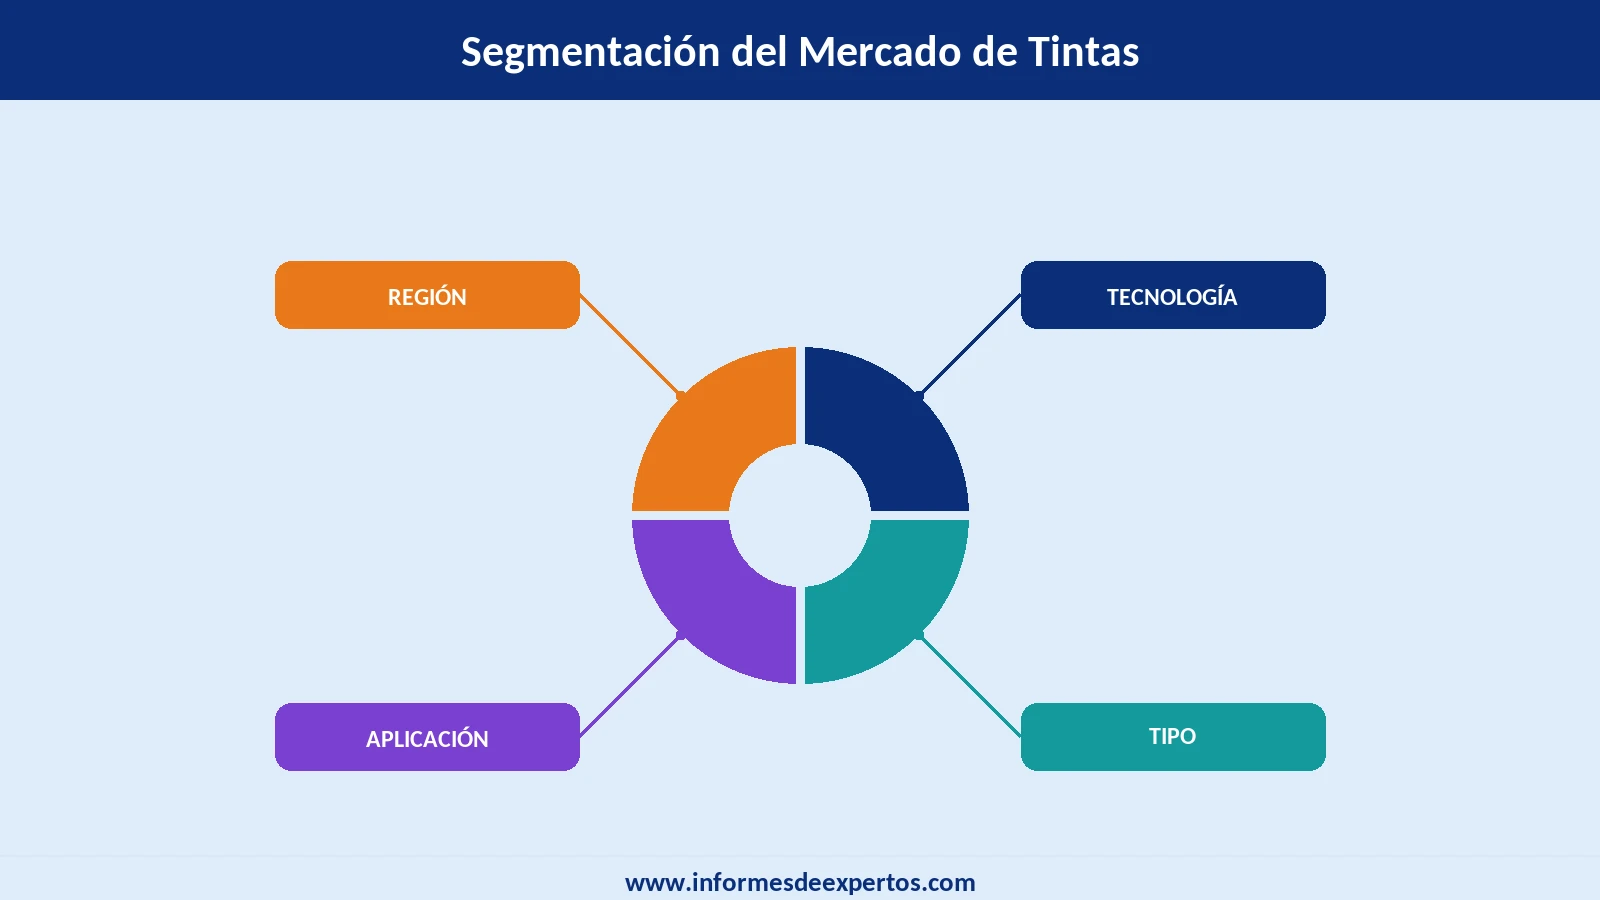
Según la tecnología, el mercado mundial de la tinta se fragmenta por:
- Flexografía
- Huecograbado
- Digital
- Tipografía
- Otros
La flexografía y el huecograbado dominan la impresión de envases y etiquetas a gran escala por su alta velocidad y su rendimiento en tiradas largas. La impresión digital es el segmento de mayor dinamismo, impulsado por su capacidad de personalización, las tiradas cortas y la reducción de desperdicio, factores especialmente valorados en el etiquetado y el empaque flexible.
El mercado objetivo se puede clasificar por tipos:
- Base Aceite
- Base Disolvente
- Base de Agua
Las tintas de base agua ganan cuota frente a las de base disolvente por motivos ambientales y regulatorios. A diferencia de las tintas de base disolvente, liberan menos emisiones de compuestos orgánicos volátiles (COV), lo que facilita el cumplimiento de normativas como las de la Agencia de Protección Ambiental de EE.UU. (EPA), que exige certificación de bajo contenido de COV para determinadas tintas. Las tintas de base aceite mantienen un uso extendido en la impresión offset de publicaciones y material comercial.
Por aplicación, el mercado se divide en las siguientes categorías:
- Etiquetado y Envasado
- Impresión Comercial
- Publicaciones
El etiquetado y el envasado concentran la mayor demanda, sostenidos por el crecimiento de los sectores de alimentación, bebidas, cosmética y farmacia, y por la regulación del etiquetado. El Reglamento (UE) 1169/2011 obliga a incluir información visible y legible en los alimentos envasados, incluso en las ventas en línea, y el auge del comercio electrónico amplía esta demanda: según la Oficina del Censo de EE.UU., las ventas minoristas en línea alcanzaron el 15,4% del total minorista del país en 2023. El segmento de publicaciones se apoya en una producción editorial amplia: la UNESCO estima que cada año se publican cerca de 2,2 millones de nuevos títulos en el mundo. La impresión comercial (catálogos, folletos y material promocional) complementa la demanda.
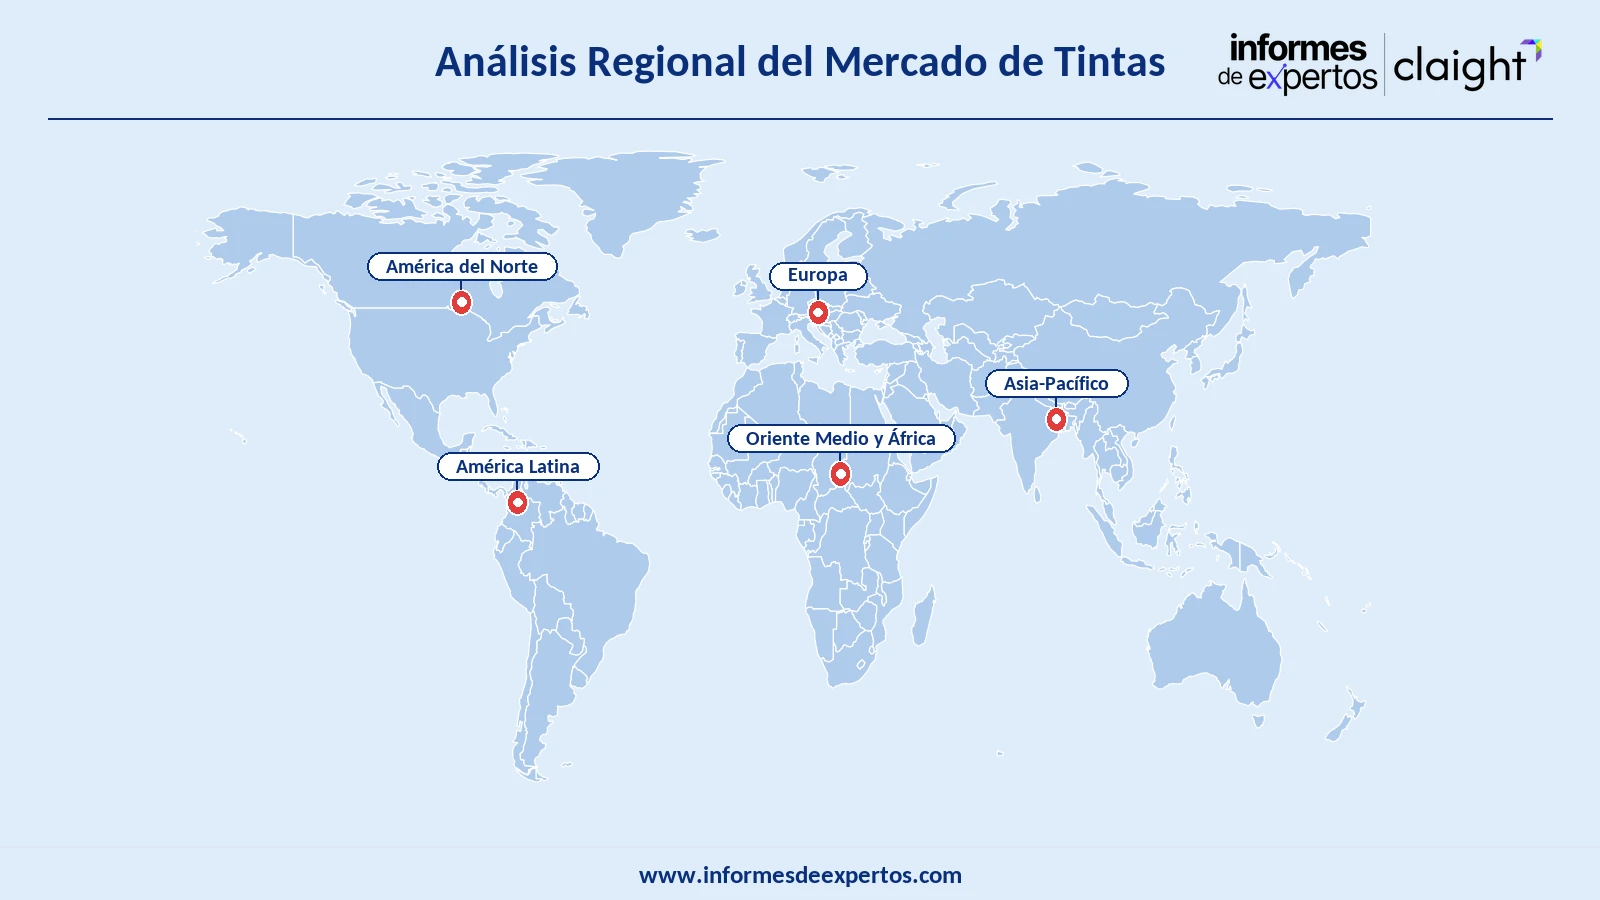
El informe analiza los mercados regionales de América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África. En el comercio del producto, según la base de datos UN Comtrade (partida HS 3215), Alemania fue el mayor exportador e importador mundial de tinta en 2023, con unos 1.880 millones de USD en exportaciones y 1.560 millones de USD en importaciones, lo que refleja el peso de Europa en esta industria.
El informe de tintas analiza los mercados regionales de América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis Regional del Mercado de Tintas
Asia Pacífico se perfila como la región líder y de mayor crecimiento, impulsada por una amplia base manufacturera, la expansión de los sectores de envasado y electrónica, y la adopción de tecnologías avanzadas de fabricación de tintas. China, Japón e India concentran una parte importante de la producción mundial. Según la base de datos UN Comtrade (partida HS 3215), Japón fue uno de los mayores exportadores mundiales de tinta en 2023, con unos 1.290 millones de USD, y China aportó cerca de 1.140 millones de USD, lo que refleja el peso industrial de la región. El crecimiento demográfico, la urbanización y el auge del comercio electrónico amplían la demanda de tintas para etiquetado, empaque y publicaciones.
Europa mantiene una posición destacada en el mercado mundial, con una industria de tintas consolidada y marcos regulatorios estrictos en materia ambiental y de etiquetado. Según UN Comtrade, Alemania fue el mayor exportador e importador mundial de tinta en 2023, con unos 1.880 millones de USD en exportaciones y 1.560 millones de USD en importaciones, seguida de los Países Bajos y Francia entre los principales importadores. La demanda se apoya en el sector editorial, el envasado y el cumplimiento de normativas como el Reglamento (UE) 1169/2011 sobre información alimentaria, que sostiene el uso de tinta en el etiquetado de productos.
América del Norte es un mercado maduro y de alto valor, impulsado por la creciente demanda de tintas de base agua en el sector de las etiquetas y los envases, valoradas por su menor impacto ambiental. Según UN Comtrade, Estados Unidos figuró entre los principales exportadores mundiales de tinta en 2023, con unos 720 millones de USD. El impulso del comercio electrónico refuerza la demanda de envases impresos: según la Oficina del Censo de EE.UU., las ventas minoristas en línea alcanzaron el 15,4% del total minorista del país en 2023. La regulación ambiental, con exigencias de la EPA sobre bajo contenido de COV, acelera la transición hacia tintas más sostenibles.
América Latina registra un crecimiento sostenido de la mano de la expansión de la industria de alimentos y bebidas, el envasado y el etiquetado. El aumento del consumo, la urbanización y el desarrollo del comercio minorista sostienen la demanda de tintas de impresión en mercados como Brasil y México, donde se concentra buena parte de la actividad manufacturera y de empaque de la región. La adopción gradual de tintas de base agua y de impresión digital acompaña esta expansión.
Medio Oriente y África representa un mercado emergente, con crecimiento ligado a la inversión en industria, envasado y comercio minorista. La expansión de los sectores de alimentación y bebidas, junto con los programas de diversificación económica en el Golfo, como la Visión 2030 de Arabia Saudí, impulsan la demanda de tintas para etiquetado y empaque. El desarrollo de la infraestructura de impresión y la creciente urbanización amplían el consumo del producto en la región.
Panorama Competitivo
Varios fabricantes están introduciendo nuevos cambios en el mercado de las tintas mediante una exhaustiva labor de investigación y desarrollo. Asimismo, a continuación, se mencionan los principales líderes del mercado y proveedores de servicios con lanzamientos de novedosos productos junto con adquisiciones y alcance demográfico:
- ALTANA
- Dow
- Sun Chemical
- Central Ink Corporation
- Flint Group
- Akzo Nobel N.V.
- Otros
El estudio de Informes de Expertos (IDE) imparte una perspectiva exacta del mercado mundial de la tinta, consiguiendo un análisis completo del periodo histórico (2019-2025) y la pronostico (2026-2035). También incluye una breve revisión de la evolución del mercado sobre la base de segmentos como por tecnología, tipo, aplicación y principales regiones. Adicionalmente, con la ayuda del análisis FODA y el análisis de las cinco fuerzas de Porter, se detecta claramente el poder de proveedores y compradores, así como las posibles amenazas competitivas debidas a la entrada de nuevos competidores.