

Visión General del Mercado de Servicios Petroleros
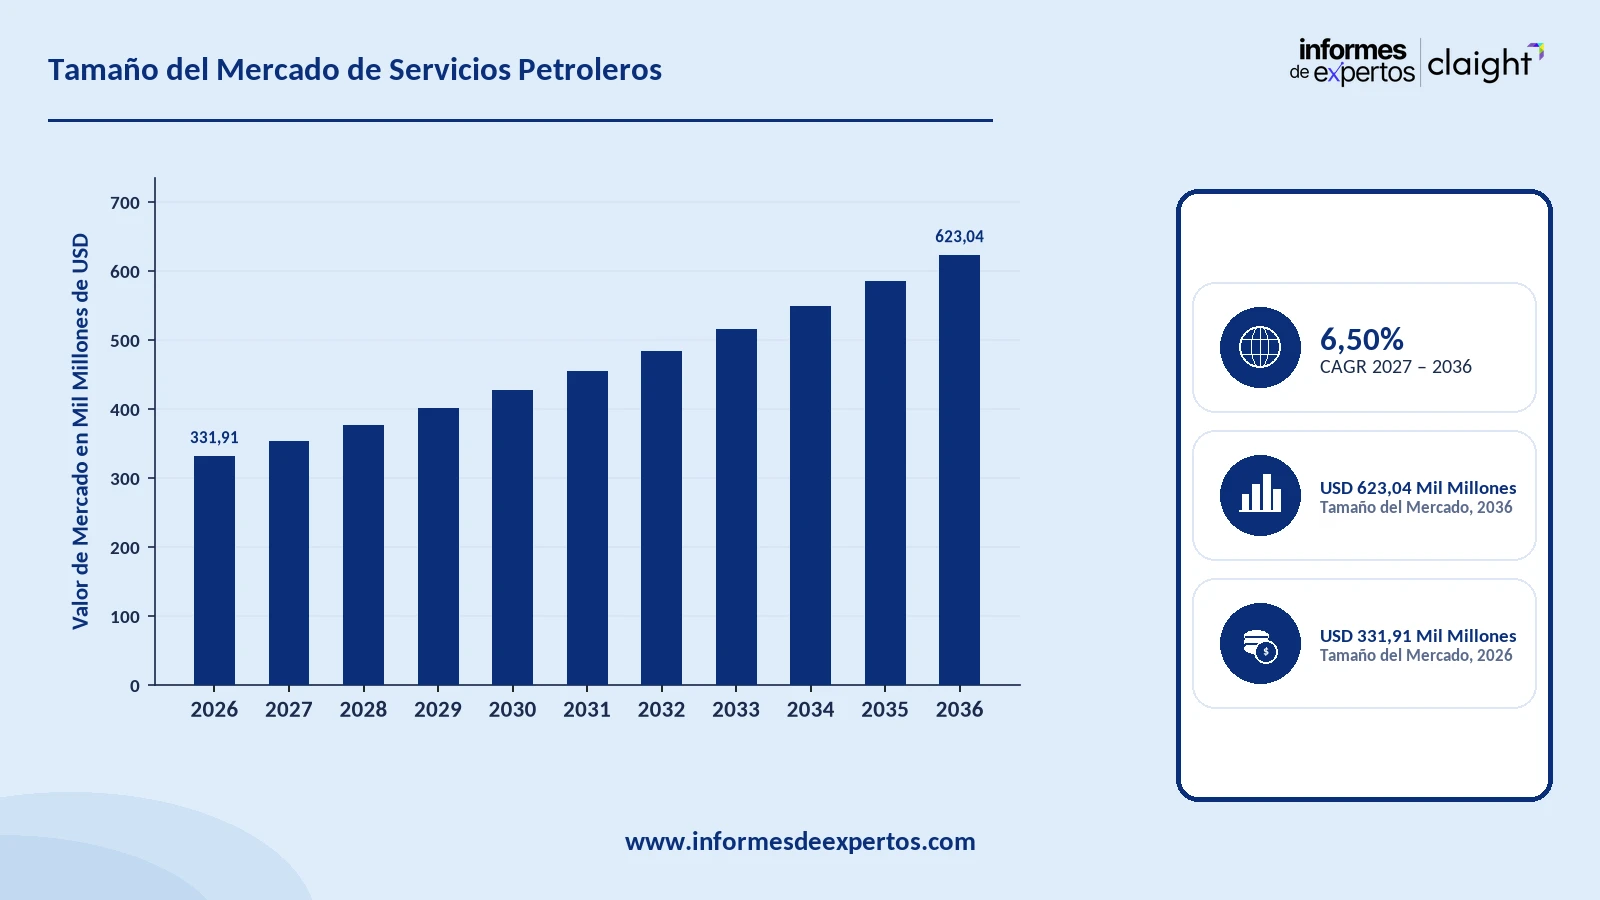
El mercado de servicios petroleros alcanzó un valor de alrededor de USD 331,91 Mil Millones en 2025. Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta del 6,50 % entre 2026 y 2035, para alcanzar un valor de USD 623,04 Mil Millones en 2035.
Principales Perspectivas del Mercado
- Norteamérica lideró el mercado de servicios petroleros en 2025, con la producción de crudo estadounidense alcanzando un récord de 13,7 millones de barriles diarios según la EIA, impulsada por la Cuenca Pérmica, mientras que Oriente Medio se perfila como la región de mayor dinamismo, con la división de Servicios Petroleros de ADNOC Drilling creciendo un 5 % en el primer semestre de 2026.
- El auge de la producción de esquisto y la adopción acelerada de inteligencia artificial en las operaciones de campo están impulsando la demanda de servicios petroleros, respaldados por actores clave como SLB, Halliburton y Baker Hughes: en junio de 2026, SLB lanzó su plataforma SLB Digital Marketplace para escalar agentes de IA en toda la cadena energética.
- La inversión en actividades de exploración y producción se está acelerando en Oriente Medio, donde Saudi Aramco destinará entre USD 50.000 y 55.000 millones a gastos de capital en 2026, con el 65-70 % dirigido a esos proyectos, lo que posiciona al Golfo Pérsico como un centro estratégico de servicios petroleros a nivel mundial.
Tamaño del Mercado y Pronóstico:
- Tamaño del Mercado en 2025: USD 331,91 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 623,04 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 6,50 %
Descargue un informe de muestra gratuito: Descargar PDF
El mercado de servicios de yacimientos petrolíferos (OFS, por sus siglas en inglés) abarca la amplia gama de actividades y operaciones que apoyan la exploración, la perforación, la terminación y la producción de pozos de petróleo y gas. Estos servicios incluyen, entre otros, la perforación, la terminación de pozos, el cableado (wireline), la producción y la evaluación de yacimientos. Las empresas de servicios petrolíferos proporcionan equipos, herramientas y personal especializado a los operadores de petróleo y gas para ayudarles a maximizar la producción y la eficiencia de sus pozos.
La demanda de estos servicios está directamente ligada a la actividad de exploración y producción (E&P) y a la inversión del sector. Según la Agencia Internacional de la Energía (AIE), la inversión mundial en upstream (exploración y producción) alcanzó unos 538.000 millones de USD en 2023, su nivel más alto desde 2015, lo que sostiene la demanda de servicios petrolíferos. Esta inversión acompaña a una producción mundial de petróleo que alcanzó un récord cercano a 103,5 millones de barriles diarios en 2024, impulsada por el aumento de la producción en Estados Unidos, Brasil, Guyana y Canadá, lo que amplía la necesidad de servicios de perforación, terminación y mantenimiento de pozos.
El mercado de servicios petrolíferos desempeña un papel fundamental en el sector del petróleo y el gas y contribuye a satisfacer la demanda mundial de energía, que según la Agencia Internacional de la Energía (AIE) se situó en torno a 102,8 millones de barriles diarios en 2023. El sector abarca actividades que abastecen a toda la cadena de exploración y producción, entre ellas la perforación de pozos, los servicios de terminación, el registro (logging) y la fracturación hidráulica, necesarios para completar un pozo y prepararlo para la producción.
La demanda de estos servicios está directamente ligada a la inversión del sector. Según la AIE, la inversión mundial en upstream alcanzó unos 538.000 millones de USD en 2023, su nivel más alto desde 2015, impulsada por el aumento de la producción en Estados Unidos, Brasil, Guyana y Canadá. La actividad de perforación y fracturación hidráulica, especialmente en las cuencas de esquisto de Estados Unidos como la del Pérmico, sostiene una demanda firme de servicios de perforación direccional, cementación, estimulación y terminación de pozos.
La digitalización de las operaciones petrolíferas redefine el sector. La adopción de tecnologías como la analítica de datos, la automatización, los sensores en tiempo real y la inteligencia artificial mejora la eficiencia de la perforación, reduce los tiempos de inactividad y optimiza la producción de los yacimientos. Estas tecnologías, junto con el desarrollo de servicios orientados a reducir costes y emisiones, amplían el abanico de soluciones del mercado y acompañan la evolución de la industria frente a una dinámica de precios y demanda cambiante.
Por regiones, América del Norte es actualmente el mayor mercado de servicios petrolíferos, con Estados Unidos a la cabeza. Esto se debe a las grandes reservas de esquisto del país y al uso intensivo de la fracturación hidráulica y la perforación direccional. Según la Agencia Internacional de la Energía (AIE), Estados Unidos superó los 20 millones de barriles diarios de producción de líquidos en 2023, convirtiéndose en el mayor productor mundial, impulsado sobre todo por la cuenca del Pérmico, lo que sostiene una demanda elevada de servicios de perforación, terminación y evaluación de yacimientos.
Oriente Medio es otra región clave, respaldada por las mayores reservas de petróleo del mundo. Según la OPEP, los países miembros concentraban cerca del 79% de las reservas mundiales probadas de crudo a finales de 2024, y la región aporta alrededor de un tercio de la producción mundial de petróleo, liderada por Arabia Saudí, que produjo unos 11 millones de barriles diarios en 2023. Esta amplia base de reservas sostiene una fuerte demanda de servicios de perforación, mantenimiento y optimización de pozos.
África y Asia Pacífico también registran una demanda considerable de servicios petrolíferos, apoyada en sus reservas de petróleo y gas y en el desarrollo de nuevos proyectos. En América Latina, la producción en alta mar (offshore) crece con fuerza: Brasil, con unos 4,28 millones de barriles diarios en 2023, y Guyana, con sus descubrimientos en el bloque Stabroek, se consolidan como grandes focos de inversión. Se prevé que la demanda de servicios petrolíferos siga creciendo en los mercados emergentes, sobre todo en Oriente Medio, Asia Pacífico y América Latina, a medida que estas regiones amplíen su producción de petróleo y gas.
Principales Impulsores y Tendencias
Septiembre 2026 - Argentina reforzó el control sobre actividades petroleras en Malvinas
El 4 de septiembre de 2026, Argentina publicó el Decreto 868/2026, que designó al Ministerio de Relaciones Exteriores como autoridad de aplicación de la Ley N.º 26.659 y estableció un procedimiento administrativo para investigar y sancionar actividades hidrocarburíferas no autorizadas. La medida también exigió declaraciones juradas de cumplimiento de la ley para determinados permisos y proyectos.
Abril 2026 - Halliburton aumentó un 22 % sus ingresos en América Latina
Halliburton reportó ingresos de USD 1.100 millones en América Latina durante el primer trimestre de 2026, un aumento interanual del 22 %, impulsado por una mayor actividad en Ecuador, el Caribe y Brasil, además de una mejora en los servicios de estimulación en México y Argentina.
Marzo 2026 - Baker Hughes firmó un acuerdo de servicios con Petrobras
Baker Hughes anunció un acuerdo de servicios de 60 meses con Petrobras para el mantenimiento, reparación y asesoramiento técnico de hasta 64 turbinas de gas aeroderivadas instaladas en aproximadamente 19 FPSO y en la refinería Replan, en São Paulo. El acuerdo fue firmado en febrero tras una licitación abierta.
Enero 2026 - COSL renovó su acuerdo marco de servicios con CNOOC
China Oilfield Services Limited (COSL) suscribió con CNOOC un nuevo acuerdo marco de servicios vigente del 1 de enero de 2026 al 31 de diciembre de 2028, para continuar proporcionando servicios petroleros al grupo CNOOC.
Tendencias y Factores Esenciales que Favorecen el Auge del Mercado de Servicios Petroleros
Los factores más favorables que están mejorando la demanda del mercado de servicios petroleros a escala mundial son:
-
Crecimiento de la producción de petróleo y gas de esquisto: El desarrollo de la producción de esquisto, sobre todo en Norteamérica, impulsa la demanda de servicios especializados como la fracturación hidráulica y la perforación direccional. Según la Agencia Internacional de la Energía (AIE), Estados Unidos superó los 20 millones de barriles diarios de producción de líquidos en 2023, liderado por la cuenca del Pérmico, lo que sostiene una fuerte demanda de servicios de perforación y terminación de pozos. A medida que se desarrollen reservas de esquisto en otras regiones, como Argentina (Vaca Muerta) o China, se espera que aumente la necesidad de estos servicios.
-
Mayor atención a la seguridad y la sostenibilidad ambiental: La industria afronta un escrutinio creciente por parte de reguladores y partes interesadas en materia de seguridad y medio ambiente. Marcos como el Acuerdo de París, bajo la Convención Marco de las Naciones Unidas sobre el Cambio Climático (CMNUCC), impulsan la reducción de emisiones, lo que lleva a las empresas de servicios petrolíferos a desarrollar tecnologías para disminuir las fugas de metano, la quema de gas (flaring) y la huella de carbono de las operaciones, además de servicios ligados a la captura y almacenamiento de carbono (CCS).
-
Avances tecnológicos: El sector recurre cada vez más a la tecnología para mejorar la eficiencia y reducir costes. La digitalización, la automatización, el uso de sensores en tiempo real, la analítica de datos y la inteligencia artificial estimulan la innovación en la perforación, la terminación y la gestión de yacimientos. Estas herramientas optimizan la productividad de los pozos, reducen los tiempos de inactividad y permiten un mantenimiento predictivo que alarga la vida útil de los activos.
-
Enfoque en la reducción de costes: La industria del petróleo y el gas es muy cíclica y ha registrado fuertes fluctuaciones de demanda y precios en los últimos años. En consecuencia, los operadores priorizan la eficiencia y la contención de costes. Según la AIE, la inversión mundial en upstream alcanzó unos 538.000 millones de USD en 2023, su nivel más alto desde 2015, aunque con un fuerte foco en la disciplina de capital y el retorno de la inversión, lo que lleva a las empresas de servicios a ofrecer soluciones integradas y de mayor eficiencia que maximicen la producción por dólar invertido.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación del Mercado de Servicios Petroleros
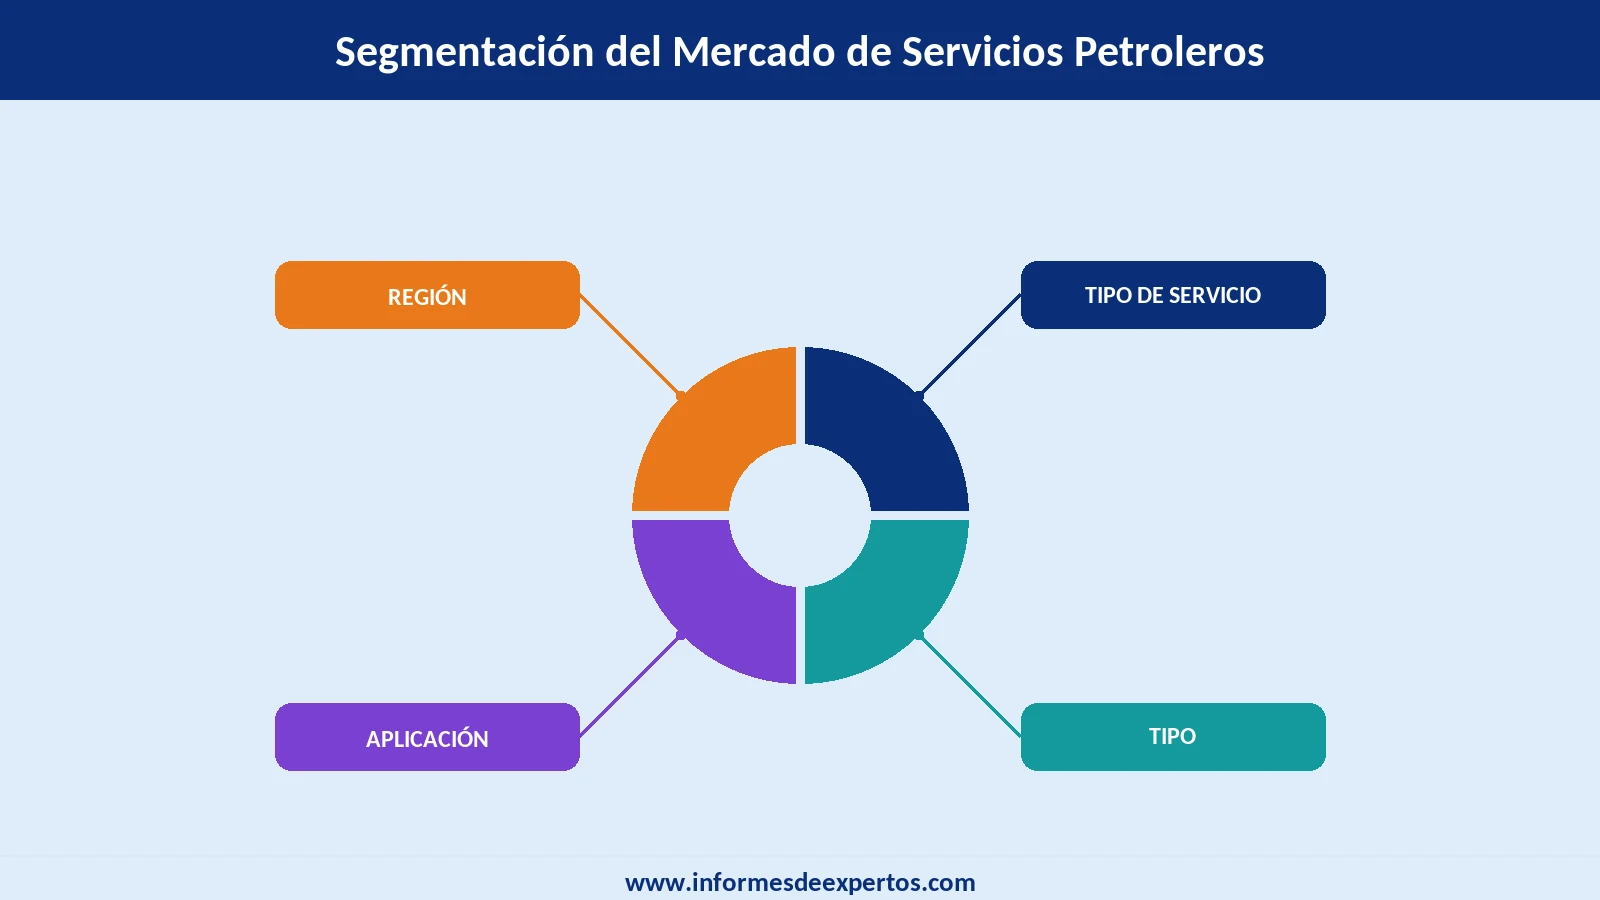
Por tipo de servicio, el mercado se divide en:
- Servicios Submarinos
- Servicios Sísmicos
- Servicios de Perforación
- Servicios de Reacondicionamiento y Terminación
- Equipo de Producción
- Servicios de Procesamiento y Separación
- Otros
Los servicios de perforación y de terminación concentran buena parte de la demanda, por su papel central en la puesta en producción de los pozos, en especial en las cuencas de esquisto de Norteamérica. Los servicios sísmicos y submarinos ganan peso con el desarrollo de proyectos en alta mar, como los de aguas profundas en Brasil y Guyana. El reacondicionamiento (workover) sostiene una demanda estable ligada al mantenimiento y la optimización de pozos maduros.
Según el tipo, la industria puede segmentarse en:
- Alquiler de Equipo
- Operación de Campo
- Servicios Analíticos y de Consultoría
El alquiler de equipo y la operación de campo representan el grueso de la actividad, mientras que los servicios analíticos y de consultoría crecen con rapidez impulsados por la digitalización, la analítica de datos y la optimización de yacimientos.
El mercado se divide en función de la aplicación en:
- Onshore
- Offshore
El segmento onshore concentra la mayor parte de la actividad, sostenido por la producción de esquisto en Norteamérica: según la Agencia Internacional de la Energía (AIE), Estados Unidos superó los 20 millones de barriles diarios de producción de líquidos en 2023, liderado por la cuenca del Pérmico. El segmento offshore crece con fuerza de la mano de los grandes proyectos en aguas profundas: Brasil, con unos 4,28 millones de barriles diarios en 2023, y Guyana, con sus descubrimientos en el bloque Stabroek, impulsan la demanda de servicios submarinos y de perforación en alta mar.
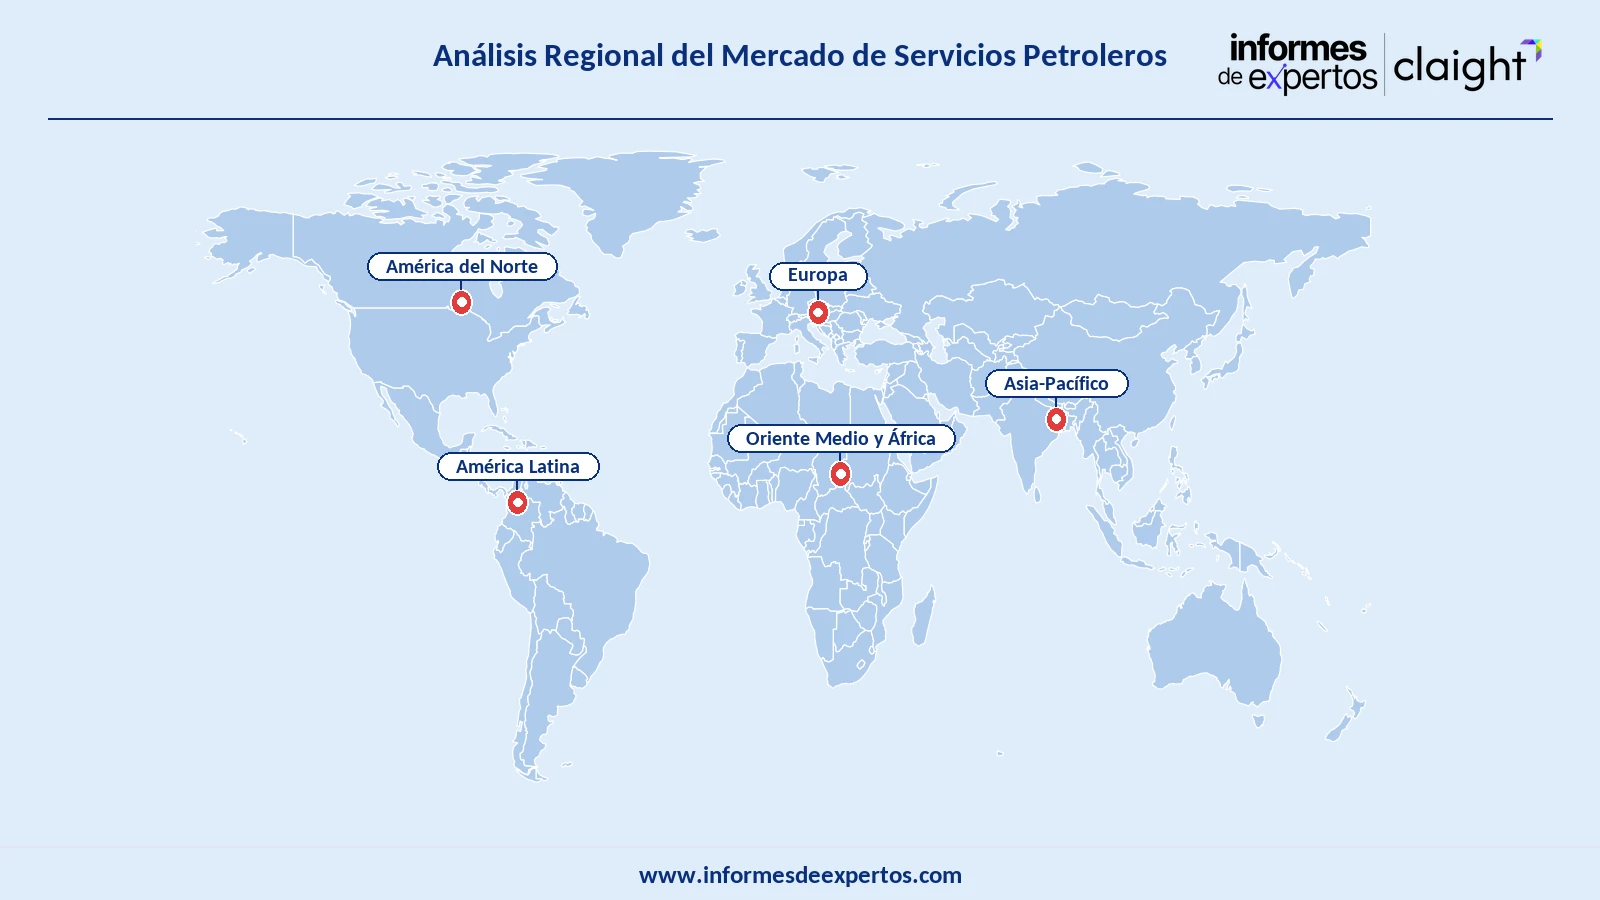
El informe analiza los mercados regionales de América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África. El peso del sector se refleja en la inversión: según la AIE, la inversión mundial en upstream alcanzó unos 538.000 millones de USD en 2023, su nivel más alto desde 2015, lo que sostiene la demanda de servicios petroleros en todos los segmentos.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis Regional del Mercado de Servicios Petroleros
América del Norte es el mayor mercado de servicios petroleros, liderado por Estados Unidos y su producción de esquisto. Según la Agencia Internacional de la Energía (AIE), Estados Unidos superó los 20 millones de barriles diarios de producción de líquidos en 2023, convirtiéndose en el mayor productor mundial, impulsado por la cuenca del Pérmico. El uso intensivo de la fracturación hidráulica y la perforación direccional sostiene una fuerte demanda de servicios de perforación, terminación, estimulación y evaluación de yacimientos, apoyada además en una industria de servicios consolidada y en una amplia cadena de proveedores.
Oriente Medio y África concentra una parte decisiva de la demanda, respaldada por las mayores reservas de petróleo del mundo. Según la OPEP, los países miembros reunían cerca del 79% de las reservas mundiales probadas de crudo a finales de 2024, y la región aporta alrededor de un tercio de la producción mundial, liderada por Arabia Saudí, que produjo unos 11 millones de barriles diarios en 2023. Esta base de reservas, junto con los programas de inversión del Golfo y la actividad en África (Nigeria, Angola, Argelia), sostiene una demanda firme de servicios de perforación, mantenimiento y optimización de pozos.
América Latina registra un fuerte crecimiento, impulsado por la producción en alta mar. Brasil, con unos 4,28 millones de barriles diarios en 2023, y Guyana, con los descubrimientos del bloque Stabroek, se consolidan como grandes focos de inversión en aguas profundas, lo que eleva la demanda de servicios submarinos, sísmicos y de perforación offshore. Argentina añade potencial en tierra con el desarrollo del yacimiento de esquisto de Vaca Muerta, mientras que México mantiene una base relevante de actividad onshore y offshore.
Asia Pacífico mantiene una demanda considerable de servicios petroleros, apoyada en la producción de países como China, India, Indonesia y Malasia, y en el desarrollo de nuevos proyectos para cubrir una demanda energética creciente. La región combina campos maduros que requieren reacondicionamiento con proyectos de exploración en alta mar, lo que diversifica la demanda de servicios.
Europa mantiene una base de actividad centrada en el mar del Norte, donde la producción de Noruega y el Reino Unido sostiene la demanda de servicios de perforación, mantenimiento y desmantelamiento (decommissioning) de plataformas. La región se distingue además por su foco en la reducción de emisiones y en proyectos de captura y almacenamiento de carbono (CCS), en línea con el Pacto Verde Europeo, lo que abre nuevas líneas de servicios ligadas a la transición energética.
Panorama Competitivo
Los productores y proveedores pioneros de servicios petroleros están elaborando en colaboración estrategias con protagonistas públicos y gobiernos autonómicos para reconfigurar productos y servicios destinados al mercado objetivo. Además, el estudio extiende el panorama demográfico de los jugadores clave a sus realizaciones, junto con los desarrollos y anuncios de sus productos.
- Schlumberger Limited
- Weatherford International plc
- Baker Hughes Company
- Halliburton Energy Services, Inc.
- China Oilfield Services Limited
- Ranger Energy Services, Inc.
- Otros
El estudio del mercado global de servicios petroleros por los analistas de Informes de Expertos (IDE) agrupa un arraigado análisis pronóstico y ofrece un estudio detallado, destapa las tendencias y el flujo potencial de ingresos mediante la predicción de la dinámica actual y futura del mercado, las oportunidades y los desafíos, junto con los perfiles de las compañías destacadas y una visión extensa del modelo de las cinco fuerzas de Porter, junto con un análisis SWOT. El análisis ha comprobado las oportunidades para los nuevos operadores y los esfuerzos colectivos de las empresas públicas y privadas para extender el tamaño de la industria. Además, el informe proporciona una investigación de mercado en profundidad y estimaciones del mercado histórico (2019-2025) y pronóstico (2026-2035) para servicios petroleros.