
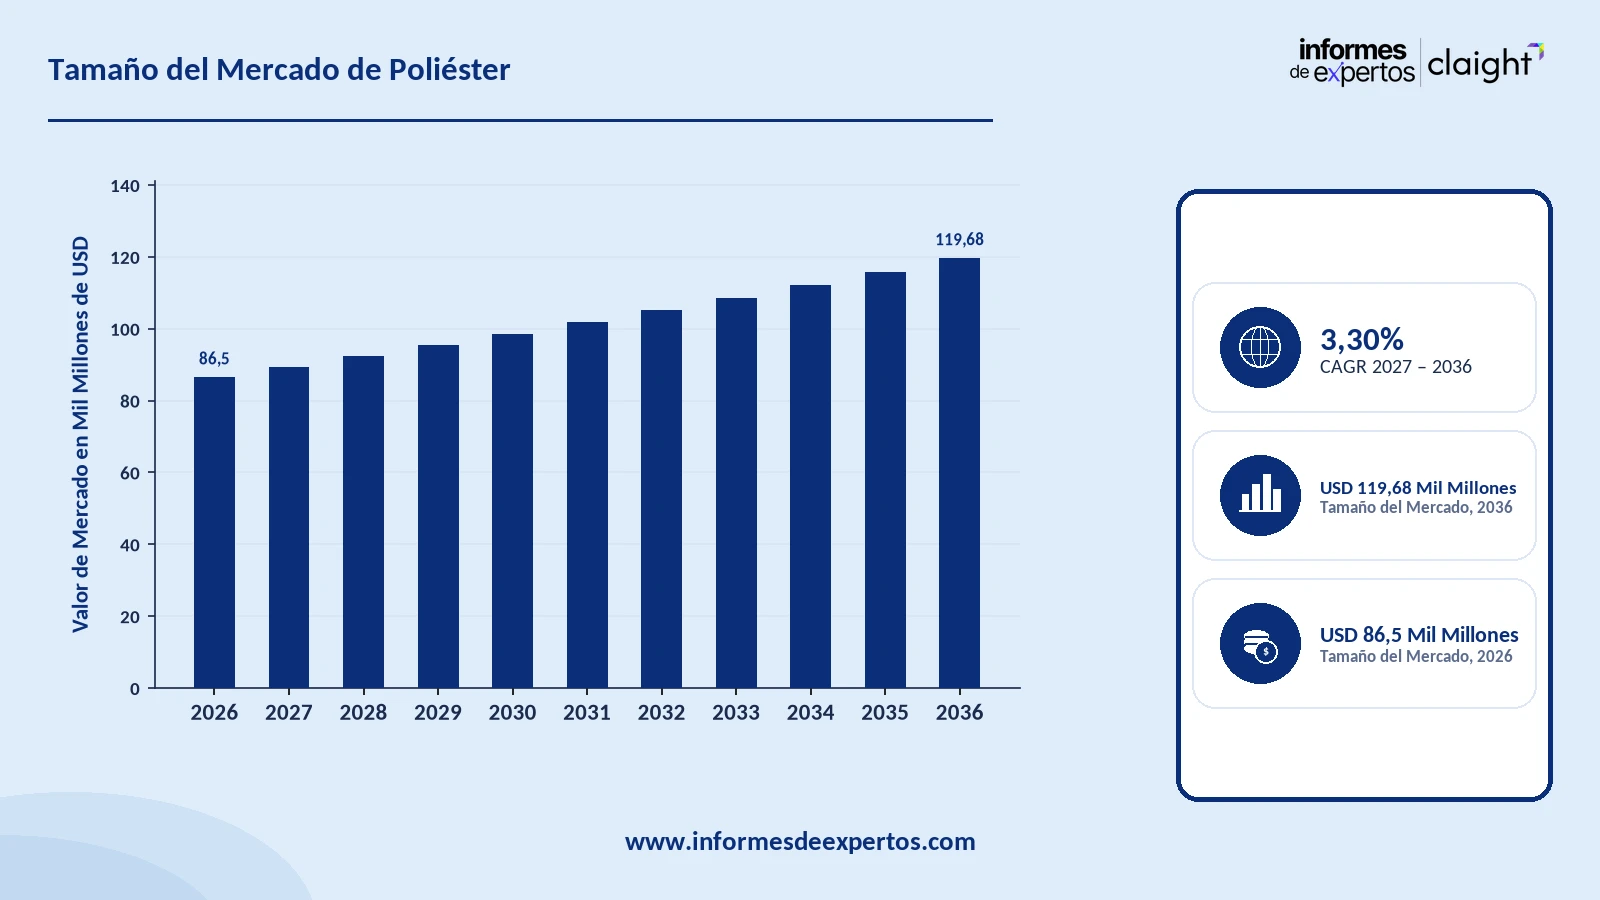
Tamaño del Mercado de Poliéster
El mercado de poliéster alcanzó USD 86,50 Mil Millones en 2025. Se espera que la industria crezca a una CAGR de 3,30 % durante el período de pronóstico 2026-2035. Para 2035, se espera que el mercado alcance USD 119,68 Mil Millones. La creciente demanda de fibra de poliéster en las prendas de vestir y en los artículos para el hogar continúa sosteniendo el crecimiento de todo el mercado de poliéster. Los productores amplían al mismo tiempo su capacidad de fibra reciclada y de reciclaje químico para cumplir con los compromisos de sostenibilidad de las marcas. La inversión en resina de poliéster de grado envase se amplía, a medida que los productores de bebidas y de alimentos migran hacia envases más ligeros y más fáciles de reciclar.
Principales Tendencias y Perspectivas del Mercado
- Los crecientes compromisos de sostenibilidad de las marcas de moda siguen ampliando el mercado de poliéster.
- El reciclaje químico se perfila como la ruta de producción de más rápido crecimiento, a medida que los productores apuntan a la circularidad textil a textil.
- La fibra de poliéster conserva la mayor participación por tipo de producto, dado su papel dominante en la fabricación de prendas de vestir y de textiles para el hogar.
Tamaño del Mercado y Pronóstico
- Tamaño del Mercado en 2025: USD 86,50 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 119,68 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 3,30 %
Los productores de Asia, Europa y el continente americano continúan ampliando su capacidad de poliéster reciclado y virgen para mantener el ritmo de la creciente demanda textil y de envases. La tecnología de reciclaje químico atrae un capital considerable, ya que los productores buscan una circularidad textil a textil que va más allá de los límites del reciclaje mecánico. Las cadenas de suministro regionales están cada vez más integradas, a medida que los productores impulsan empresas conjuntas que abarcan desde el abastecimiento de materias primas hasta la producción de fibra terminada. Los productores de resina de grado envase priorizan el contenido reciclado apto para el contacto con alimentos a fin de cumplir con los mandatos de sostenibilidad de los minoristas. Las aplicaciones automotrices y electrónicas amplían de forma gradual el mercado direccionable del poliéster más allá de sus usos tradicionales en textiles y envases.
Descargue un informe de muestra gratuito: Descargar PDF
La ampliación de capacidad mediante empresas conjuntas sigue siendo una de las señales más claras de dónde se está sumando nueva oferta. Indorama Ventures firmó en abril de 2025 un acuerdo de empresa conjunta con Jiaren New Materials para construir una nueva planta de producción de resina PET en Indonesia. Las empresas conjuntas de este tipo suelen ampliar la oferta regional de resina PET y, al mismo tiempo, repartir entre los socios el riesgo de capital y de tecnología.
La consolidación también redefine el panorama competitivo, a medida que los productores combinan líneas de producto complementarias. Indorama Ventures completó en junio de 2025 su fusión con las operaciones de envases flexibles de EPL Limited, con la que amplió su cartera de poliéster de grado envase y de películas especializadas. Las fusiones de esta magnitud ilustran el peso de la inversión que los productores consolidados destinan a la integración hacia el envase.
Principales Impulsores y Tendencias
Agosto 2025 - Indorama Ventures Obtuvo un Préstamo de la IFC para Ampliar su Fabricación Sostenible
Indorama Ventures obtuvo en agosto de 2025 un préstamo de USD 75 millones de la Corporación Financiera Internacional para ampliar su capacidad de fabricación sostenible, incluidas las líneas de producción de PET reciclado. Un financiamiento de esta magnitud suele acelerar la incorporación de capacidad de contenido reciclado en varias plantas. Los préstamos de esta magnitud refuerzan la confianza continua de los inversionistas en la producción circular de poliéster. Los hitos de financiamiento de este tipo respaldan el crecimiento continuo de la capacidad en todo el mercado de poliéster.
Junio 2025 - Indorama Ventures Completó su Fusión con el Negocio de Envases Flexibles de EPL Limited
Indorama Ventures completó en junio de 2025 su fusión con las operaciones de envases flexibles de EPL Limited. La combinación amplía su cartera de productos de poliéster de grado envase y de películas especializadas. Las fusiones de esta magnitud reflejan la consolidación continua entre los productores de poliéster de grado envase. Las combinaciones de esta magnitud refuerzan la ampliación continua de las carteras en todo el mercado de poliéster.
Abril 2025 - Indorama Ventures Firmó una Empresa Conjunta con Jiaren New Materials
Indorama Ventures firmó en abril de 2025 un acuerdo de empresa conjunta con Jiaren New Materials para construir una nueva planta de producción de resina PET en Indonesia. Las empresas conjuntas de este tipo amplían la oferta regional de resina PET y, al mismo tiempo, reparten el riesgo de capital y de tecnología. Las alianzas de esta magnitud reflejan la ampliación continua de la capacidad en el Sudeste Asiático. Los acuerdos de esta magnitud refuerzan la inversión regional continua en todo el mercado de poliéster.
Febrero 2025 - Far Eastern New Century se Alió con Salomon para Componentes de Calzado de TPEE Reciclado
Far Eastern New Century se alió con Salomon en febrero de 2025 para suministrar componentes de elastómero termoplástico de poliéster reciclado destinados a las entresuelas del calzado. Las alianzas de este tipo reflejan la creciente demanda de las marcas por materiales de poliéster especializado reciclado. Las colaboraciones de esta magnitud refuerzan la innovación continua en materiales en todo el mercado de poliéster.
Desarrollos Recientes
La Capacidad de Reciclaje Químico se Amplía Más Allá de los Límites del Reciclaje Mecánico
Los productores continúan invirtiendo en tecnología de reciclaje químico para procesar los flujos de residuos de poliéster que el reciclaje mecánico no puede tratar. Reliance Industries amplió en 2025 sus capacidades de reciclaje químico para procesar residuos de poliéster multicolor y convertirlos en fibra reciclada de grado virgen. Las inversiones de este tipo amplían la base de materia prima disponible para la producción de poliéster reciclado. Las incorporaciones de capacidad de esta magnitud refuerzan la inversión continua en circularidad en todo el mercado de poliéster.
Los Requisitos de Contenido Reciclado Redefinen la Demanda de Resina de Grado Envase
Los productores de envases de bebidas y de alimentos continúan elevando sus metas de contenido reciclado para los envases de resina de poliéster. Sinopec puso en marcha en 2025 una nueva unidad de producción de ácido tereftálico purificado para respaldar la ampliación de su capacidad de resina de poliéster en China. Las incorporaciones de capacidad de este tipo respaldan los crecientes mandatos de contenido reciclado en los envases de varios mercados. Las ampliaciones de producción de esta magnitud refuerzan la inversión continua en grado envase en todo el mercado de poliéster.
Los Materiales Especializados de Elastómero Reciclado Ganan Adopción entre las Marcas
Las marcas de ropa deportiva y de calzado continúan adoptando materiales especializados de elastómero de poliéster reciclado para sus productos de alto rendimiento. Far Eastern New Century se alió con Salomon en febrero de 2025 para suministrar componentes de TPEE reciclado destinados a las entresuelas del calzado. Las adopciones de este tipo reflejan la creciente disposición de las marcas a pagar un sobreprecio por un contenido reciclado verificado. Las alianzas de esta magnitud refuerzan la innovación continua en materiales especializados en todo el mercado de poliéster.
La Capacidad Regional de Resina PET Continúa Ampliándose en el Sudeste Asiático
Los productores continúan sumando capacidad de resina PET en el Sudeste Asiático para atender la creciente demanda regional de envases y de textiles. Indorama Ventures firmó en abril de 2025 una empresa conjunta con Jiaren New Materials para construir una nueva planta de resina PET en Indonesia. Las empresas conjuntas de este tipo reflejan las estrategias continuas de ampliación de capacidad regional. Los acuerdos de esta magnitud refuerzan la inversión continua en el Sudeste Asiático en todo el mercado de poliéster.
La Tecnología Circular de Reciclaje Textil a Textil Continúa Madurando
Los desarrolladores de tecnología de reciclaje continúan avanzando en los procesos circulares textil a textil para los residuos de prendas de poliéster. Reliance Industries avanzó en 2025 en sus iniciativas de reciclaje químico orientadas a la producción de fibra de poliéster reciclado de grado textil. Los avances de este tipo acercan a la industria al reciclaje textil en circuito cerrado a escala comercial. Los hitos tecnológicos de esta magnitud refuerzan la inversión continua en circularidad en todo el mercado de poliéster.
Descargue un informe de muestra gratuito: Descargar PDF
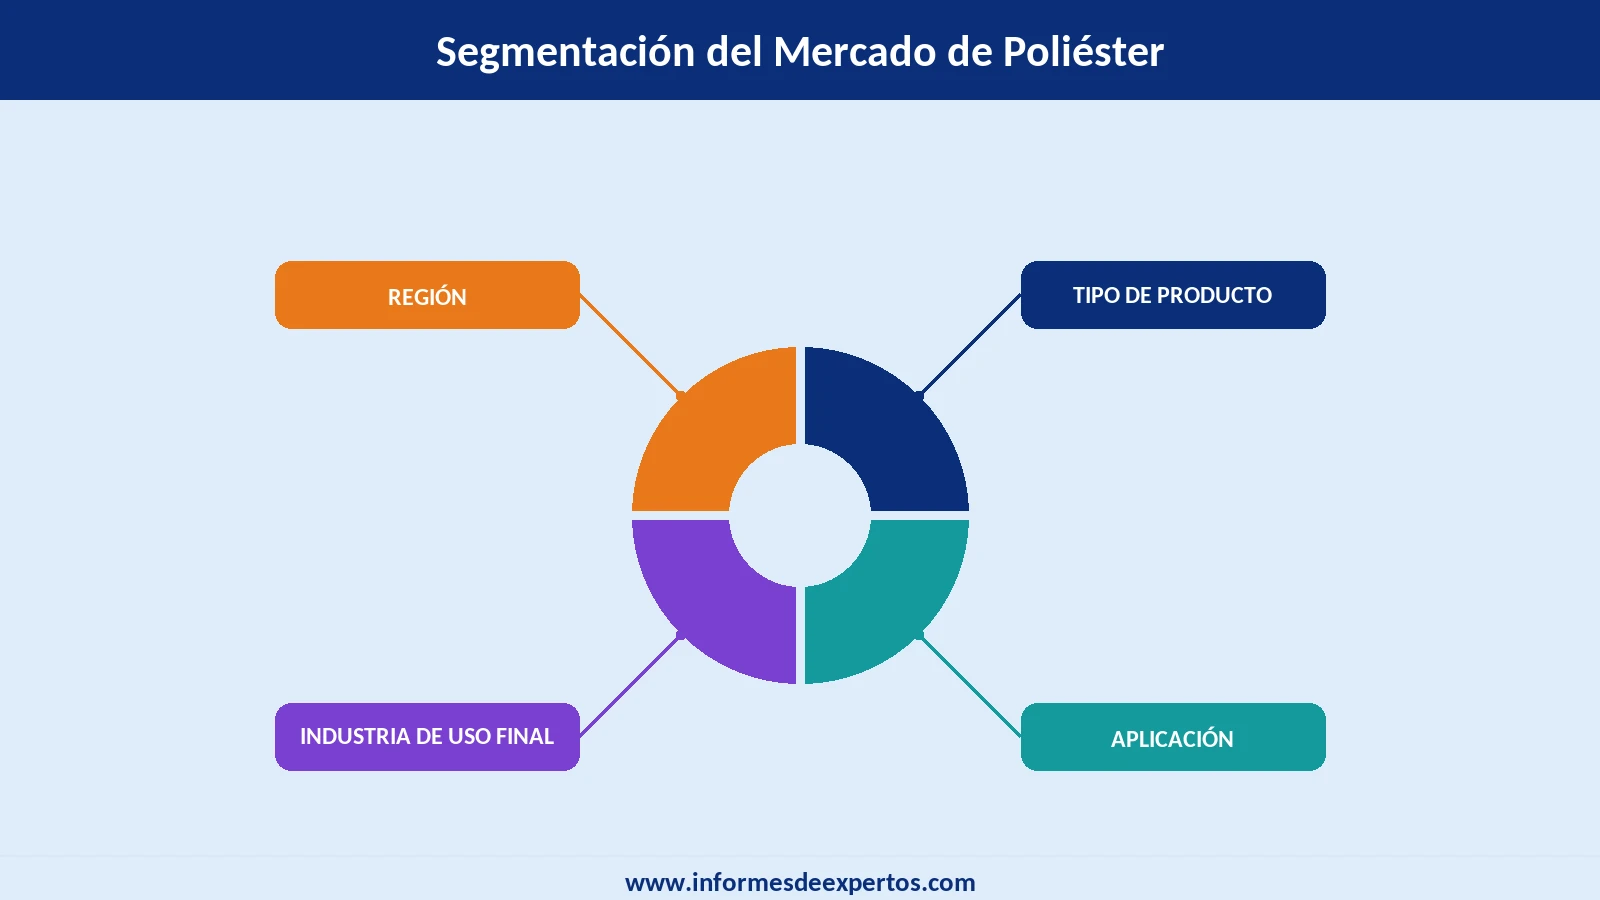
Segmentación de la Industria del Poliéster
El informe de Informes de Expertos titulado Informe y Pronóstico del mercado de poliéster 2026-2035 ofrece un análisis detallado del mercado a partir de los siguientes segmentos:
Mercado por Tipo de Producto:
- Fibra de Poliéster
- Película de Poliéster
- Resina de Poliéster
- Otros
Información clave: La fibra de poliéster concentra la mayor participación por tipo de producto, dado su papel dominante en la fabricación de prendas de vestir y de textiles para el hogar. La resina de poliéster crece con mayor rapidez, a medida que los productores de envases migran hacia recipientes más ligeros y más fáciles de reciclar. La película de poliéster atiende una categoría más pequeña y especializada que abarca los laminados para envases y el aislamiento eléctrico. La categoría de otros incluye los compuestos de poliéster de grado ingeniería. La inversión continua en contenido reciclado sigue ampliando la adopción en el mercado de fibra de poliéster.
Mercado por Aplicación:
- Textil
- Embalajes
- Automotriz
- Eléctrica y Electrónica
- Otras
Información clave: Las aplicaciones textiles dominan, dado el papel central de la fibra de poliéster en la fabricación de prendas de vestir y de artículos para el hogar. Las aplicaciones de embalajes crecen con mayor rapidez, a medida que los productores de bebidas y de alimentos incrementan el uso de resina con contenido reciclado. Las aplicaciones automotrices y las eléctricas y electrónicas se mantienen como categorías más pequeñas, aunque en expansión constante. La categoría de otras incluye los usos en filtración industrial y en geotextiles. Esta variedad de aplicaciones continúa ampliando el alcance del mercado de poliéster entre los distintos sectores.
Mercado por Industria de Uso Final:
- Prendas de Vestir
- Artículos para el Hogar
- Industrial
- Otras
Información clave: Las prendas de vestir se mantienen como la mayor industria de uso final, lo que refleja la demanda mundial sostenida de textiles de poliéster y de tejidos mezclados. El uso final industrial crece con mayor rapidez, a medida que los fabricantes adoptan componentes a base de poliéster en las aplicaciones automotrices y electrónicas. Los artículos para el hogar continúan representando una participación estable y moderada. La categoría de otras incluye los usos agrícolas y en geotextiles. Los crecientes compromisos de sostenibilidad de las marcas continúan ampliando la base de clientes del mercado de poliéster.
Mercado por Región:
- América del Norte
- Europa
- Asia-Pacífico
- América Latina
- Oriente Medio y África
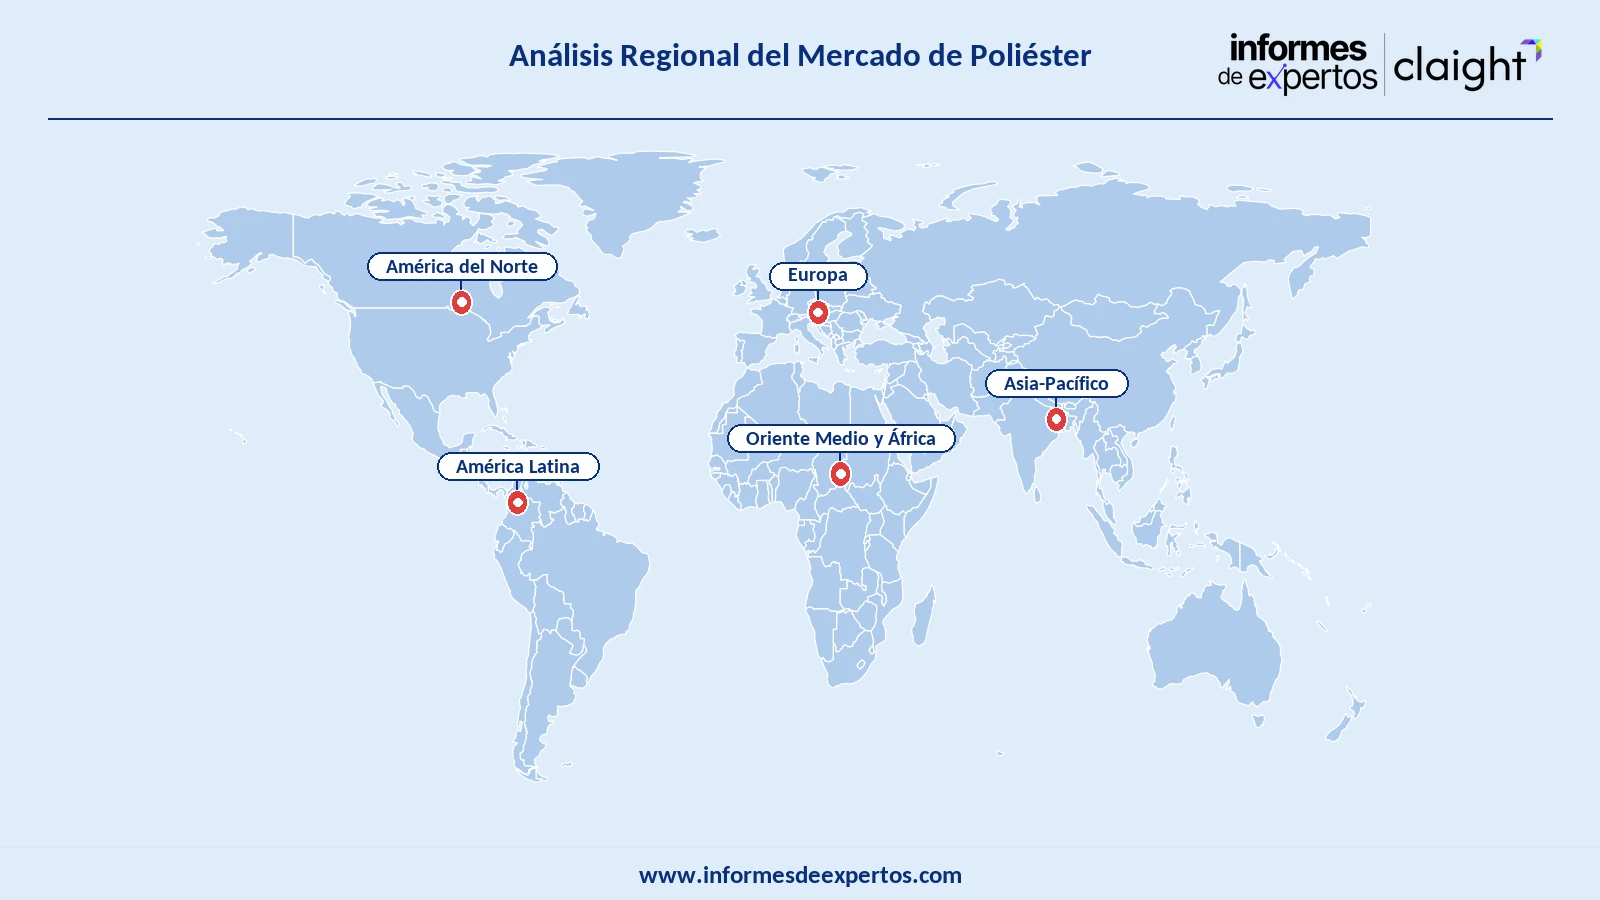
Información clave: Asia-Pacífico concentra la mayor participación regional, sustentada en una amplia capacidad de fabricación de fibra y de resina en China, India y el Sudeste Asiático. Oriente Medio y África es la región que avanza con mayor rapidez, a medida que los productores amplían la integración de materias primas petroquímicas que respalda la producción regional de poliéster. América del Norte continúa liderando la innovación en fibra reciclada. Europa y América Latina desarrollan de forma constante su infraestructura de envases con contenido reciclado. La inversión transfronteriza continua sigue ampliando el alcance de los proyectos más allá de los polos tradicionales de fabricación de poliéster.
Cuota del Mercado de Poliéster
Por producto, la fibra de poliéster domina el mercado gracias a su papel central en la fabricación de prendas de vestir
La fibra de poliéster continúa concentrando la mayor participación por tipo de producto, dado su papel central en la fabricación de prendas de vestir y de textiles para el hogar en todo el mundo. Productores como Far Eastern New Century han fabricado fibra e hilo de poliéster desde la fundación de la compañía en 1977. Se espera que ese liderazgo se mantenga durante el período de pronóstico, ya que los tejidos mezclados y técnicos continúan dependiendo de la durabilidad y de las ventajas de costo del poliéster. Se espera que la innovación continua en fibras sostenga el predominio de esta categoría en varios mercados regionales.
La resina de poliéster avanza al ritmo más acelerado, a medida que los productores de envases migran hacia formatos de recipientes más ligeros y fáciles de reciclar. Sinopec puso en marcha en 2025 una nueva unidad de producción de ácido tereftálico purificado para respaldar la ampliación de su capacidad de resina de poliéster en China. Las incorporaciones de capacidad de este tipo reflejan la integración vertical continua entre los grandes productores petroquímicos, ya que la producción de materias primas y de resina terminada se consolida cada vez más en un mismo grupo corporativo. Se espera que la ampliación continua de la capacidad de resina, junto con la creciente demanda de la industria de bebidas de envases ligeros, sostenga el crecimiento de esta categoría durante el período de pronóstico.
Por aplicación, el segmento textil lidera el mercado gracias a la demanda mundial sostenida de prendas de vestir
Las aplicaciones textiles continúan concentrando la mayor participación por aplicación, dada la demanda mundial sostenida de prendas de vestir y de textiles para el hogar de poliéster. Productores como Toray Industries han suministrado fibra textil de poliéster y materiales técnicos desde la fundación de la compañía en 1926. Se espera que ese liderazgo se mantenga, ya que los tejidos mezclados continúan dominando las cadenas mundiales de suministro de prendas de vestir. La durabilidad, el bajo costo y la facilidad de mezcla del poliéster con las fibras naturales sostienen ese liderazgo en distintos mercados y segmentos de precio.
Las aplicaciones de embalajes crecen al ritmo más acelerado, a medida que los productores de bebidas y de alimentos incrementan el uso de resina con contenido reciclado en botellas y recipientes. Reliance Industries amplió en 2025 sus capacidades de reciclaje químico para procesar residuos de poliéster multicolor y convertirlos en fibra y resina recicladas de grado virgen. Las ampliaciones de este tipo reflejan la creciente demanda de la industria del envase por un contenido reciclado verificado, ya que los minoristas presionan a sus proveedores hacia umbrales más altos de material reciclado. Se espera que los crecientes mandatos de contenido reciclado en los envases de varios mercados regionales amplíen aún más la participación de esta categoría.
Por industria de uso final, las prendas de vestir dominan el mercado gracias a la demanda textil mundial sostenida
Las prendas de vestir se mantienen como la mayor industria de uso final, lo que refleja la demanda mundial sostenida de textiles de poliéster y de tejidos mezclados en todos los niveles de precio. Productores como Alpek han suministrado fibra y resina de poliéster a clientes de prendas de vestir y de envases desde la fundación de la compañía en 2007. Se espera que ese liderazgo se mantenga durante el período de pronóstico, ya que las ventajas de costo y de rendimiento del poliéster lo mantienen como un material central en las cadenas mundiales de suministro de prendas de vestir. Los segmentos de moda rápida y de ropa deportiva dependen en gran medida de los tejidos sintéticos mezclados.
El uso final industrial crece al ritmo más acelerado, a medida que los fabricantes adoptan cada vez más componentes a base de poliéster en las aplicaciones automotrices y electrónicas. Far Eastern New Century se alió con Salomon en febrero de 2025 para suministrar componentes de elastómero termoplástico de poliéster reciclado destinados a las entresuelas del calzado. Las alianzas de este tipo reflejan la creciente demanda industrial de materiales de poliéster especializado reciclado. Se espera que la creciente adopción de componentes de poliéster de ingeniería amplíe aún más la participación de esta categoría durante el período de pronóstico.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis Regional del Mercado de Poliéster
Por región, Asia-Pacífico domina el mercado gracias a su amplia capacidad de fabricación de fibra y de resina
Asia-Pacífico concentra la mayor participación del mercado de poliéster. El liderazgo de la región se sustenta en una amplia capacidad de fabricación de fibra y de resina en China, India y el Sudeste Asiático. Productores como Indorama Ventures han operado plantas de fibra y de resina de poliéster en la región desde la fundación de la compañía en 1994. La densa concentración de fabricación petroquímica y textil integrada de la región continúa atrayendo una inversión sostenida de los productores.
Oriente Medio y África registra el crecimiento más rápido entre las regiones del mundo, a medida que los productores amplían la integración de materias primas petroquímicas que respalda la producción regional de poliéster. La ampliación de la capacidad de ácido tereftálico purificado y de resina de Sinopec contribuye a ampliar la disponibilidad de materia prima para los productores de poliéster con operaciones regionales. La creciente inversión petroquímica respaldada por los Estados continúa ayudando a la región a desarrollar tanto su capacidad de materias primas como de poliéster terminado. Esto replica las estrategias que los productores globales han aplicado en el mercado latinoamericano de textiles.
Panorama Competitivo
Los productores globales de poliéster construyeron la base del sector mediante décadas de fabricación verticalmente integrada de fibra y de resina. Los productores especializados, por su parte, continúan ampliando sus carteras mediante tecnología de contenido reciclado y alianzas en resina de grado envase. Dinámicas competitivas similares se observan en el mercado de textil en su conjunto, donde la integración de materias primas y la tecnología de reciclaje determinan cada vez más el liderazgo. Ganar participación depende cada vez más de la rapidez con la que los productores pueden escalar su capacidad de contenido reciclado verificado. Los actores del mercado de poliéster que invierten tanto en reciclaje químico como en tecnología de resina de grado envase suelen superar a los competidores más especializados.
La integración vertical y las alianzas de largo plazo con las marcas pesan tanto como la escala de fabricación por sí sola cuando se trata de una participación de mercado duradera. Las compañías del mercado de poliéster que combinan una amplia integración de materias primas con sólidas credenciales de contenido reciclado suelen construir relaciones más resilientes con sus clientes. Los productores más pequeños y de un solo producto suelen tener dificultades para igualar ese alcance. Las fusiones empresariales y las empresas conjuntas transfronterizas continúan redefiniendo cuánto capital puede destinar cada actor al desarrollo de capacidad a gran escala. La innovación sostenida en contenido reciclado sigue siendo el factor diferenciador más claro entre las principales compañías de la categoría.
Indorama Ventures Public Company Limited
Indorama Ventures Public Company Limited tiene su sede en Bangkok, Tailandia, y fue fundada en 1994. La compañía se sitúa entre los mayores productores integrados de resina PET y de fibra de poliéster del mundo, con operaciones de fabricación en Asia, Europa y el continente americano. Su cartera abarca productos de poliéster virgen y reciclado, junto con soluciones petroquímicas y de envases más amplias.
Reliance Industries Limited
Con sede en Mumbai, India, Reliance Industries Limited se constituyó en 1966. La compañía opera una de las mayores redes integradas de producción de fibra y de resina de poliéster del mundo, que abarca desde la producción de materias primas hasta la fibra terminada de grado textil. Su cartera abarca el poliéster, la petroquímica y negocios más amplios de energía y de comercio minorista.
Far Eastern New Century Corporation
Far Eastern New Century Corporation, con sede en Taipéi, Taiwán, fue fundada en 1977. La compañía es reconocida como uno de los principales productores asiáticos de fibra de poliéster, hilo y materiales reciclados especializados para aplicaciones de prendas de vestir y de calzado. Su cartera abarca los negocios de fibra textil, de tecnología y de materiales verdes.
China Petroleum & Chemical Corporation (Sinopec)
China Petroleum & Chemical Corporation, conocida como Sinopec, tiene su sede en Pekín, China, y fue creada en 1998. La compañía se sitúa entre los mayores productores petroquímicos integrados del mundo, y suministra ácido tereftálico purificado y resina de poliéster a los fabricantes de toda China. Su cartera abarca la petroquímica, la refinación y negocios más amplios de energía.
Otros actores clave del mercado incluyen a Toray Industries, Inc., DAK Americas LLC, Alpek, S.A.B. de C.V., Hengli Petrochemical Co., Ltd. y Tongkun Group Co., Ltd., entre otros.
Conclusiones Clave del Informe del Mercado de Poliéster
- El mercado de poliéster alcanzó USD 86,50 Mil Millones en 2025 y se proyecta que crezca a una CAGR de 3,30 % hasta 2035.
- La fibra de poliéster lidera por tipo de producto, mientras que la resina de poliéster es la categoría de más rápido crecimiento.
- Las aplicaciones textiles dominan por aplicación, mientras que los envases y embalajes son la aplicación de más rápido crecimiento.
- Asia-Pacífico domina por región, mientras que Oriente Medio y África es la región de más rápido crecimiento.
¿Por qué elegir Informes de Expertos?
- Análisis integral y basado en datos, fundamentado en fuentes gubernamentales, regulatorias y corporativas confiables.
- Conocimiento profundo de la dinámica mundial de la fabricación de productos químicos y materiales, y de las tendencias en tecnología de contenido reciclado.
- Información práctica sobre las oportunidades del mercado de poliéster, diseñada para respaldar la planificación estratégica, las decisiones de inversión y las estrategias de entrada al mercado.
- Un equipo de analistas con experiencia, comprometido con la precisión, la objetividad y una investigación centrada en el cliente.
Llamado a la Acción
Descubra la información más reciente sobre el mercado de poliéster (2026-2035) con nuestro informe integral. Conozca los patrones de crecimiento regional, las preferencias del consumidor y los principales actores de la industria. Manténgase por delante de la competencia con datos confiables y análisis expertos. Descargue hoy su informe de muestra gratuito e impulse decisiones informadas en el mercado.
Alcance del Mercado:
|
Características del Informe |
Detalles |
|
Año Base de la Estimación: |
2025 |
|
Datos Históricos: |
2019-2025 |
|
Datos de Pronóstico: |
2026-2035 |
|
Alcance del Informe: |
Tendencias Históricas y Previsiones del Mercado, Impulsores y Limitantes de
|
|
Desglose por |
|
|
Desglose por Aplicación: |
|
|
Desglose por |
|
|
Desglose por Región: |
|
|
Dinámica del Mercado: |
|
|
Panorama Competitivo: |
|
|
Empresas Cubrietas: |
|