
Visión General del Mercado de Joyería
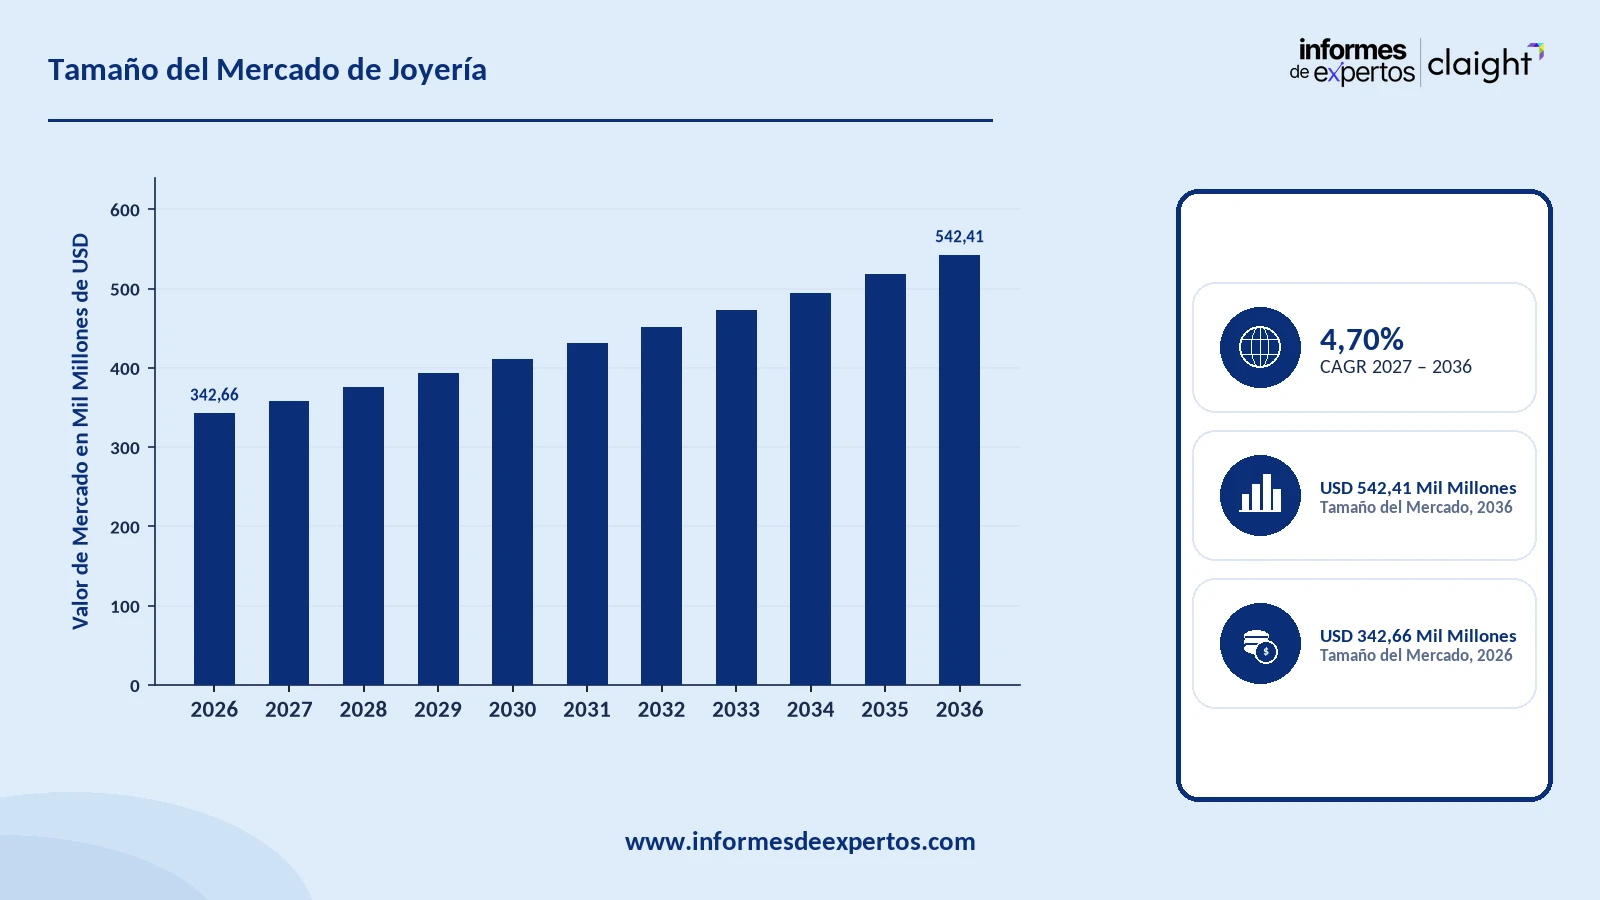
El mercado de joyería alcanzó un valor aproximado de USD 342,66 Mil Millones en 2025. Se calcula que el mercado crecerá a una tasa anual compuesta del 4,70 % entre 2026 y 2035, para alcanzar un valor de USD 542,41 Mil Millones en 2035.
Principales Perspectivas del Mercado
- Asia-Pacífico dominó el mercado de joyería en 2025, liderada por India, cuyo sector de gemas y joyería generó USD 30 Mil Millones en exportaciones y USD 85 Mil Millones en ventas internas, según datos del GJEPC.
- Las nuevas generaciones y la creciente demanda de diamantes están impulsando el consumo de joyería a escala global, respaldado por el aumento de la renta disponible, la expansión del comercio electrónico y las estrategias de actores como LVMH y Pandora.
- La inversión en manufactura de joyería y en infraestructura de comercio electrónico se está acelerando en India y China, lo que posiciona a Asia-Pacífico como el centro estratégico de producción y consumo de joyería a nivel mundial.
Tamaño del Mercado y Pronóstico:
- Tamaño del Mercado en 2025: USD 342,66 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 542,41 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 4,70 %
Descargue un informe de muestra gratuito: Descargar PDF
El mercado de joyería abarca el diseño, la fabricación y la comercialización de objetos decorativos que se utilizan como adorno personal. Estas piezas suelen elaborarse con metales preciosos como el oro, la plata y el platino, combinados en muchos casos con piedras preciosas y semipreciosas. Se lucen en distintas partes del cuerpo cuello, orejas, nariz, muñecas, manos y piesy sobre la ropa, adaptándose a diversos estilos y ocasiones. Entre las piezas más populares se encuentran los anillos, las pulseras, los broches, los collares, los colgantes y los pendientes, entre muchas otras. El mercado se sustenta en el valor de los metales preciosos como activo refugio, en la demanda vinculada a bodas y festividades especialmente en mercados como la India y China, y en el peso creciente de la joyería de marca y el comercio electrónico, factores que consolidan su relevancia comercial a escala mundial.
Las perspectivas de crecimiento del mercado de la joyería reflejan el peso de la demanda femenina, el aumento de los ingresos de la clase media y una mayor preferencia por los artículos de lujo. La creciente aceptación de la joyería también entre los hombres ha ampliado la base de consumidores. El tamaño del mercado es considerable: según el World Gold Council (WGC), la demanda mundial de joyería de oro alcanzó unas 1.877 toneladas en 2024 y, pese a un descenso del 11% en volumen por los precios récord del oro, su valor marcó un máximo histórico de USD 144.000 millones (+9%). El comercio internacional sigue siendo un eje del sector, con los Emiratos Árabes Unidos como principal centro reexportador de diamantes en bruto (alrededor del 30% de las exportaciones mundiales) e India como mayor importador y centro de tallado y pulido, según el Kimberley Process.
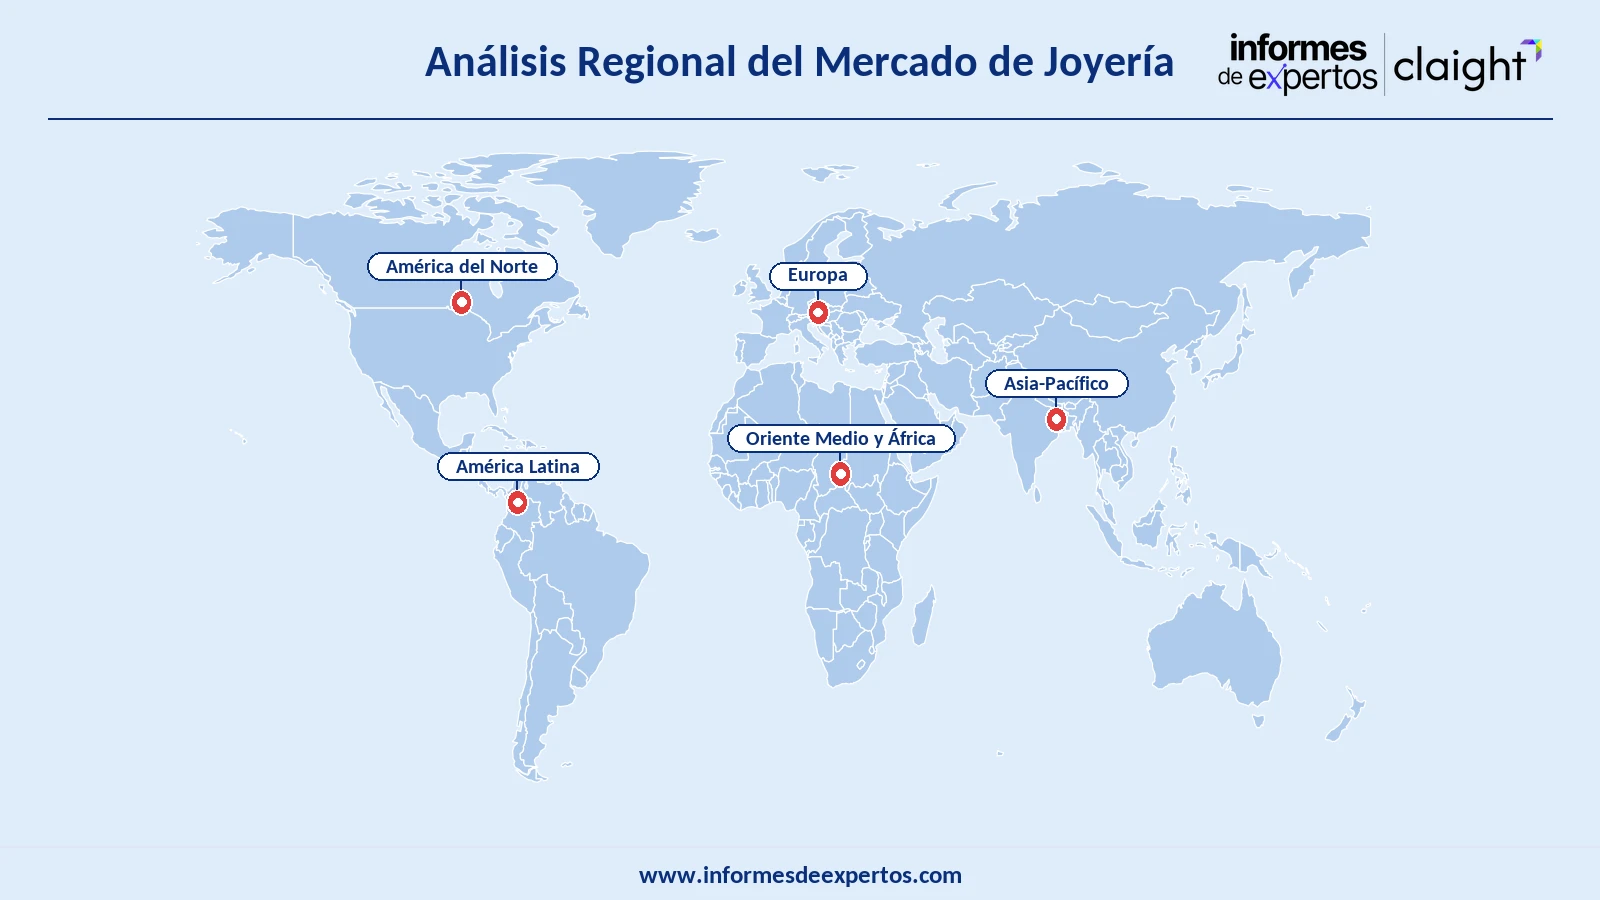
Entre las regiones, Asia-Pacífico concentra la mayor participación, impulsada por festivales y bodas a gran escala que elevan la demanda de joyas. India lidera gracias a su tradición de compra y regalo de joyas en las bodas: en 2024 superó a China como el mayor mercado mundial de joyería de oro, con 563,4 toneladas frente a las 479 toneladas de China, y su demanda total de oro creció un 5%, hasta 802,8 toneladas (WGC). China se mantiene como el segundo mercado mundial de joyería de oro y un importante foco de inversión en oro, aunque su demanda de joyería retrocedió con fuerza en 2024. En el plano de la producción de diamantes en bruto, Rusia y Botsuana encabezan la oferta mundial —que rondó los 118 millones de quilates y unos USD 11.500 millones en 2024 (Kimberley Process)—. Norteamérica se perfila como un mercado en expansión, apoyado en cambios de estilo de vida y en la preferencia por joyas más sofisticadas y de marca.
Principales Impulsores y Tendencias
Agosto 2026 - India amplió el sellado obligatorio de oro a 392 distritos
El Ministerio de Asuntos del Consumidor de la India, a través de la Hallmarking of Gold Jewellery and Gold Artefacts (Third Amendment) Order, 2026, emitida el 3 de agosto con el aval del Bureau of Indian Standards (BIS), amplió el sellado obligatorio de joyería de oro a 392 distritos del país. La orden incorporó 12 nuevos distritos en Assam, Haryana, Madhya Pradesh, Maharashtra, Odisha, Rajasthan, Tamil Nadu, Uttarakhand y Bengala Occidental.
Julio 2026 - Exportaciones de joyería de India repuntaron 26,51 % en junio
Las exportaciones indias de gemas y joyería repuntaron un 26,51 % interanual en junio de 2026, hasta USD 2,21 mil millones, informó el Gem & Jewellery Export Promotion Council (GJEPC). El presidente del GJEPC, Kirit Bhansali, atribuyó la recuperación a la corrección de los precios internacionales del oro y a la mayor demanda de joyería de oro engastada, que creció un 85,35 %.
Junio 2026 - Signet Jewelers reportó ventas comparables de un 1,8 %
Signet Jewelers, la mayor cadena minorista de joyería de Estados Unidos, reportó el 2 de junio ventas comparables de un 1,8 % en el primer trimestre fiscal 2027, finalizado el 2 de mayo de 2026, y elevó su previsión de utilidad por acción ajustada para el año fiscal completo. El director ejecutivo J.K. Symancyk atribuyó el avance al crecimiento de todas las categorías de producto.
Mayo 2026 - Richemont anunció que sus Maisons de Joyería crecieron un 8 %
Richemont, propietaria de Cartier y Van Cleef & Arpels, anunció el 22 de mayo que las ventas de sus Maisons de Joyería crecieron un 8 % a tipos de cambio reales (14 % a tipos constantes) en el ejercicio fiscal cerrado el 31 de marzo de 2026, con un margen operativo del 30,5 %. El grupo suizo elevó sus ventas totales a EUR 22,4 mil millones, un alza del 11 % a tipos constantes.
Factores Vitales que Favorecen el Auge del Mercado de Joyería
Los factores más favorables que están mejorando la demanda del mercado de joyería a escala mundial son:
- Cambios en el estilo de vida y las percepciones: La evolución de las tendencias de moda y el aumento de la renta disponible elevan la disposición a gastar en joyería, y la mayor participación de las mujeres en los ingresos del hogar refuerza su poder adquisitivo y su papel directo en las decisiones de compra. El efecto se observa en el gasto: según el World Gold Council (WGC), aun con una caída del 11% en volumen por los precios récord del oro, el valor de la demanda mundial de joyería de oro marcó un máximo histórico de USD 144.000 millones en 2024 (+9%), señal de que el consumidor mantuvo el gasto pese al encarecimiento.
- Auge en la tendencia a comprar diamantes: El interés por los diamantes crece, especialmente entre los consumidores jóvenes que los adoptan como declaración de estilo. El impulso más fuerte proviene del diamante de laboratorio, más asequible: según el GJEPC, las exportaciones indias de diamantes cultivados en laboratorio pasaron de USD 224 millones (FY19) a USD 1.402 millones (FY24), un alza del 525% en cinco años, y ya representan cerca del 50% de las exportaciones de diamantes de India en quilates, frente al 10% de hace un lustro. Con precios entre un 60% y un 85% por debajo de los naturales, atraen sobre todo a compradores jóvenes y primerizos, mientras el valor del diamante natural se ha moderado.
- Creciente conciencia de las piedras preciosas: Aumenta la demanda de piedras preciosas y de joyería con certificación de calidad adquirida en establecimientos reputados, así como la inversión en oro como refugio seguro. El WGC confirma esta tendencia: la demanda mundial de oro de inversión creció un 29% en 2024, hasta 239,4 toneladas, su nivel más alto desde 2013, respaldada además por las fuertes compras de los bancos centrales (el Banco de la Reserva de la India adquirió 73 toneladas).
- Incremento significativo de los canales en línea: La rápida digitalización y el uso de canales en línea para la promoción y la venta están acelerando el crecimiento del mercado, y los principales actores refuerzan sus plataformas de comercio electrónico con información de producto, ofertas y descuentos. El caso de Signet Jewelers —mayor minorista especializado en joyería de EE. UU. (Kay, Zales, Jared, Blue Nile)— lo ilustra: el comercio electrónico representó el 22,7% de sus ventas en el ejercicio 2025, frente a apenas un 5% en 2017.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación del Mercado de Joyería
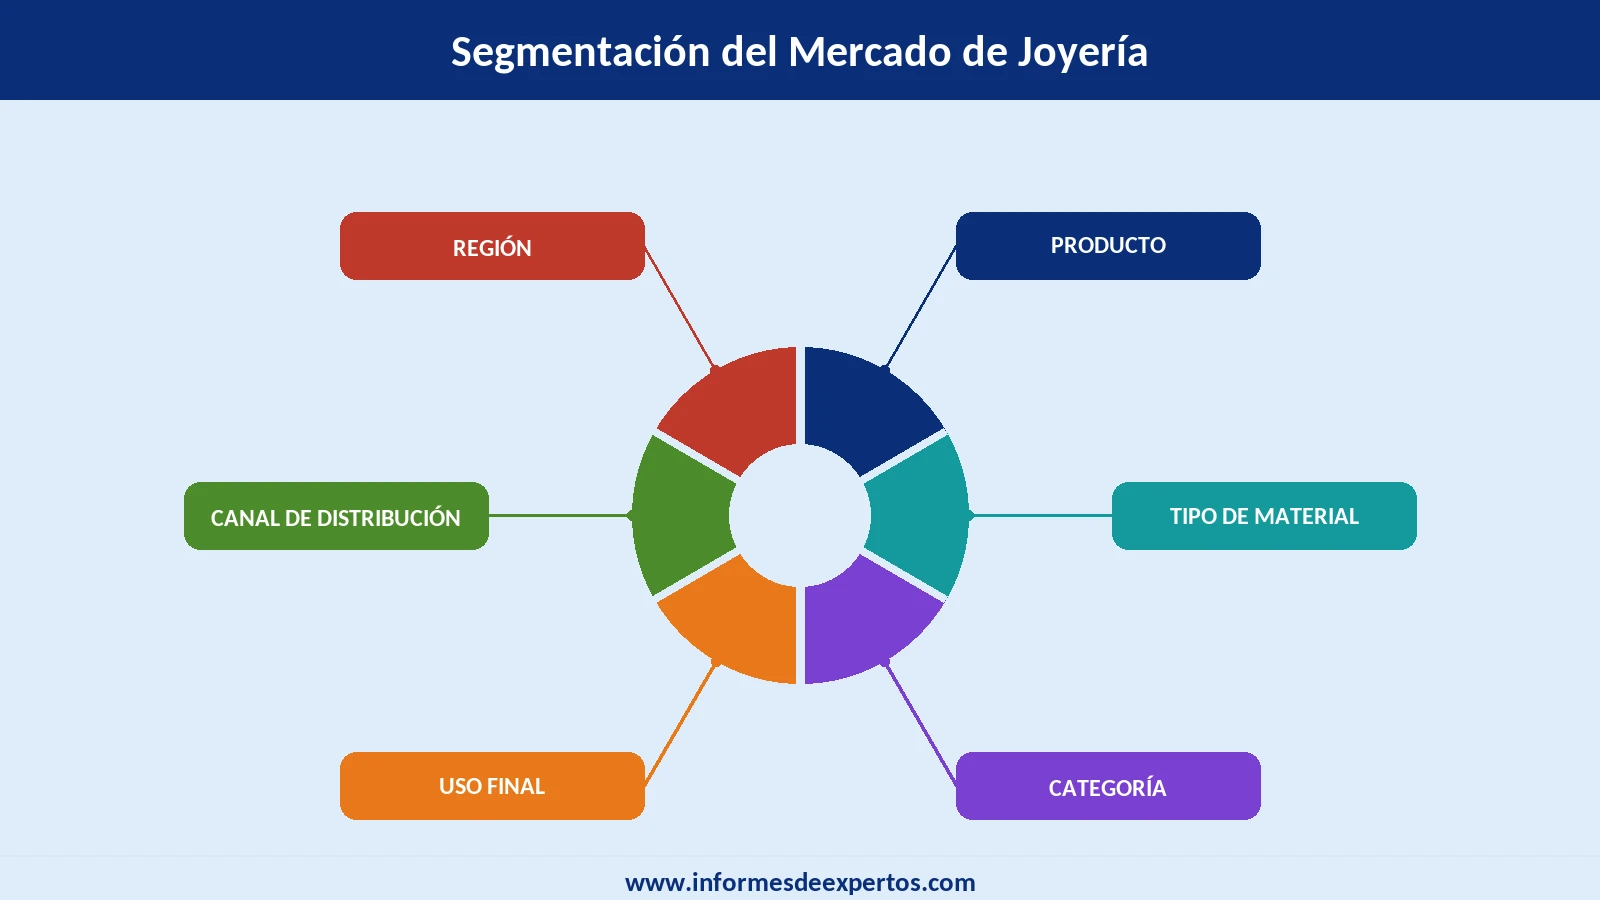
Según el producto, el mercado se divide en:
- Collar
- Anillo
- Pendientes
- Dijes y Pulseras
- Otros
Por el tipo de material, la industria se clasifica en:
- Plata
- Oro
- Platino
- Diamante
- Otros
Sobre la base de la categoría, la industria se puede dividir en:
- De Marca
- Sin Marca
Sobre la base del uso final, la industria se segmenta en:
- Hombres
- Mujeres
El informe clasifica la industria sobre la base del canal de distribución en:
- Offline
- Online
El informe de joyería analiza los mercados regionales de América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
Descargue un informe de muestra gratuito: Descargar PDF
Panorama Competitivo
Los productores y proveedores pioneros de joyería están elaborando en colaboración estrategias con protagonistas públicos y gobiernos autonómicos para reconfigurar productos y servicios destinados al mercado objetivo. Además, el estudio extiende el panorama demográfico de los jugadores clave a sus realizaciones, junto con los desarrollos y anuncios de sus productos.
- Compagnie Financière Richemont SA (Buccellati)
- Signet Jewelers Ltd.
- Certifications Chow Tai Fook Jewellery Group Limited
- Graff Diamonds Limited
- Harry Winston, Inc.
- H.Stern (Jewellery) Limited
- LVMH Moët Hennessy - Louis Vuitton
- Pandora A/S
- Swarovski AG
- Tanishq Corporation
- Otros
El estudio del mercado de joyería por los analistas de Informes de Expertos (IDE) agrupa un arraigado análisis pronóstico y ofrece un estudio detallado, destapa las tendencias y el flujo potencial de ingresos mediante la predicción de la dinámica actual y futura del mercado, las oportunidades y los desafíos, junto con los perfiles de las compañías destacadas y una visión extensa del modelo de las cinco fuerzas de Porter, junto con un análisis SWOT. El análisis ha comprobado las oportunidades para los nuevos operadores y los esfuerzos colectivos de las empresas públicas y privadas para extender el tamaño de la industria. Además, el informe proporciona una investigación de mercado en profundidad y estimaciones del mercado histórico (2019-2025) y pronóstico (2026-2035) para joyería.
Preguntas Clave Respondidas en Este Informe:
- ¿Cuál es el rendimiento actual y la trayectoria proyectada del mercado de joyería?
- ¿Cuáles son los principales impulsores, oportunidades y retos para el mercado de joyería?
- ¿Cómo afecta cada impulsor, restricción y oportunidad al mercado de joyería?
- ¿Cuáles son los principales mercados regionales estudiados en el informe?
- ¿Cuál es la región líder en el mercado de joyería?
- ¿Qué factores contribuyen al dominio de esta región en el mercado de joyería?
- ¿Cuál es la tasa de crecimiento histórica del mercado de joyería en los últimos años?
- ¿Cuáles son sus respectivas fortalezas y enfoques de mercado?
- ¿Cómo contribuyen estas empresas a la dinámica general del mercado de joyería?
- ¿Cuál es la estructura competitiva del mercado?
- ¿Quiénes son los principales actores del mercado de joyería?
Beneficios Clave para las Partes Interesadas:
- El informe de la industria de IDE ofrece un análisis cuantitativo exhaustivo de varios segmentos del mercado, las tendencias históricas y actuales del mercado, las previsiones del mercado y la dinámica del mercado de joyería de 2019 a 2035.
- El informe ofrece los datos más recientes sobre los impulsores, retos y oportunidades del mercado. El informe traza los principales mercados regionales, así como los que registran la tasa de crecimiento más rápida. Además, permite a las partes interesadas identificar los principales mercados nacionales de cada región.
- El análisis de las cinco fuerzas de Porter ayuda a las partes interesadas a evaluar el impacto de los nuevos operadores, la rivalidad competitiva, el poder del proveedor, el poder del comprador y la amenaza de sustitución. Ayuda a las partes interesadas a analizar el nivel de competencia en la industria de joyería y su atractivo.
- El panorama competitivo permite a las partes interesadas comprender su entorno competitivo y ofrece una visión de las posiciones actuales de los principales actores del mercado.