
Visión General del Mercado de Cobalto
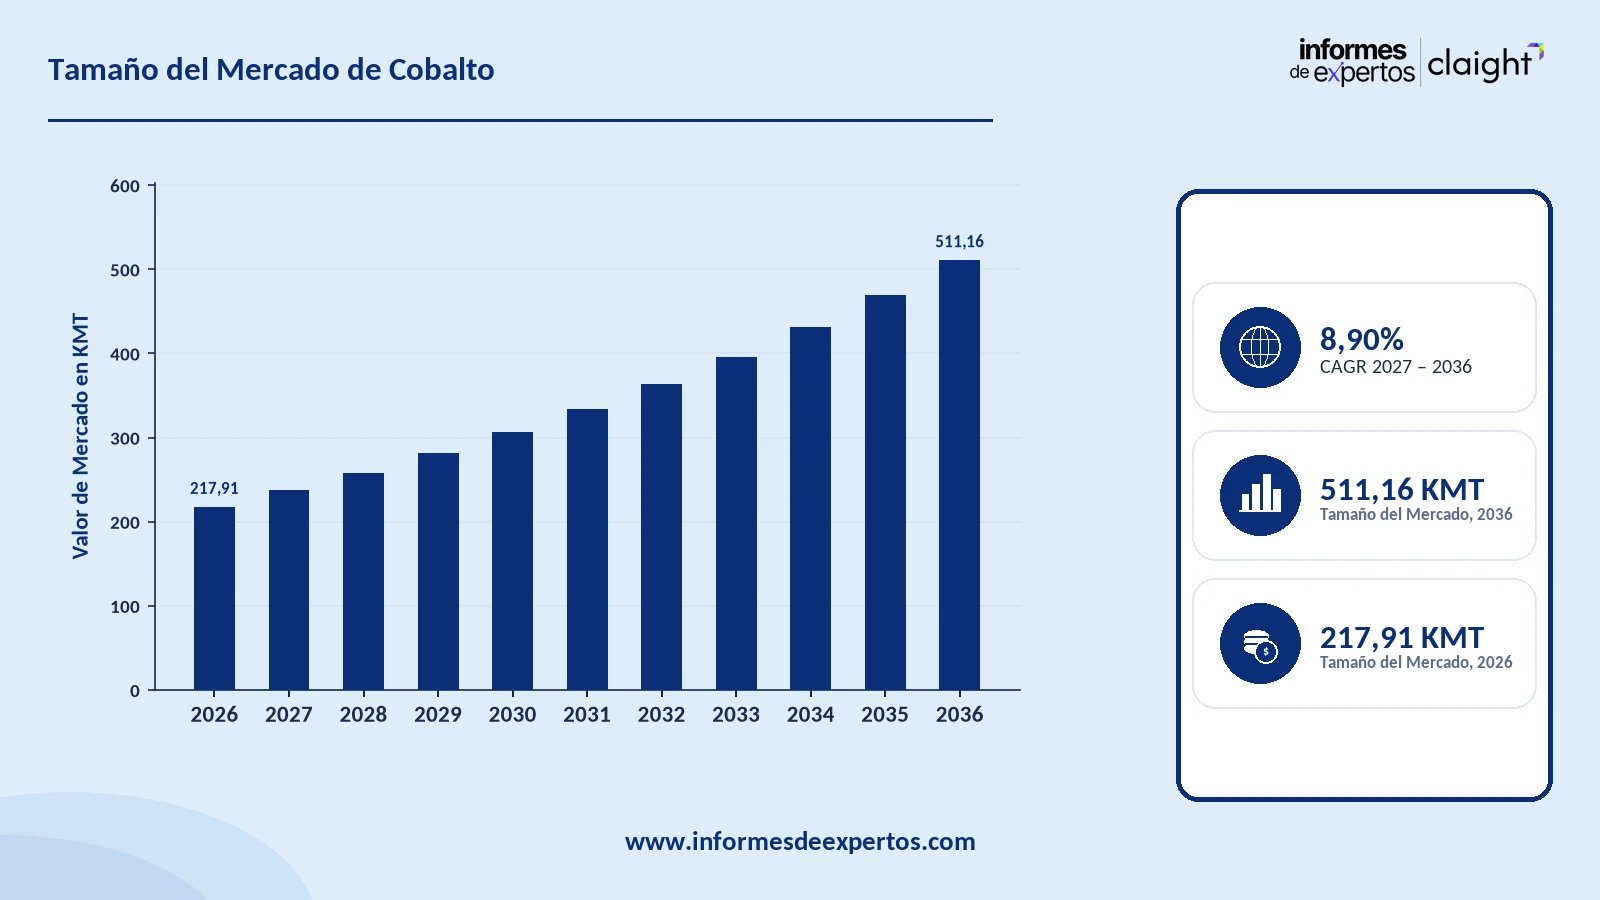
El mercado de cobalto alcanzó un valor de alrededor de 217,91 KMT en 2025. Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta del 8,90 % entre 2026 y 2035, para alcanzar un valor de 511,16 KMT en 2035.
Principales Perspectivas del Mercado
- La República Democrática del Congo dominó el mercado de cobalto en 2025, concentrando el 73 % de la producción minera mundial, mientras que Indonesia se consolidó como el productor de mayor crecimiento, con una cuota ampliada al 14 %.
- Las baterías de iones de litio para vehículos eléctricos y electrónica portátil están impulsando la demanda de cobalto, respaldadas por su creciente uso en superaleaciones aeroespaciales, imanes permanentes y tecnologías de energía renovable.
- La inversión china en refinación de cobalto se está acelerando, concentrando el 79 % de la producción mundial de cobalto refinado, lo que posiciona a China como el eslabón estratégico de la cadena de suministro de baterías.
Tamaño del Mercado y Pronóstico:
- Tamaño del Mercado en 2025: 217,91 KMT
- Tamaño del Mercado Proyectado en 2035: 511,16 KMT
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 8,90 %
Descargue un informe de muestra gratuito: Descargar PDF
El cobalto es un elemento químico metálico de número atómico 27 y símbolo Co. Se clasifica como metal de transición, de aspecto gris plateado lustroso y textura dura, con un punto de fusión relativamente alto (cercano a los 1.495 °C). Presenta estabilidad en el aire y el agua, aunque reacciona con los ácidos, y posee propiedades ferromagnéticas que conserva a temperaturas elevadas, lo que lo hace valioso para aleaciones e imanes. Se obtiene principalmente como subproducto de la minería de cobre y níquel, y rara vez se encuentra en estado puro en la naturaleza.
El cobalto es un mineral crítico para la transición energética, por su papel en las baterías de iones de litio que alimentan los vehículos eléctricos y los dispositivos electrónicos. Según el Servicio Geológico de EE.UU. (USGS), la producción minera mundial alcanzó un récord de unas 290.000 toneladas en 2024, frente a las 238.000 toneladas de 2023. La República Democrática del Congo concentra la mayor parte de la producción (alrededor del 75%), seguida de Indonesia, que aportó unas 28.000 toneladas (cerca del 10%). Las reservas mundiales se estiman en torno a 11 millones de toneladas, de las cuales la República Democrática del Congo posee unos 6 millones (más de la mitad del total). En el eslabón de refinado, China mantiene una posición dominante, con cerca del 80% de la producción mundial de cobalto refinado.
El crecimiento del mercado del cobalto se atribuye en gran medida a la creciente demanda de vehículos eléctricos. A medida que los gobiernos y los consumidores de todo el mundo impulsan la transición hacia un transporte más sostenible, la adopción de vehículos eléctricos avanza con rapidez. Según la Agencia Internacional de la Energía (AIE), las ventas mundiales de coches eléctricos superaron los 17 millones de unidades en 2024, un aumento del 25% respecto a 2023, y rebasaron por primera vez el 20% del mercado automovilístico mundial. La agencia prevé que esta cuota supere el 40% para 2030, lo que anticipa una demanda sostenida de los minerales que alimentan sus baterías.
Los vehículos eléctricos dependen de baterías de iones de litio que, en muchas de sus químicas, contienen cobalto, en especial las de níquel-manganeso-cobalto (NMC), ya que el metal mejora la densidad energética y la estabilidad térmica de la celda. Este factor ha elevado el consumo de cobalto en los últimos años: según la AIE, la demanda mundial alcanzó unas 220.000 toneladas en 2024, un 6% más que el año anterior. Los vehículos eléctricos representaron cerca del 43% de esa demanda, una proporción que podría acercarse al 57% hacia 2030.
Por ello, el segmento de las baterías es actualmente la mayor aplicación del cobalto, impulsado por los vehículos eléctricos y la electrónica portátil, como teléfonos, ordenadores portátiles y otros dispositivos con baterías recargables. No obstante, la expansión de químicas sin cobalto, como las baterías de litio-ferrofosfato (LFP), introduce un factor de moderación en la demanda a largo plazo, lo que incentiva la diversificación y el reciclaje del metal.
La República Democrática del Congo (RDC) domina el mercado mundial del cobalto, con alrededor del 75% de la producción minera mundial. Según el Servicio Geológico de EE.UU. (USGS), el país posee unos 6 millones de toneladas de reservas, más de la mitad de los aproximadamente 11 millones de toneladas estimadas a escala global. En la RDC, el cobalto se extrae principalmente como subproducto de las explotaciones de cobre, concentradas en la región minera de Katanga, y una parte procede de la minería artesanal y de pequeña escala.
Indonesia se ha consolidado como el segundo mayor productor, con unas 28.000 toneladas en 2024 (cerca del 10% del total mundial), impulsada por el auge de sus proyectos de níquel, de los que el cobalto se obtiene como subproducto. Otros productores, como Australia, Canadá y Rusia, aportan volúmenes muy inferiores a los de la RDC. En el eslabón de refinado, la concentración es aún mayor: China procesa cerca del 80% del cobalto refinado mundial, lo que le otorga un papel central en la cadena de suministro.
El dominio de la RDC plantea riesgos para la cadena de suministro y preocupaciones éticas, por su asociación con problemas de derechos humanos, en particular en la minería artesanal, y con daños ambientales. Para mitigar estas inquietudes, la industria prioriza el abastecimiento responsable y la trazabilidad del metal, mientras aumentan los esfuerzos por diversificar la producción y el refinado fuera de la RDC y de China. La expansión del reciclaje de baterías y el desarrollo de químicas con menor contenido de cobalto se perfilan como vías complementarias para reducir la dependencia de una oferta tan concentrada.
Principales Impulsores y Tendencias
Agosto 2026 - ARECOMS no descartó una reducción de las cuotas de exportación de cobalto
El 11 de agosto de 2026, el presidente de la Autoridad de Regulación y Control de los Mercados de Sustancias Minerales Estratégicas (ARECOMS) de la República Democrática del Congo, Patrick Mpoyi Luabeya, declaró que el regulador no descartó una reducción de las cuotas de exportación de cobalto si el desequilibrio entre la oferta y la demanda se agravaba, aunque precisó que, por el momento, no se decidió ninguna modificación de los volúmenes fijados para 2026 y 2027.
Junio 2026 - ARECOMS declaró perdidas las cuotas de exportación de cobalto del primer semestre no utilizadas al 30 de junio
El 29 de junio de 2026, la Autoridad de Regulación y Control de los Mercados de Sustancias Minerales Estratégicas (ARECOMS) de la República Democrática del Congo declaró perdidas las cuotas de exportación de cobalto del primer semestre de 2026 no utilizadas al 30 de junio, y anunció que esos volúmenes se reasignarían a su cupo estratégico, dentro del límite anual de 96.600 toneladas fijado para 2026 y 2027.
Abril 2026 - El Consejo de Ministros de la RDC adoptó un decreto que instituyó una Reserva Estratégica de Sustancias Minerales Estratégicas
El 10 de abril de 2026, el Consejo de Ministros de la República Democrática del Congo, presidido por el presidente Félix-Antoine Tshisekedi, adoptó un decreto que instituyó una Reserva Estratégica de Sustancias Minerales Estratégicas, categoría legal que comprende el cobalto, y confió su constitución y gestión a la Autoridad de Regulación y Control de los Mercados de Sustancias Minerales Estratégicas (ARECOMS).
Diciembre 2025 - La Comisión Europea adoptó el plan RESourceEU para reforzar el suministro de materias primas críticas
El 3 de diciembre de 2025, la Comisión Europea adoptó el plan de acción RESourceEU para acelerar y reforzar el suministro de materias primas críticas como las tierras raras, el cobalto y el litio, con instrumentos de financiación, un Centro Europeo de Materias Primas Críticas previsto para comienzos de 2026 y un mecanismo piloto de reservas estratégicas coordinado con los Estados miembros.
Factores Eminentes que Favorecen la Trayectoria del Mercado de Cobalto
-
Crecimiento de la demanda de baterías recargables: El cobalto es un componente crucial de las baterías de iones de litio, en especial las de química níquel-manganeso-cobalto (NMC), por su aporte a la densidad energética, la estabilidad térmica y la vida útil de la celda. El auge de los vehículos eléctricos y de los dispositivos electrónicos portátiles sostiene esta demanda. Según la Agencia Internacional de la Energía (AIE), el consumo mundial de cobalto alcanzó unas 220.000 toneladas en 2024, un 6% más que el año anterior, y los vehículos eléctricos representaron cerca del 43% de esa demanda, proporción que podría acercarse al 57% hacia 2030. Las ventas mundiales de coches eléctricos superaron los 17 millones de unidades en 2024, lo que refuerza esta trayectoria.
-
Nuevas aplicaciones en I+D e innovación: El aumento de la inversión en investigación y desarrollo amplía el uso del cobalto más allá de las baterías de smartphones y portátiles. El metal se emplea en circuitos integrados, imanes permanentes de alto rendimiento, superaleaciones para la industria aeroespacial y de defensa, y aleaciones de cobalto-cromo en implantes ortopédicos y dentales, donde se valora su resistencia a la corrosión y su biocompatibilidad. Esta diversificación de aplicaciones sostiene la demanda estructural del metal.
-
Aumento de los usos metalúrgicos: El cobalto se utiliza en una amplia gama de aplicaciones industriales, como imanes, superaleaciones y herramientas de corte. Al igual que el hierro, puede magnetizarse, y se combina con aluminio y níquel para fabricar imanes de gran potencia (alnico). Las superaleaciones de cobalto se emplean en álabes de turbinas de gas y motores de reacción, donde la resistencia mecánica y la durabilidad a altas temperaturas resultan determinantes. Según el Servicio Geológico de EE.UU. (USGS), las superaleaciones figuran entre las principales aplicaciones no vinculadas a baterías del metal.
-
Crecimiento de las energías renovables: El cobalto interviene en tecnologías de energía limpia, como los imanes de ciertos aerogeneradores y los sistemas de almacenamiento estacionario en baterías, que acompañan la integración de la energía solar y eólica en la red. A medida que avanza la transición hacia fuentes de energía renovables, la demanda de cobalto en estas aplicaciones tiende a crecer. La AIE prevé que la demanda mundial del metal podría situarse entre 400.000 y 500.000 toneladas hacia 2050, impulsada por la electrificación y el almacenamiento de energía.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación del Mercado de Cobalto
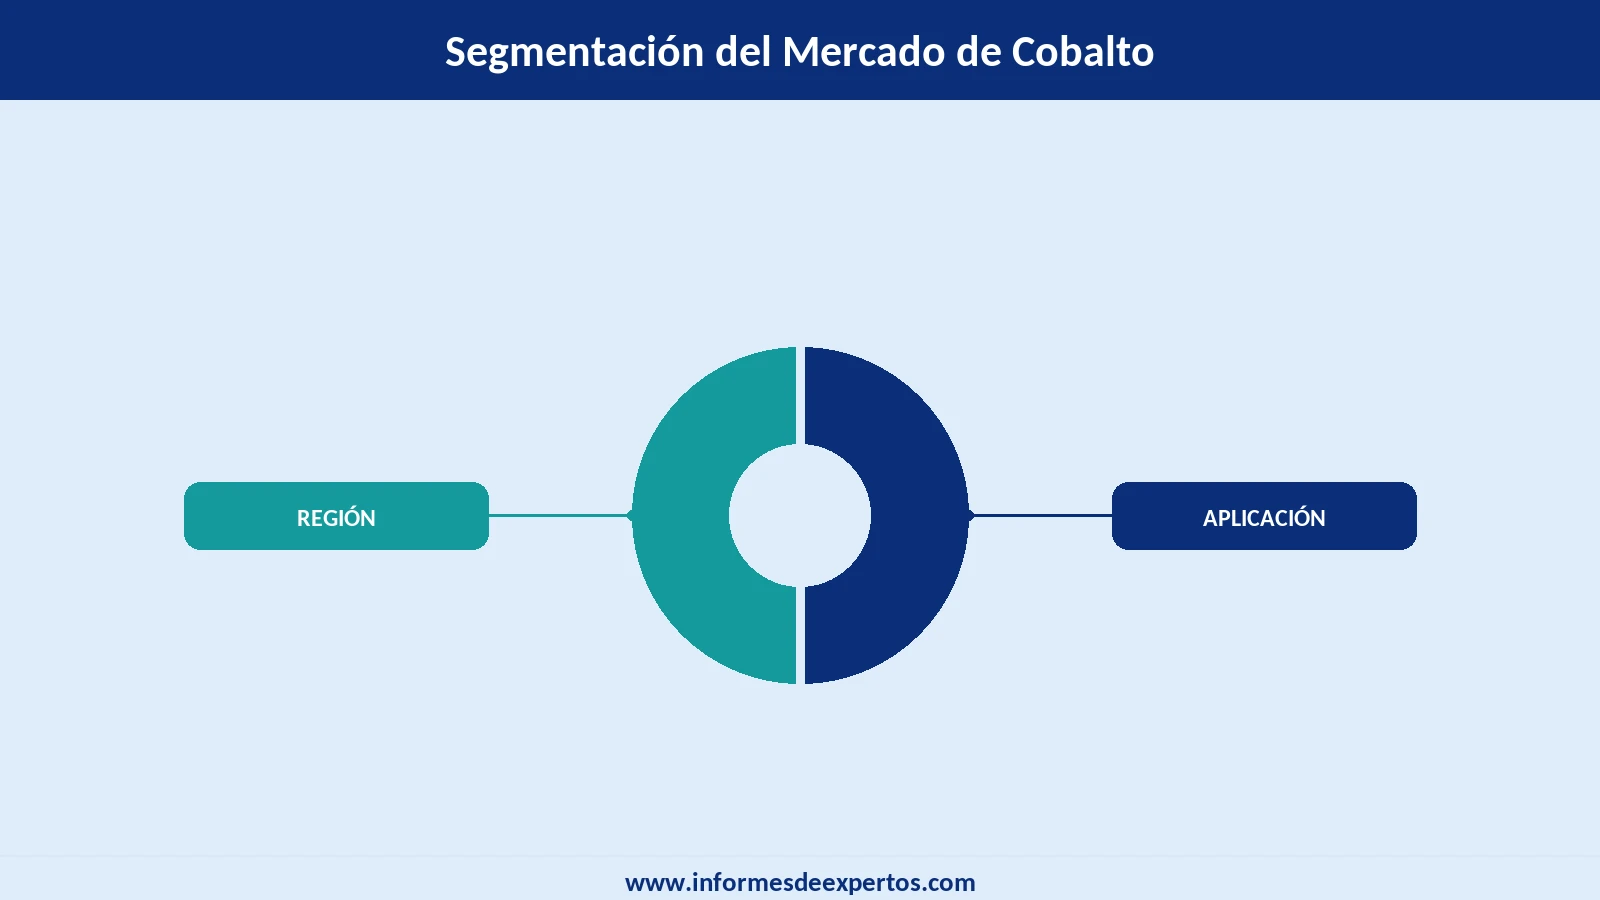
Sobre la base de las aplicaciones, el mercado puede clasificarse en:
- Baterías
- Aleaciones
- Materiales para Herramientas
- Catalizadores
- Pigmentos
- Imanes
- Jabones
- Otros
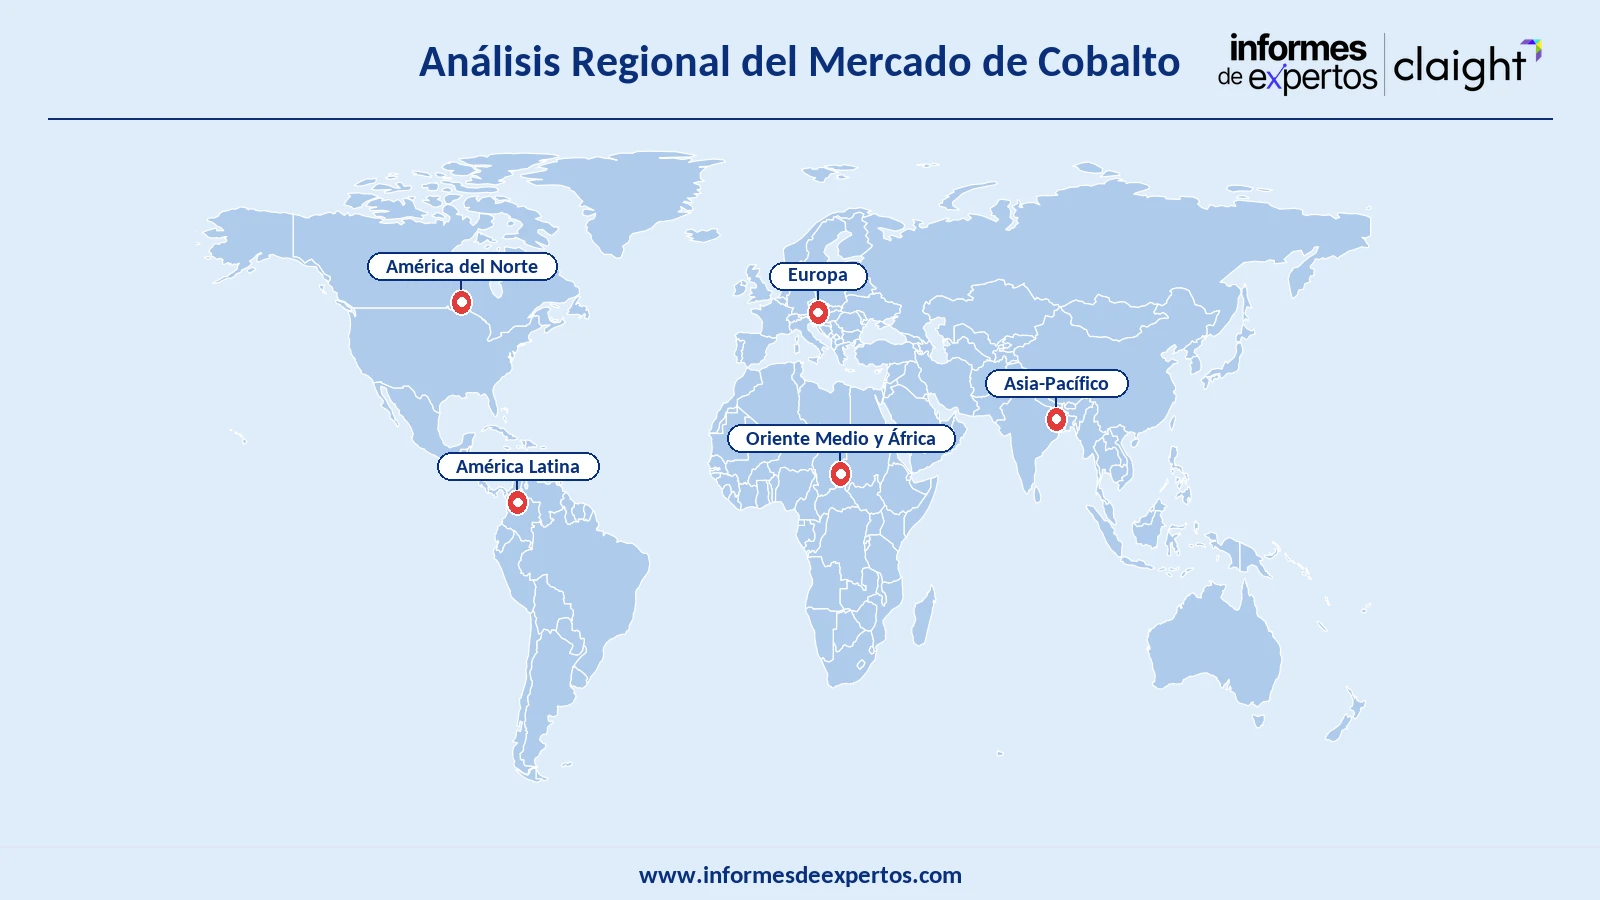
Las principales regiones incluidas en el informe del IDE sobre el mercado de cobalto incluyen América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis Regional del Mercado de Cobalto
Las principales regiones incluidas en el informe del IDE sobre el mercado de cobalto son América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
Asia Pacífico ocupa una posición central en el mercado mundial del cobalto, sobre todo en el eslabón de refinado y consumo. Según el Servicio Geológico de EE.UU. (USGS), China procesa cerca del 80% del cobalto refinado mundial y, pese a sus escasas reservas, controla buena parte de la cadena de suministro gracias a la importación de mineral y concentrados. Indonesia se ha consolidado como el segundo mayor productor minero, con unas 28.000 toneladas en 2024 (cerca del 10% del total mundial), de la mano del auge de sus proyectos de níquel. La región concentra además la mayor parte de la fabricación de baterías y de vehículos eléctricos, lo que sostiene una demanda elevada.
América del Norte impulsa su participación en el mercado con el objetivo de reducir la dependencia de la oferta concentrada y asegurar el suministro de minerales críticos. Según el USGS, Canadá figura entre los productores mineros relevantes, mientras que Estados Unidos desarrolla capacidad de extracción, refinado y reciclaje como parte de su estrategia de minerales críticos. El crecimiento de la fabricación de baterías y de vehículos eléctricos en la región refuerza la demanda regional.
Europa representa un mercado de consumo de peso, apoyado en su industria automovilística y en los objetivos de electrificación de la Unión Europea. La Ley de Materias Primas Fundamentales de la UE promueve la extracción, el procesamiento y el reciclaje internos de minerales críticos como el cobalto, con el fin de diversificar el abastecimiento. La expansión de las fábricas de baterías en el continente sostiene la demanda de la región.
América Latina participa en el mercado como región productora emergente y de reservas por desarrollar, con actividad ligada a la minería de cobre y níquel en países como Cuba, que cuenta con yacimientos de níquel-cobalto. El interés por diversificar la cadena de suministro mundial abre oportunidades para nuevos proyectos en la región.
Medio Oriente y África concentra la mayor parte de la producción minera mundial a través de la República Democrática del Congo, que según el USGS aporta alrededor del 75% del suministro minero global y posee unos 6 millones de toneladas de reservas. El cobalto se extrae principalmente como subproducto del cobre en la región de Katanga. Marruecos y Zambia también participan en la producción, mientras crecen las iniciativas de abastecimiento responsable y trazabilidad en toda la región.
Panorama Competitivo
La dinámica del mercado de cobalto indica los cambios con respecto a los nuevos participantes y la rivalidad que muestran. Los actores del mercado están inculcando nuevos cambios con el fin de atender a la creciente base de consumidores y derivar nuevos cambios positivos para marcar el potencial del producto para prosperar. Las principales empresas son:
- Glencore plc
- Vale S.A.
- Missouri Cobalt, LLC
- CMOC International
- Otros
El informe de Informes de Expertos (IDE) expone las tendencias fundamentales que dan lugar a un ritmo de crecimiento positivo en el mercado de cobalto. Además, incluye factores que influyeron exponencialmente en la dinámica del mercado durante el período histórico (2019-2025) y factores que proliferarán aún más la trayectoria de crecimiento en el período de pronóstico (2026-2035). El informe describe los principales segmentos por aplicación y regiones clave, así como los principales líderes del sector que están provocando cambios en las pautas de compra. Mediante el análisis de las cinco fuerzas de Porter y el análisis FODA, se esbozan los retos a los que se enfrentan los nuevos competidores.