
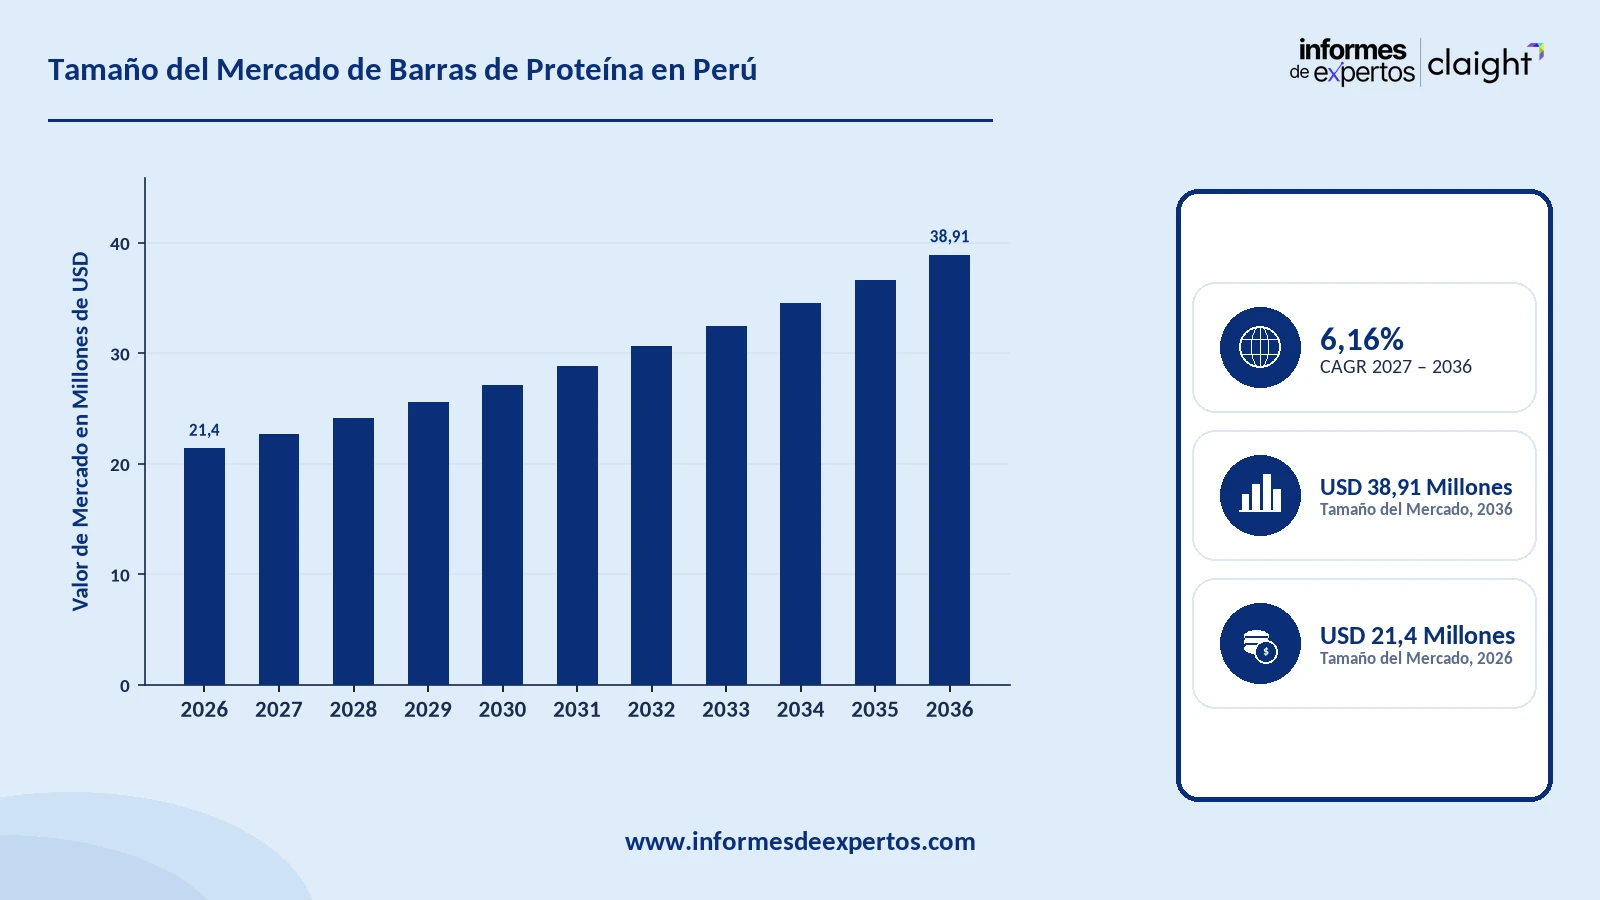
Tamaño del Mercado de Barras de Proteína en Perú
El mercado de barras de proteína en Perú alcanzó USD 21,40 Millones en 2025. Se espera que la industria crezca a una CAGR de 6,16 % durante el período de pronóstico 2026-2035. Para 2035, se espera que el mercado alcance USD 38,91 Millones. El aumento de las membresías en gimnasios y la demanda de snacks prácticos y altos en proteína amplían las ventas en todo el mercado. Las compañías globales de nutrición continúan ampliando su distribución local y presentan formulaciones dirigidas a los consumidores enfocados en el fitness. Las tendencias de demanda de Perú siguen en términos generales los patrones del mercado latinoamericano de snacks saludables, donde los hábitos de alimentación ricos en proteína y las tendencias de vida activa avanzan de forma similar.
Principales Tendencias y Perspectivas del Mercado
- El aumento de las membresías en gimnasios y la demanda de fuentes de proteína prácticas amplían las ventas en el mercado de barras de proteína en Perú.
- Las barras de proteína de origen vegetal se perfilan como una categoría de rápido crecimiento, a medida que los consumidores buscan alternativas sin lácteos.
- Las barras de proteína de suero concentran la mayor participación de las ventas entre los consumidores fitness del país.
Tamaño del Mercado y Pronóstico
- Tamaño del Mercado en 2025: USD 21,40 Millones
- Tamaño del Mercado Proyectado en 2035: USD 38,91 Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 6,16 %
La demanda de barras de proteína en Perú abarca formulaciones a base de suero, recetas de origen vegetal y barras a base de frutos secos y semillas que se comercializan a través de un conjunto cada vez más amplio de canales minoristas y especializados. Las compañías globales de nutrición deportiva dominan la oferta de marca, aunque los gimnasios locales y los minoristas especializados continúan ampliando sus selecciones. El alcance de la distribución minorista y la innovación en nuevos formatos siguen siendo los dos factores que más claramente determinan la rapidez con la que los nuevos productos llegan a los consumidores peruanos.
Descargue un informe de muestra gratuito: Descargar PDF
La innovación en formatos de bebida es un impulsor determinante que redefine la forma en que la proteína llega a los consumidores activos. En mayo de 2026, la marca Propel de PepsiCo lanzó Clear Protein, un sobre individual de polvo que aporta 20 gramos de proteína de suero, además de fibra y electrolitos. La fórmula no contiene azúcar y se disuelve en agua antes de su consumo. Innovaciones de este tipo reflejan un giro más amplio hacia formatos funcionales enriquecidos con proteína, que compiten directamente con las barras de proteína tradicionales por el mismo comprador de vida activa.
Las colaboraciones de sabores entre las marcas de snacks y las de nutrición son otro impulsor determinante. En junio de 2026, la marca CLIF Builders de Mondelez International lanzó una barra de proteína con sabor a White Fudge Oreo, que combina un sabor de galleta conocido con una formulación alta en proteína. Este tipo de colaboración entre marcas determina cada vez más la forma en que las compañías de nutrición atraen a los compradores de snacks masivos hacia la categoría de barras de proteína.
Principales Impulsores y Tendencias
Junio 2026 - La Marca CLIF Builders de Mondelez Lanzó una Barra de Proteína con Sabor a White Fudge Oreo
La marca CLIF Builders de Mondelez International presentó una barra de proteína con sabor a White Fudge Oreo, que combina un sabor de galleta ampliamente reconocido con una formulación alta en proteína. El producto se dirige a los consumidores activos que también buscan un sabor indulgente. El lanzamiento refleja la creciente demanda de perfiles de sabor indulgentes dentro de categorías de nutrición tradicionalmente enfocadas en el rendimiento. Se espera que este tipo de colaboración entre marcas amplíe el interés de los consumidores masivos en el mercado de barras de proteína en Perú.
Mayo 2026 - La Marca Propel de PepsiCo Lanzó un Formato de Bebida con 20 Gramos de Proteína de Suero
La marca Propel de PepsiCo lanzó Clear Protein, un sobre individual de polvo que aporta 20 gramos de proteína de suero, 3 gramos de fibra y electrolitos. La fórmula sin azúcar aporta apenas 90 calorías por sobre. El producto marca el duodécimo año consecutivo de crecimiento de la cartera de Propel. Está diseñado para los consumidores que buscan una nutrición multifuncional y práctica. Este tipo de innovación en bebidas funcionales compite cada vez más por el mismo comprador de vida activa al que se dirige el mercado de barras de proteína en Perú.
Abril 2026 - La Marca Optimum Nutrition de Glanbia Amplió su Gama de Nutrición Deportiva
La marca Optimum Nutrition de Glanbia presentó las Creatine Gummies y un batido proteico listo para beber de 40 gramos bajo su plataforma «Optimum Advantage». El lanzamiento celebra más de 35 años de la marca en la categoría de nutrición deportiva. La ampliación suma formatos prácticos a sus consolidadas líneas de barras de proteína y de polvos. Una ampliación de cartera de este tipo refleja cómo las principales marcas de nutrición siguen a los consumidores a través de múltiples formatos de consumo de proteína.
Enero 2026 - Post Holdings Lanzó una Línea de Granola Premier Protein
Post Holdings presentó la granola Premier Protein en sabores de miel con almendra y chocolate, con 17 gramos de proteína por porción. El formato está diseñado para mezclarse con yogur, tazones de smoothie y avena. El lanzamiento amplía la cartera de desayuno de la marca Premier Protein más allá de sus batidos, waffles y cereales actuales. Este tipo de extensión de formato muestra cómo las marcas enfocadas en la proteína continúan acompañando a los consumidores en distintos momentos de consumo, algo relevante para el mercado de barras de proteína en Perú.
Desarrollos Recientes
Las Marcas Consolidadas de Barras Continúan Presentando Variantes Altas en Proteína
Las marcas tradicionales de barras de snack reformulan cada vez más sus productos insignia para aumentar su contenido de proteína. En junio de 2025, la marca RXBAR de Kellanova lanzó una innovación High Protein junto con un nuevo sabor de limón, miel y mantequilla de anacardo. La iniciativa extiende el posicionamiento de etiqueta limpia de la marca hacia el segmento alto en proteína. Este tipo de reformulación refleja las crecientes expectativas de los consumidores sobre el contenido de proteína en barras que originalmente no se posicionaban como productos de nutrición deportiva. La tendencia es cada vez más visible en el mercado de barras de proteína en Perú.
Las Marcas de Venta Directa Amplían su Posicionamiento hacia la Salud Metabólica
Las compañías de nutrición de venta directa continúan ampliando sus carteras más allá de sus productos centrales de proteína y de sustitutos de comidas. En julio de 2025, Herbalife lanzó MultiBurn, un suplemento para la salud metabólica formulado con extractos botánicos estudiados clínicamente, entre ellos extractos de naranja sanguina y de hibisco. El lanzamiento refleja la estrategia de la compañía de combinar su consolidada red de distribuidores con un posicionamiento más orientado al bienestar. Este tipo de ampliación de cartera es relevante para el mercado de barras de proteína en Perú, donde los canales de venta directa siguen siendo una vía de distribución importante.
Los Minoristas de Nutrición Deportiva Reestructuran sus Alianzas con el Comercio Especializado
Los minoristas especializados en nutrición reestructuran sus estrategias de canal para llegar a los consumidores enfocados en la salud, tanto mediante tiendas propias como a través de alianzas con farmacias. En agosto de 2026, GNC Holdings anunció planes para restablecer sus tiendas propias en Singapur, junto con una alianza de distribución exclusiva con la farmacia Guardian. Este tipo de enfoque de doble canal refleja el papel creciente de las tiendas especializadas en el mercado de barras de proteína en Perú. Los minoristas dedicados a la nutrición compiten cada vez más con los supermercados por el mismo comprador enfocado en el fitness.
Los Snacks Proteicos de Panadería Continúan Ganando Terreno frente a las Barras Tradicionales
Las marcas de nutrición extienden cada vez más su posicionamiento proteico hacia formatos de panadería que compiten por la misma ocasión de consumo que las barras tradicionales. La marca Quest, de The Simply Good Foods Company, lanzó su campaña "Sweet on Protein" a finales de 2024. La campaña presentó la línea Bake Shop de muffins ricos en proteína en los principales minoristas nacionales. Este tipo de diversificación de formatos ilustra cómo las marcas enfocadas en la proteína se amplían más allá del formato de barra. La tendencia es cada vez más relevante para el mercado de barras de proteína en Perú.
Las Marcas de Control de Peso Suman Formatos Altos en Proteína para Usuarios de GLP-1
Las marcas de nutrición clínica presentan productos altos en proteína diseñados específicamente para los consumidores que siguen programas de control de peso. Abbott lanzó Protality, un batido de 150 calorías que aporta 30 gramos de proteína y 25 vitaminas y minerales. La fórmula busca preservar la masa muscular durante las dietas con déficit calórico, incluso en los consumidores que utilizan medicamentos GLP-1. Se espera que este tipo de innovación proteica con respaldo clínico continúe influyendo en la forma en que los productos proteicos se comercializan a los consumidores que cuidan su peso y buscan preservar su masa muscular.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación de la Industria de Barras de Proteína en Perú
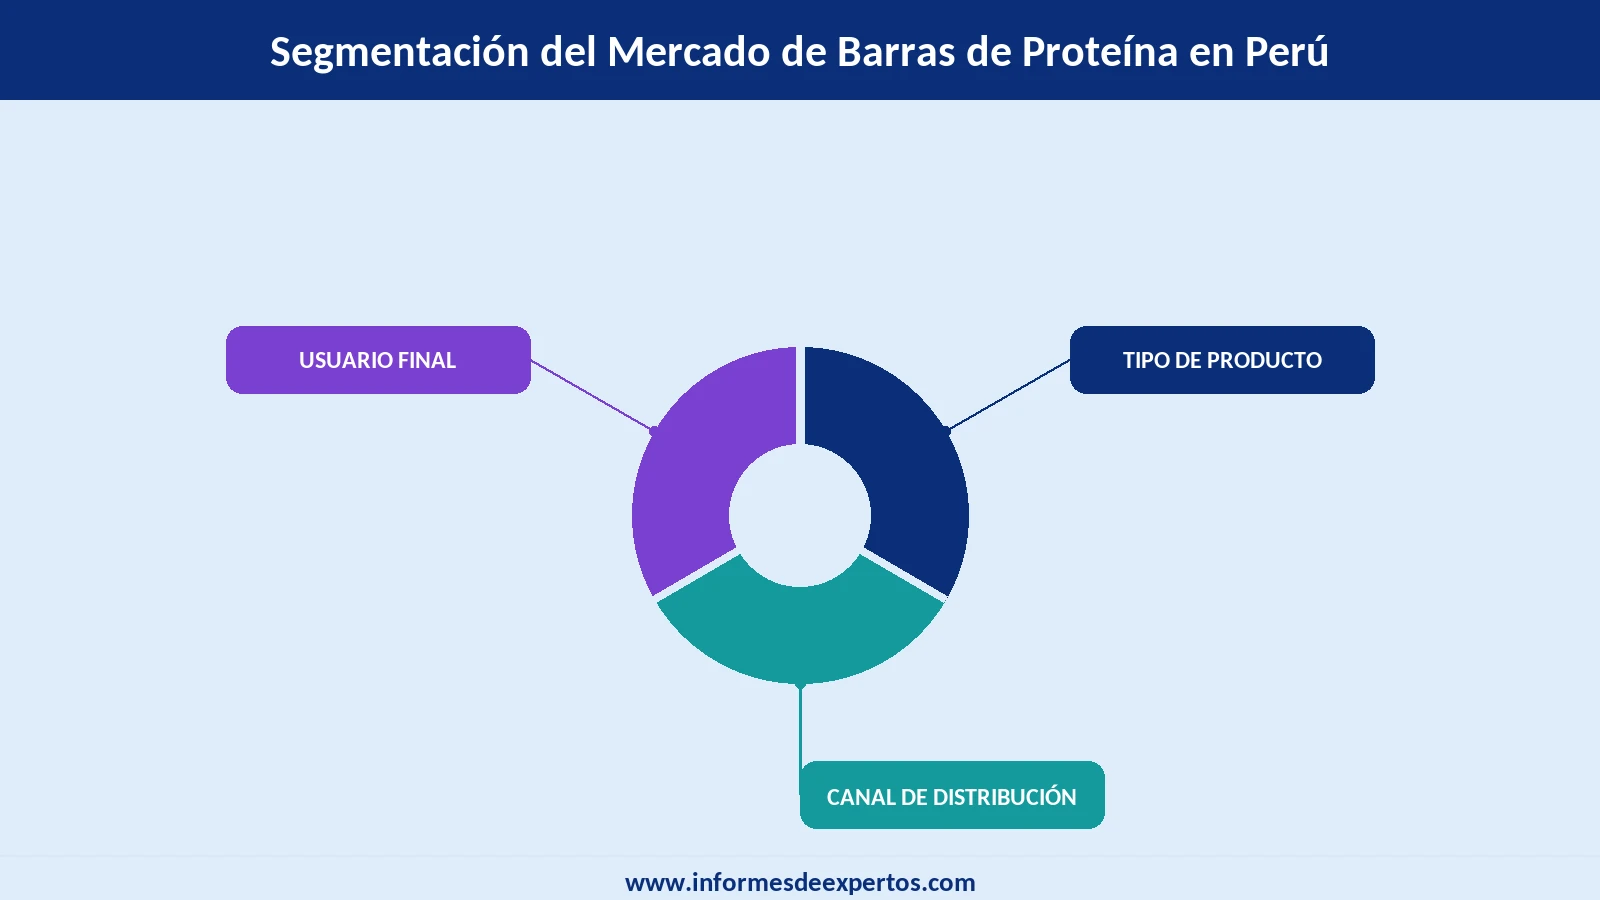
El informe de Informes de Expertos titulado Informe y Pronóstico del mercado de barras de proteína en Perú 2026-2035 ofrece un análisis detallado del mercado a partir de los siguientes segmentos:
Mercado por Tipo de Producto:
- Barras de Proteína de Suero
- Barras de Proteína de Origen Vegetal
- Barras de Proteína a Base de Frutos Secos y Semillas
- Otras
Información clave: Las barras de proteína de suero concentran la mayor participación de la categoría, lo que refleja la sólida confianza de los consumidores en el suero como una fuente de proteína completa y de rápida absorción. Las barras de proteína de origen vegetal crecen con mayor rapidez, a medida que los consumidores flexitarianos y sensibles a la lactosa buscan alternativas sin lácteos. Esta tendencia sigue de cerca la del mercado de barras de proteínas a nivel global. Las barras a base de frutos secos y semillas atraen a los compradores que prefieren etiquetas con ingredientes integrales. La categoría de otras incluye formulaciones a base de colágeno y de clara de huevo dirigidas a segmentos de nicho. La creciente diversidad de formulaciones continúa ampliando la oferta en el mercado de barras de proteína en Perú.
Mercado por Canal de Distribución:
- Supermercados e Hipermercados
- Tiendas de Conveniencia
- Comercio Minorista en Línea
- Tiendas Especializadas
- Otros
Información clave: Los supermercados y los hipermercados concentran la mayor participación de las ventas, ya que ofrecen la mayor variedad de marcas junto con promociones frecuentes. El comercio minorista en línea crece con mayor rapidez, a medida que las plataformas de comercio electrónico amplían el acceso a marcas importadas y especializadas más allá de las tiendas físicas tradicionales. Este patrón de crecimiento sigue de cerca el del mercado latinoamericano de snack bars. Las tiendas de conveniencia captan las compras por impulso cerca de los gimnasios y de los centros de transporte. Las tiendas especializadas atienden a los compradores que buscan productos premium y de formulación clínica. La categoría de otros incluye los gimnasios y los canales de venta directa al consumidor. La ampliación del acceso minorista continúa determinando los patrones de compra en el mercado de barras de proteína en Perú.
Mercado por Usuario Final:
- Deportistas y Aficionados al Fitness
- Consumidores Generales
- Otros
Información clave: Los deportistas y los aficionados al fitness representan la mayor categoría de usuario final y compran barras de proteína principalmente para la recuperación muscular y el apoyo al rendimiento. Los consumidores generales son el grupo de usuario final de más rápido crecimiento, ya que las barras de proteína funcionan cada vez más como sustitutos prácticos de comidas más allá de las rutinas de entrenamiento estructuradas. La categoría de otros incluye a estudiantes y viajeros que buscan snacks portátiles y altos en proteína. La adopción más amplia, más allá del público deportivo, continúa ampliando la base potencial del mercado de barras de proteína en Perú.
Descargue un informe de muestra gratuito: Descargar PDF
Cuota del Mercado de Barras de Proteína en Perú
Por tipo de producto, las barras de proteína de suero dominan el mercado gracias a la confianza consolidada de los consumidores
Las barras de proteína de suero continúan representando la mayor participación de la categoría en todo el país. La sólida confianza de los consumidores en el suero como fuente de proteína completa y de rápida absorción las mantiene como la formulación con mayor presencia en los anaqueles. En abril de 2026, la marca Optimum Nutrition de Glanbia amplió su gama de nutrición deportiva y reforzó la profundidad de su oferta a base de suero, que sostiene el liderazgo de esta categoría. Esta combinación de confianza del consumidor y profundidad de formulación mantiene a las barras de proteína de suero muy por delante de todos los demás tipos de producto en el mercado de barras de proteína en Perú.
Las barras de proteína de origen vegetal ganan participación con mayor rapidez, a medida que los consumidores flexitarianos y sensibles a la lactosa buscan alternativas sin lácteos. Los minoristas amplían el espacio en anaquel dedicado a las formulaciones con proteína de arveja, de soya y de arroz. Las tiendas especializadas y de productos saludables amplían su surtido vegetal para atender a esta creciente base de compradores, y suelen ofrecer marcas importadas junto con productores locales emergentes. Se espera que la demanda continua de nutrición de origen vegetal mantenga a esta categoría como el tipo de producto de más rápido crecimiento durante el período de pronóstico.
Por canal de distribución, los supermercados e hipermercados lideran el mercado gracias a su amplia variedad de marcas
La amplia variedad de marcas y las promociones frecuentes mantienen a los supermercados y a los hipermercados por delante de todos los demás canales de distribución en la venta de barras de proteína. Las marcas multinacionales de nutrición dan prioridad a estos minoristas de gran formato cuando presentan nuevos productos en el país. En enero de 2026, Post Holdings lanzó su línea de granola Premier Protein, lo que refleja que el comercio minorista de gran formato sigue siendo el canal preferido para los nuevos productos de nutrición proteica. Esta combinación de variedad y alcance mantiene a los supermercados y a los hipermercados por delante de todos los demás canales en el mercado de barras de proteína en Perú.
Las plataformas de comercio electrónico amplían el acceso de los consumidores a marcas importadas y especializadas de barras de proteína más allá de las tiendas físicas tradicionales, lo que convierte al comercio minorista en línea en el canal de distribución de más rápido crecimiento. Los servicios de entrega de nutrición por suscripción incorporan cada vez más las barras de proteína a pedidos más amplios de suplementos. Los compradores enfocados en el fitness comparan cada vez más las formulaciones y los precios entre varios minoristas en línea antes de comprometerse con una compra recurrente, un comportamiento que los formatos físicos tradicionales difícilmente pueden replicar. Se espera que la adopción continua del comercio electrónico mantenga al comercio minorista en línea como el canal de distribución de más rápido crecimiento durante el período de pronóstico.
Por usuario final, los deportistas y los aficionados al fitness dominan el mercado gracias a la demanda de nutrición deportiva
Las necesidades de recuperación muscular y de nutrición deportiva estructurada son las que mantienen a los deportistas y a los aficionados al fitness como la mayor categoría de usuario final en la compra de barras de proteína. El comercio minorista cercano a los gimnasios y las tiendas especializadas en nutrición deportiva mantienen las barras de proteína al alcance de esta base de consumidores. En junio de 2025, la marca RXBAR de Kellanova lanzó una innovación High Protein dirigida directamente a los consumidores fitness que buscan etiquetas de ingredientes más limpias. Esta combinación de formulación específica y acceso minorista especializado mantiene a los deportistas y a los aficionados al fitness muy por delante de todas las demás categorías de usuario final.
El hecho de que las barras de proteína funcionen cada vez más como sustitutos prácticos de comidas, más allá de las rutinas de entrenamiento estructuradas, convierte a los consumidores generales en el grupo de usuario final de más rápido crecimiento. Las colaboraciones de sabores masivos ayudan a que las barras de proteína lleguen a compradores que no se consideran consumidores fitness. La ubicación en los pasillos de snacks habituales de los supermercados, en lugar de las secciones dedicadas a la nutrición deportiva, amplía aún más el atractivo de esta categoría entre los compradores generales. Se espera que la adopción masiva continua mantenga a los consumidores generales como la categoría de usuario final de más rápido crecimiento durante el período de pronóstico.
Panorama Competitivo
Las compañías globales de nutrición deportiva y los conglomerados diversificados de alimentos envasados definen en conjunto la base de oferta de barras de proteína del país. Esto refleja los patrones de suministro del mercado latinoamericano de snacks saludables en su conjunto. También responde a la combinación de confianza de marca y experiencia en formulación que los consumidores peruanos enfocados en el fitness valoran al elegir productos proteicos. Las compañías más capaces de combinar una ciencia de la proteína comprobada con una amplia distribución minorista suelen lograr la mayor adopción entre los consumidores. La inversión sostenida en innovación de sabores y en formulaciones de etiqueta limpia también distingue a las marcas de nutrición líderes de los productores regionales más pequeños. La creciente competencia de las bebidas funcionales añade una capa adicional de presión sobre los proveedores del formato tradicional de barra. Los actores del mercado de barras de proteína en Perú que combinan credibilidad de formulación con escala de distribución están en mejor situación para defender su posición.
La credibilidad de la formulación, el alcance de la distribución y el ritmo de innovación en sabores son los factores que, en última instancia, deciden quién logra la mayor presencia en anaquel. Las compañías del mercado de barras de proteína en Perú más sólidas en esos tres frentes están mejor posicionadas para captar la demanda continua de nutrición práctica y alta en proteína. Las compañías con carteras diversificadas que abarcan formatos de suero, de origen vegetal y de bebidas funcionales suelen adaptarse mejor a los cambios en las preferencias de los consumidores que los productores de un solo formato. Los fabricantes dispuestos a invertir en la reformulación con etiqueta limpia construyen una mayor fidelidad entre los compradores peruanos preocupados por su salud que los que se apoyan únicamente en recetas tradicionales. Esta combinación de diversidad de cartera, ritmo de innovación y confianza en la formulación distingue cada vez más a las marcas líderes de la categoría de sus competidores más pequeños.
The Simply Good Foods Company
The Simply Good Foods Company tiene su sede en Denver, Colorado. Su estructura actual proviene de una fusión de 2017 que reunió a las marcas Atkins y Quest bajo un mismo grupo. La compañía consolidó su posición como especialista en nutrición gracias a su cartera de barras de proteína y snacks Quest.
Glanbia plc
Fundada en 1997 mediante la fusión de dos cooperativas lácteas irlandesas, Glanbia plc tiene su sede en Kilkenny, Irlanda. La compañía consolidó su posición global con sus marcas Optimum Nutrition y Performance Nutrition, ampliamente reconocidas entre las principales de la nutrición deportiva.
Post Holdings Inc.
Post Holdings Inc. tiene su sede en St. Louis, Missouri; fue fundada en 1895 y su estructura corporativa actual se estableció en 2011. La compañía consolidó su posición en nutrición principalmente con su marca Premier Protein, que abarca batidos, barras y formatos de desayuno. Su matriz de alimentos envasados le otorga una escala de fabricación y distribución de la que carecen las marcas proteicas más pequeñas.
Herbalife International Inc.
Herbalife International Inc. fue fundada en 1980 y tiene su sede en Los Ángeles, California. La compañía consolidó su posición global mediante una red de distribuidores de venta directa presente en decenas de países, con una presencia consolidada en América Latina.
Otros actores clave del mercado incluyen a Kellanova, General Mills Inc., Mondelez International Inc., PepsiCo Inc. y Abbott Laboratories, entre otros.
Conclusiones Clave del Informe del Mercado de Barras de Proteína en Perú
- El mercado de barras de proteína en Perú alcanzó USD 21,40 Millones en 2025 y se proyecta que crezca a una CAGR de 6,16 % hasta 2035.
- Las barras de proteína de suero lideran por tipo de producto, mientras que las de origen vegetal son la categoría de más rápido crecimiento.
- Los supermercados y los hipermercados concentran la mayor parte de las ventas, mientras que el comercio minorista en línea es el canal de distribución de más rápido crecimiento.
- Los deportistas y los aficionados al fitness dominan por usuario final, mientras que los consumidores generales ganan participación con mayor rapidez, a medida que las barras de proteína llegan a los compradores masivos.
¿Por qué elegir Informes de Expertos?
- Análisis integral y basado en datos, fundamentado en fuentes gubernamentales, regulatorias y corporativas confiables.
- Conocimiento profundo de la dinámica de los mercados latinoamericanos de nutrición deportiva y de alimentos envasados.
- Información práctica sobre las oportunidades del mercado de barras de proteína en Perú, diseñada para respaldar la planificación estratégica, las decisiones de inversión y las estrategias de entrada al mercado.
- Un equipo de analistas con experiencia, comprometido con la precisión, la objetividad y una investigación centrada en el cliente.
Llamado a la Acción
Descubra la información más reciente sobre el mercado de barras de proteína en Perú (2026-2035) con nuestro informe integral. Conozca los patrones de crecimiento regional, las preferencias del consumidor y los principales actores de la industria. Manténgase por delante de la competencia con datos confiables y análisis expertos. Descargue hoy su informe de muestra gratuito e impulse decisiones informadas en el mercado.
Alcance del Mercado:
|
Características del Informe |
Detalles |
|
Año Base de la Estimación: |
2025 |
|
Datos Históricos: |
2019-2025 |
|
Datos de Pronóstico: |
2026-2035 |
|
Alcance del Informe: |
Tendencias Históricas y Previsiones del Mercado, Impulsores y Limitantes de
|
|
Desglose por |
|
|
Desglose por |
|
|
Desglose por |
|
|
Dinámica del Mercado: |
|
|
Panorama Competitivo: |
|
|
Empresas Cubrietas: |
|