
Visión General del Mercado de Agricultura Vertical
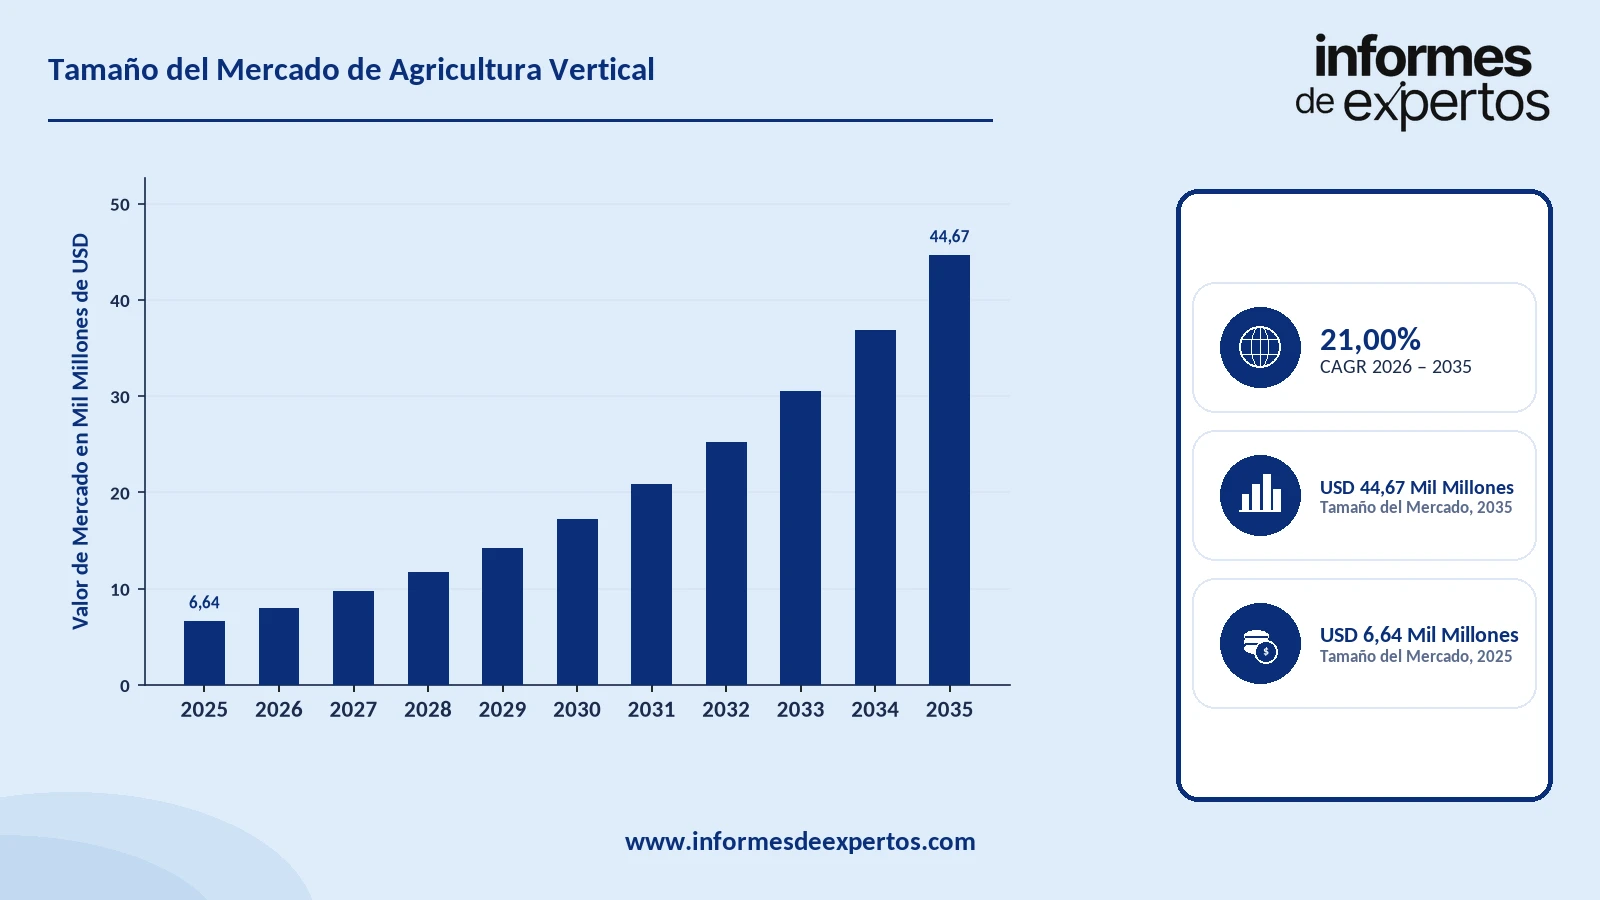
El mercado de agricultura vertical alcanzó un valor de USD 6,64 Mil Millones en 2025 y se proyecta que se expanda a una CAGR de alrededor de 21,00 % hasta 2035. Con la adopción de hidroponía a gran escala, la integración de iluminación LED de alta eficiencia, el control climático impulsado por inteligencia artificial y el creciente respaldo gubernamental a la seguridad alimentaria urbana, se espera que el mercado alcance USD 44,67 Mil Millones en 2035.
Principales Perspectivas del Mercado
- Asia Pacífico dominó el mercado en 2025 al concentrar cerca del 42 % de las granjas operativas a nivel global, con Japón, China y Singapur sumando más de 3.200 instalaciones.
- La hidroponía escalable y los microvegetales de alto valor están impulsando la adopción, respaldados por alianzas estratégicas con grandes cadenas minoristas, subsidios gubernamentales y la preferencia creciente por productos frescos sin pesticidas.
- La inversión en infraestructura hidropónica y granjas modulares en contenedores se está acelerando, impulsada por la seguridad alimentaria urbana, lo que posiciona a Asia Pacífico como centro estratégico de producción agrícola en ambiente controlado.
Tamaño del Mercado y Pronóstico
- Tamaño del Mercado en 2025: USD 6,64 Mil Millones
- Tamaño del Mercado Proyectado en 2035: USD 44,67 Mil Millones
- Tasa de Crecimiento Anual Compuesta (CAGR) de 2026 a 2035: 21,00 %
Descargue un informe de muestra gratuito: Descargar PDF
El mercado de agricultura vertical alcanzó USD 6,64 mil millones en 2025, sostenido por la creciente necesidad de producir alimentos cerca de los centros urbanos. La presión sobre la tierra cultivable y el agua dulce ha acelerado la adopción de granjas en ambientes controlados que cultivan en capas apiladas durante todo el año.
Esta presión está respaldada por datos oficiales. Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), la tierra cultivable disponible por habitante viene cayendo de forma sostenida y se prevé que se reduzca a cerca de 0,15 hectáreas por persona en 2050, frente a valores muy superiores en décadas anteriores. La FAO advierte además que la escasez de agua ya afecta a unos 3.200 millones de personas que viven en zonas agrícolas, y que satisfacer la demanda futura de alimentos podría elevar las extracciones de agua para la agricultura hasta un 35%.
Un impulsor central es la seguridad alimentaria urbana. Según el Departamento de Asuntos Económicos y Sociales de la ONU (UN DESA), cerca del 68% de la población mundial vivirá en ciudades en 2050, lo que presiona a gobiernos y minoristas a buscar cadenas de suministro más cortas y resistentes al clima. La agricultura vertical responde a ese reto al producir cultivos frescos de forma local y continua, con un uso mucho menor de suelo y agua que la agricultura convencional.
Este impulsor mejora la demanda al garantizar cosechas constantes y libres de pesticidas. En enero de 2025, coincidiendo con el Foro Económico Mundial de Davos, AeroFarms anunció la comercialización plena de su sistema patentado de agricultura vertical tras reestructurar sus operaciones y salir de un proceso de reorganización. La compañía, que concentra más del 70% del mercado minorista de microvegetales (microgreens) de Estados Unidos, emplea aeroponía patentada, robótica, sistemas automatizados e inteligencia artificial, y afirma usar un 90% menos de agua y hasta 230 veces menos suelo que la agricultura tradicional. El avance es una señal de que el modelo puede ser rentable cuando se gestiona con disciplina operativa, lo que refuerza la confianza de inversores y minoristas en el sector.
Principales Impulsores y Tendencias
Agosto 2026 - La ANRPC celebró el Foro de Caucho Natural Sostenible en la India
La Asociación de Países Productores de Caucho Natural (ANRPC), con el respaldo del Rubber Board del Gobierno de la India, celebró el 19 de agosto de 2026 el Sustainable Natural Rubber Forum en Kochi. El evento reunió a representantes de los 13 gobiernos miembros, líderes industriales y organizaciones no gubernamentales para avanzar en la aprobación de las Directrices de Caucho Natural Sostenible de la ANRPC y en la implementación de herramientas de trazabilidad de código abierto orientadas al cumplimiento del Reglamento Europeo contra la Deforestación (EUDR).
Junio 2026 - Michelin estrenó neumáticos con 50 % de materiales sostenibles en Le Mans
Michelin presentó la gama Pilot Sport Endurance 2026 durante las 24 Horas de Le Mans, convirtiéndola en la primera línea de neumáticos de competición de alto volumen fabricada con un 50 % de materiales renovables y reciclados. La composición incluyó caucho natural de hevea, negro de carbono recuperado, aceites y resinas de origen biológico y refuerzos metálicos reciclados. La producción anual prevista alcanzó las 30.000 unidades destinadas a los campeonatos FIA WEC e IMSA.
Abril 2026 - Fabricantes de neumáticos invirtieron en salud en Costa de Marfil
La Plataforma Global para el Caucho Natural Sostenible (GPSNR) anunció el 23 de abril de 2026 una alianza trienal con la empresa social Elucid para brindar acceso sanitario a 1.800 hogares de productores de caucho en Costa de Marfil, beneficiando a unas 9.000 personas. La iniciativa fue financiada a través del Mecanismo de Inversión Compartida de la GPSNR por 13 compañías, entre ellas Goodyear, Apollo Tyres, Hankook, Nokian Tyres y Yokohama Rubber.
Abril 2026 - Bridgestone lanzó proyecto genético sobre el caucho
Bridgestone Corporation anunció el 9 de abril de 2026 una investigación conjunta con Universitas Indonesia, la Universidad de la Ciudad de Yokohama y el Instituto Tecnológico de Maebashi para el análisis genético del árbol de caucho (Hevea brasiliensis). El proyecto buscó desarrollar una tecnología de selección asistida por marcadores que permita identificar árboles élite de alto rendimiento en fase temprana, con el objetivo de estabilizar el suministro global de caucho natural.
Descargue un informe de muestra gratuito: Descargar PDF
Segmentación del Mercado de Agricultura Vertical en el Mundo
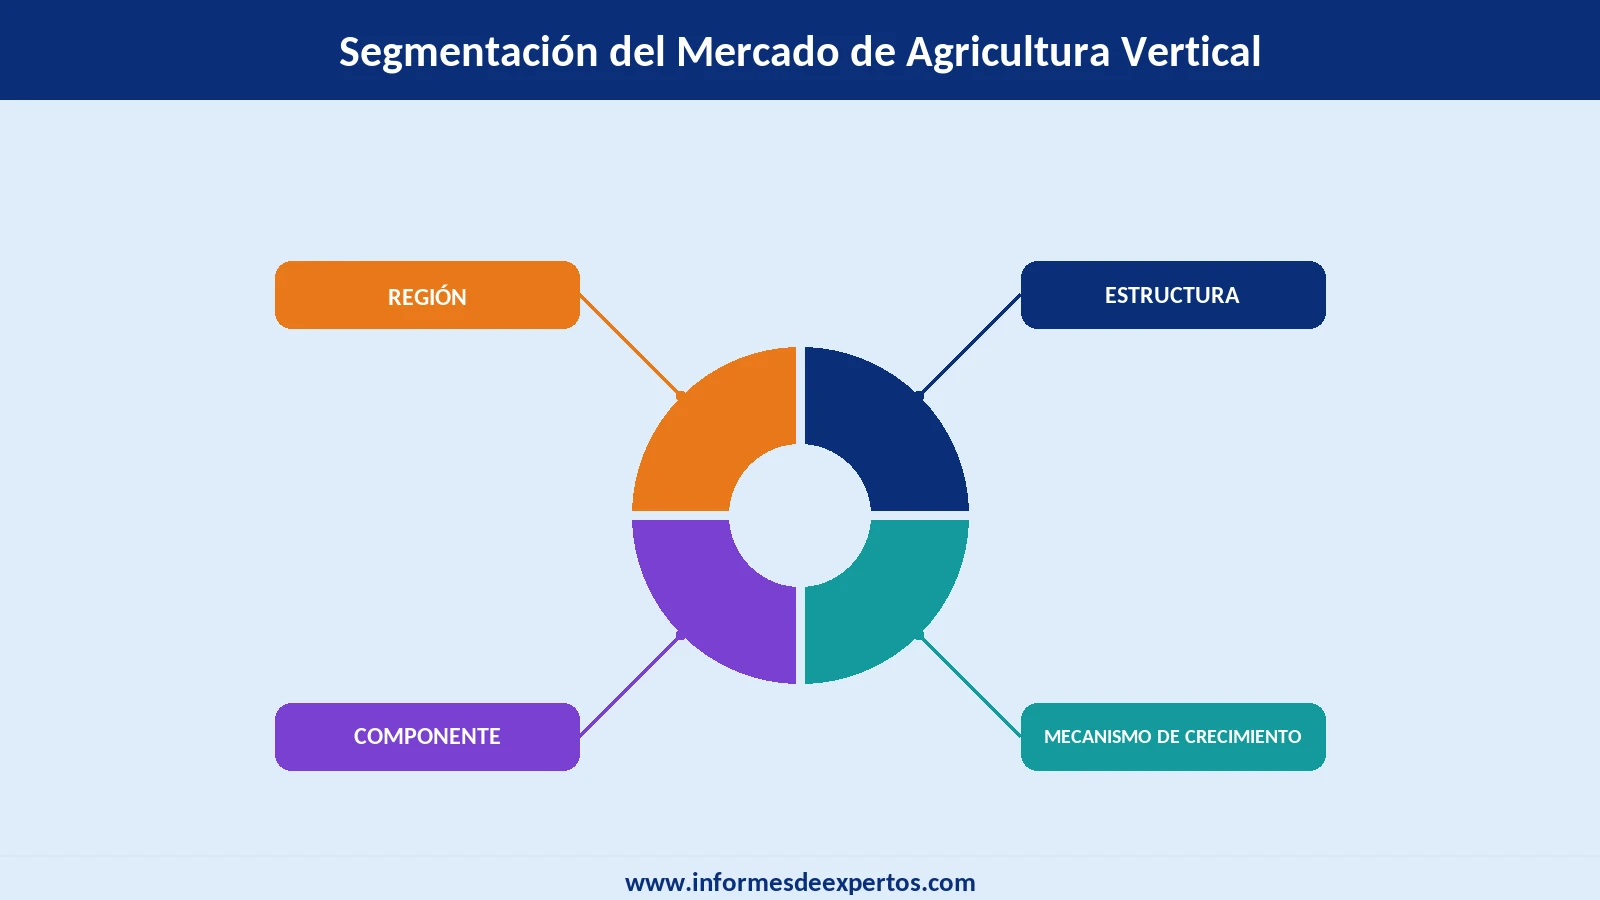
El informe de Informes de Expertos titulado "Mercado de Agricultura Vertical, Informe y Pronóstico 2026-2035" ofrece un análisis detallado del mercado con base en los siguientes segmentos:
Mercado por Estructura:
- Agricultura Vertical en Edificios
- Agricultura Vertical en Contenedores de Transporte
Información clave: La agricultura vertical en edificios encabeza el mercado gracias a su mayor capacidad de producción, mejor control ambiental y mayor escala operativa. Estas instalaciones de varios pisos, como las granjas totalmente automatizadas operadas por actores del sector como AeroFarms, permiten producir hortalizas de hoja verde y microvegetales durante todo el año en zonas urbanas densas. Por su parte, las granjas en contenedores ganan terreno por su flexibilidad y menor inversión inicial. Un ejemplo es la granja en contenedor inaugurada en mayo de 2025 por la Universidad Estatal de Illinois (Illinois State University): según la propia universidad, su sistema hidropónico vertical de 320 pies cuadrados produce el equivalente a 1-2 acres de cultivo de campo usando un 95% menos de agua, unos 5 galones diarios.
Mercado por Mecanismo de Crecimiento:
- Hidroponía
- Aeroponía
- Acuaponía
- Otros
Información clave: La hidroponía domina el mercado por su eficiencia hídrica y su comprobada escalabilidad. Los sistemas hidropónicos cultivan en soluciones ricas en nutrientes sin suelo, lo que reduce los costos de puesta en marcha y simplifica las auditorías de inocuidad alimentaria. Proveedores de software como Priva y Hortimax facilitan la dosificación de nutrientes, lo que convierte a la hidroponía en la opción preferida para nuevos operadores. La aeroponía gana tracción por su entrega de nutrientes mediante niebla, que aumenta la oxigenación radicular, mientras la acuaponía integra acuicultura e hidroponía en sistemas de circuito cerrado.
Mercado por Componentes:
- Componentes de Riego
- Iluminación
- Control Climático
- Materiales de Construcción
- Otros
Información clave: La iluminación constituye uno de los componentes de mayor gasto del mercado, con cerca del 40% de la inversión total según estimaciones del sector. Empresas como Signify y ams OSRAM suministran diodos de alta eficacia integrados con controles dinámicos, mientras Everlight Electronics impulsa la región Asia Pacífico con chips de espectro blanco de bajo costo. El hardware de control climático, incluidos sistemas HVAC y enriquecimiento de dióxido de carbono, representa alrededor de una cuarta parte del gasto, y el resto se destina a infraestructura de riego y sensores.
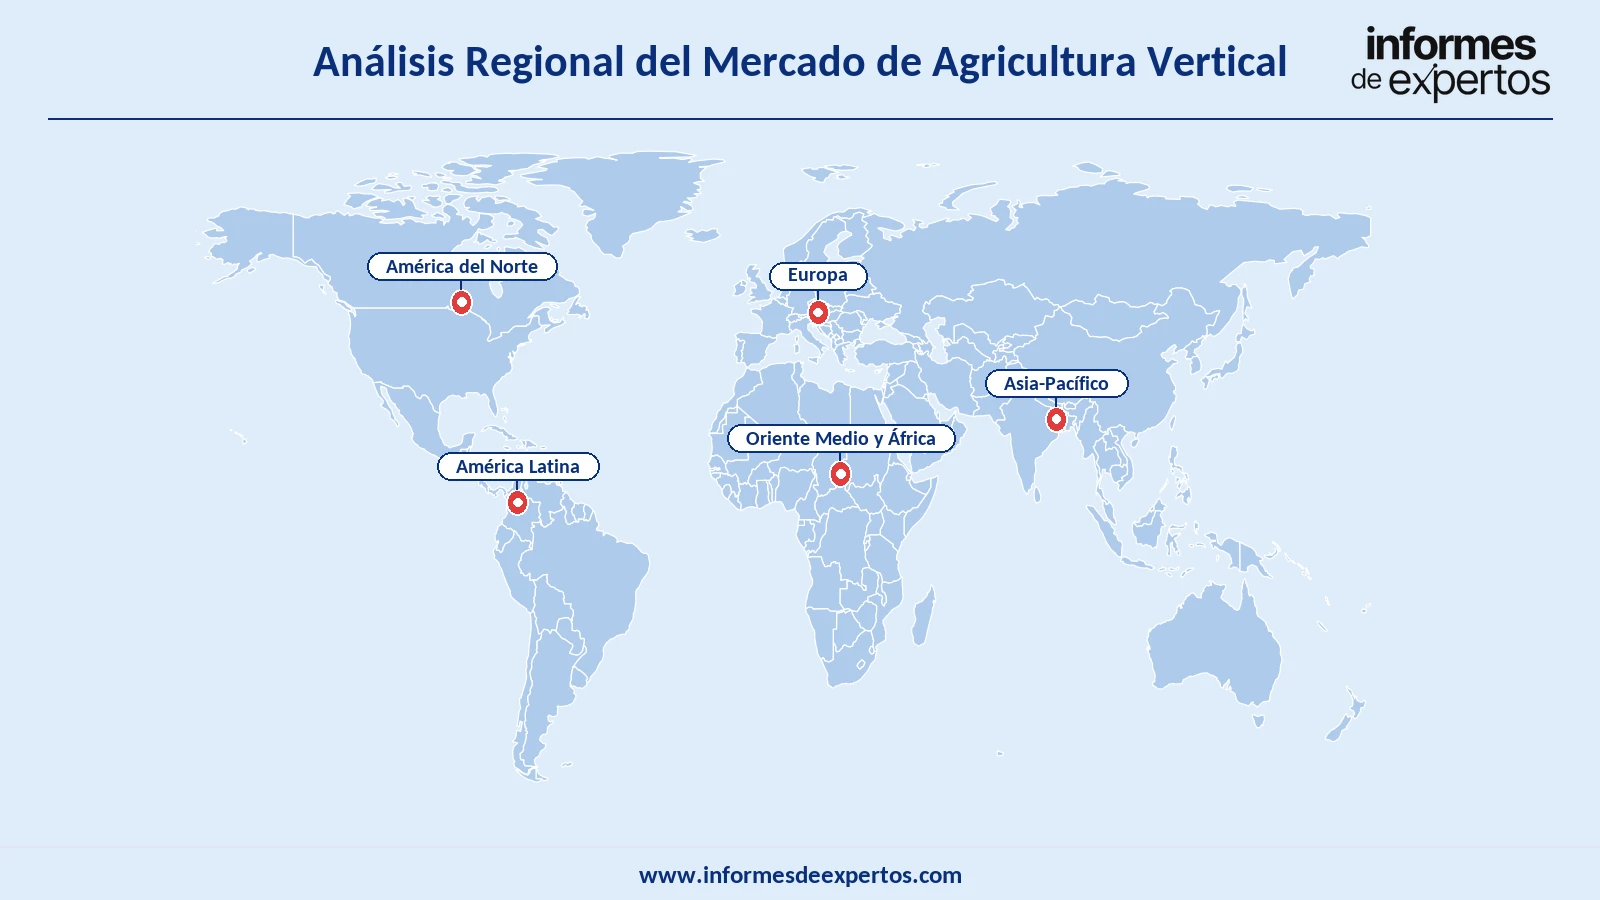
Desglose del mercado por región:
- América del Norte
- Europa
- Asia Pacífico
- América Latina
- Medio Oriente y África
Información clave: Asia Pacífico lidera el mercado mundial gracias a la rápida urbanización, la escasez de tierra cultivable y el fuerte respaldo gubernamental. Singapur es un referente: según la Agencia Alimentaria de Singapur (Singapore Food Agency), el país persigue su meta “30 by 30”, producir localmente el 30% de sus necesidades nutricionales para 2030 (frente a cerca del 10% en 2019), con fondos públicos que cofinancian hasta la mitad de la inversión en tecnología como iluminación LED y automatización. Japón despliega esquemas de incentivos similares, y China, impulsada por la urbanización y la demanda de productos frescos locales, registra una de las tasas de expansión más altas. Norteamérica mantiene una base sólida, respaldada por la demanda de productos sin pesticidas y por la presión de la escasez hídrica en el suroeste de Estados Unidos.
Participación del Mercado de Agricultura Vertical en el Mundo
Por Estructura
La agricultura vertical en edificios concentra la mayor parte de los ingresos del mercado, sostenida por su capacidad de producción a gran escala y su control ambiental preciso. Estas granjas de varios pisos son adoptadas por operadores comerciales que abastecen a minoristas y servicios de alimentación con volúmenes constantes de hortalizas de hoja verde. Su dominio se explica por la economía de escala: una sola instalación puede producir millones de libras al año. Un ejemplo es la granja de 52.000 pies cuadrados que Vertical Harvest opera en Westbrook, Maine: se trata de una estructura de cuatro pisos proyectada para producir cerca de 2,5 millones de libras de hortalizas de hoja verde al año, el equivalente a unos 250 acres de cultivo tradicional, abasteciendo al mercado local en un radio de 150 millas. Las granjas en contenedores, aunque crecen con rapidez por su flexibilidad y menor inversión inicial, mantienen una participación menor por su capacidad limitada por unidad: el contenedor de 320 pies cuadrados inaugurado en 2025 por la Universidad Estatal de Illinois produce el equivalente a 1-2 acres de cultivo de campo.
Por Mecanismo de Crecimiento
La hidroponía mantiene la mayor cuota dentro del segmento de mecanismos de crecimiento, con más de la mitad de las instalaciones a nivel mundial. Su predominio responde a la confianza de los prestamistas, a la abundancia de proveedores llave en mano y a una amplia base de datos hortícola que reduce el riesgo de puesta en marcha. Es adoptada principalmente por operadores que cultivan lechuga, tomate y pepino, cultivos de ciclo corto y alta rotación que se adaptan bien a los sistemas sin suelo. Su eficiencia hídrica es notable: según el Centro Nacional de Tecnología Apropiada (NCAT), vinculado al Departamento de Agricultura de EE.UU. (USDA), los sistemas hidropónicos usan entre un 70% y un 95% menos de agua que la agricultura convencional. La aeroponía ocupa el segundo lugar y gana participación por su eficiencia aún mayor: según la NASA, que desarrolló esta técnica, las plantas cultivadas por aeroponía usan alrededor de un 65% menos de agua que las hidropónicas y requieren cerca de una cuarta parte del aporte de nutrientes, además de registrar un mayor crecimiento de biomasa. La acuaponía, que integra acuicultura e hidroponía en circuito cerrado, se mantiene como un segmento de nicho.
Descargue un informe de muestra gratuito: Descargar PDF
Análisis regional del mercado de agricultura vertical
Norteamérica
Es uno de los mercados más consolidados, impulsado por la demanda de productos frescos y sin pesticidas y por la presión hídrica en el oeste de Estados Unidos. La región combina grandes instalaciones comerciales y un fuerte respaldo público: la granja de Vertical Harvest en Westbrook, Maine, de 52.000 pies cuadrados, proyecta 2,5 millones de libras de hortalizas al año con financiación respaldada por garantías de préstamo del Departamento de Agricultura de EE.UU. (USDA). AeroFarms, que concentra más del 70% del mercado minorista de microvegetales del país, comercializó su sistema patentado en enero de 2025. El modelo se apoya en una gran eficiencia de recursos: según el NCAT, vinculado al USDA, los sistemas hidropónicos usan entre un 70% y un 95% menos de agua que la agricultura convencional.
Europa
Es un centro clave de innovación y adopción, liderado por Países Bajos, Alemania y el Reino Unido. Países Bajos aprovecha décadas de experiencia en horticultura bajo cristal y una industria de alta tecnología para abastecer de producto fresco a todo el continente. El consumidor europeo valora la producción local, la sostenibilidad y la reducción de la huella de transporte, y los gobiernos acompañan con incentivos a la agricultura sostenible y la seguridad alimentaria. La región funciona, además, como polo exportador de tecnología y conocimiento para el sector.
Asia Pacífico
Es la región líder y de mayor crecimiento, impulsada por la rápida urbanización, la escasez de tierra cultivable y el fuerte respaldo gubernamental. Singapur es un referente: según la Agencia Alimentaria de Singapur (Singapore Food Agency), el país importa cerca del 90% de sus alimentos y persigue su meta “30 by 30”, producir localmente el 30% de sus necesidades nutricionales para 2030, con fondos públicos que cofinancian inversión en iluminación LED y automatización. Japón, Corea del Sur y China despliegan esquemas similares, y China registra una de las tasas de expansión más altas por la demanda de productos frescos locales en sus megaciudades.
América Latina
Es un mercado emergente y en etapa temprana, con un potencial de crecimiento ligado a la rápida urbanización y a la demanda de productos frescos en grandes centros urbanos como São Paulo, Ciudad de México y Bogotá. La adopción se concentra en granjas de menor escala orientadas a hortalizas de hoja verde y hierbas para restaurantes y minoristas premium. La abundancia relativa de tierra agrícola en la región modera el ritmo frente a mercados con mayor escasez, aunque la proximidad a los centros de consumo y la resiliencia climática impulsan el interés.
Medio Oriente y África
Es una de las regiones de mayor potencial, impulsada por condiciones climáticas extremas, escasez de agua y una alta dependencia de las importaciones. En los Emiratos Árabes Unidos, cerca del 85% de los alimentos son importados, lo que convierte la producción local en una prioridad estratégica: el país respalda el sector a través de su Estrategia Nacional de Seguridad Alimentaria, con una meta de autosuficiencia que ha movilizado inversiones públicas de gran escala en tecnología agrícola. Arabia Saudí, en el marco de su Visión 2030, también impulsa la agricultura en ambiente controlado. África presenta un mercado incipiente, con oportunidades ligadas al crecimiento urbano y la seguridad alimentaria.
En conjunto, Asia Pacífico lidera la adopción y el crecimiento por su escasez de suelo y el fuerte respaldo gubernamental, Norteamérica destaca por sus instalaciones comerciales a gran escala, Europa sobresale como polo de innovación y producción de alto valor, Medio Oriente crece con rapidez por su dependencia de importaciones, y América Latina y África se perfilan como mercados emergentes con amplio recorrido.
Panorama Competitivo
El mercado de agricultura vertical presenta una estructura moderadamente concentrada, en la que un grupo reducido de operadores tecnológicos compite junto a numerosas empresas emergentes regionales. Tras las salidas y reestructuraciones de actores muy capitalizados, los participantes restantes han adquirido activos en dificultades y han priorizado la rentabilidad operativa sobre el crecimiento acelerado.
Las prioridades competitivas se centran en reducir costos de energía, integrar iluminación LED de alta eficiencia y control climático inteligente, asegurar contratos de distribución minorista estables y desplegar modelos modulares en contenedores. Las alianzas estratégicas con minoristas y proveedores de tecnología, junto con la expansión hacia cultivos de alto valor, definen el rumbo del sector.
Freight Farms, Inc.
Fundada en 2010 y con sede en Boston, Massachusetts, Freight Farms fue pionera en granjas verticales modulares dentro de contenedores de transporte. Su plataforma Greenery integra hidroponía, iluminación LED y software de gestión. Sus activos fueron adquiridos por Growcer en 2025, lo que asegura continuidad a su amplia base de operadores en Norteamérica.
AeroFarms, LLC
Fundada en 2004 y con sede en Danville, Virginia, AeroFarms es líder estadounidense en microvegetales con más del 70% del mercado minorista. Especializada en aeroponía e instalaciones de varios pisos totalmente automatizadas, comercializó su sistema patentado en 2025 y mantiene alianzas con Whole Foods y Costco.
GP Solutions, Inc.
Con sede en Corona, California, GP Solutions desarrolla módulos de cultivo automatizados y soluciones de agricultura en ambiente controlado. Su tecnología GrowPods integra control climático, riego e iluminación para producción comercial escalable de hortalizas y plantas de alto valor en entornos cerrados.
Crop One
Con sede en Massachusetts, Crop One opera granjas verticales hidropónicas a gran escala y plataformas basadas en datos. La compañía coopera en proyectos de gran envergadura, incluida una de las mayores granjas verticales del mundo en Dubái, orientada al suministro de hortalizas de hoja verde para aerolíneas y minoristas.
Otros actores clave en el mercado son Farm.One, Inc., Altius Farms, Bio's Inc., Hort Americas, Urban Crop Solutions, y Otros.
Conclusiones clave del informe del Mercado de Agricultura Vertical
- Análisis cuantitativo y cualitativo integral del mercado con datos históricos y de pronóstico de 2026-2035.
- Segmentación detallada por estructura, mecanismo de crecimiento, componentes y tendencias regionales.
- Análisis del panorama competitivo que perfila a los principales actores y sus estrategias, alianzas e innovaciones.
- Evaluación de los incentivos gubernamentales, normas de seguridad alimentaria y tendencias de sostenibilidad que dan forma a la industria.
- Información sobre la adopción de hidroponía, iluminación LED y tecnologías emergentes de control climático impulsado por inteligencia artificial.
- Recomendaciones estratégicas para las empresas basadas en la dinámica del mercado y las oportunidades de crecimiento.
¿Por qué elegir Informes de Expertos?
- Reconocidos por clientes de todo el mundo por entregar inteligencia de mercado y pronósticos precisos, sustentados en datos verificables.
- Informes validados por la industria y elaborados por analistas con experiencia y expertos locales de cada mercado.
- Conocimientos accionables que respaldan la planificación estratégica, las iniciativas de marketing y el desarrollo de productos.
- Opciones de investigación personalizables, diseñadas para ajustarse a sus objetivos comerciales y decisiones de inversión.
Llamado a la Acción
Conozca las perspectivas más recientes del mercado de agricultura vertical hacia 2026-2035 con nuestro informe integral. Anticípese a la competencia con datos valiosos sobre innovaciones en sistemas de cultivo, demanda del consumidor y las principales regiones de crecimiento. Ya sea que esté poniendo en marcha una nueva granja o ampliando su operación, este informe le ofrece la claridad que necesita. Descargue ahora su muestra gratuita y descubra las oportunidades clave del próspero sector de Agricultura Vertical.